




市值逆势新高,手握3774亿,伯克希尔还在等什么?
 分享到:


最近,美股科技股崩盘式暴跌让人触目心惊,尤其这周,很多AI巨头2天跌幅甚至超过30%,一夜跌入熊市。
然而就在这时,伯克希尔B类股11月5日盘中摸到586.30美元,历史新高,当天道指和纳指各跌超过1000点。
一周下来伯克希尔涨了5%多,标普跌了快2.7%,纳指跌了3.4%。
有意思的是,一个月前伯克希尔年内还落后标普13.6个百分点,一个月后反过来领先5.8个百分点。
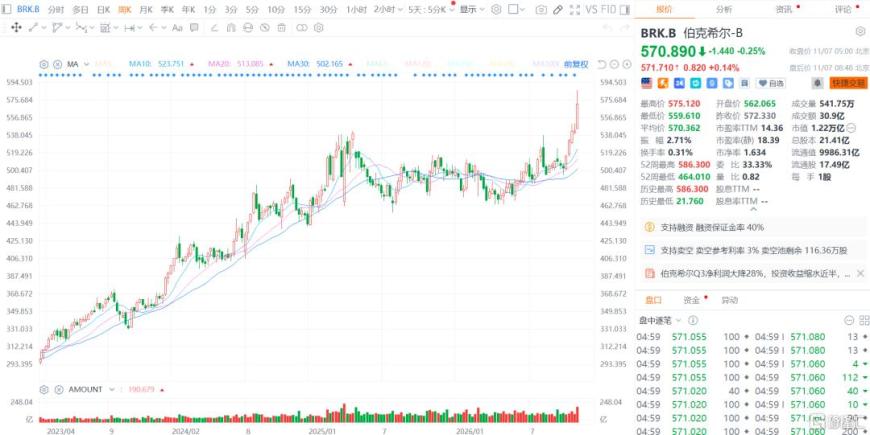
(伯克希尔-B股票价格走势,来源:futu)
要知道,伯克希尔刚发的三季报真不算好看,营业利润同比降5.8%,净利润221.12亿美元,同比降28.2%;拖累净利润最狠的是投资收益,从去年同期的173.11亿美元缩到94.07亿美元,几乎砍半。
这要是其他科技巨头的业绩,在当下市场环境不跌十几个点根本止不住。
业绩承压,股价却新高,市场到底在为什么买单?这本身就个很值得思考的问题。
但我更关心的是,截至三季度,伯克希尔公司现金加短期美国国债堆到3774亿美元,比上一季度还多,再创历史纪录。
作为投资公司,面对如此高到惊人地步的现金规模,为什么宁愿躺账户里睡大觉,拿着微薄利息,却不出手做投资?
这是一个更值得思考的问题。
01
截至目前,伯克希尔现金堆到3774亿,接近总资产的三成,2008年危机前这个比例大概18%,2020年疫情初期20%左右。
钱多到这个份上,与其说是对未来某次暴跌的押注,不如说是对当下资产价格的持续不认可。
伯克希尔已经连续15个季度净卖出股票,16个季度里只净买过一个季度。
这不太像一个在“预测崩盘”的人干的事,更像一个在“嫌贵”的人干的事。
阿贝尔在股东大会上明确说过,不是看不到好公司,是不愿意以当下价格买。
这两件事差别挺实在的。
赌崩盘,价值取决于猜得对不对;嫌贵,价值每天都在——它保证伯克希尔不需要在最差的时刻卖资产,不需要在最差的时刻融资。
后者听着没那么刺激,但每天都在起作用。
真正有意思的是规模本身带来的约束。伯克希尔2008年那批252亿美元的危机交易放在当时石破天惊,搁今天的3774亿里只占不到7%。
一家市值过万亿的公司,能让整体回报产生可见变化的标的池本来就在收窄。
巴菲特自己说过“规模是伯克希尔业绩的敌人”,这话在阿贝尔手里只会更成立。
钱多了,能做的事反而变少,这大概是伯克希尔现在最拧巴的地方。
其实说伯克希尔“在等抄底机会”,也不太准确。
阿贝尔三季度回购了96亿美元自家股票,2021年以来最大的单季回购,二季度是45亿,直接翻倍。
回购的逻辑也能反映出他的态度,外面找不到价格合适的东西,自家股票如果觉得便宜,那就是最顺手的选择。
2020年疫情冲击里巴菲特也没做成什么惊天动地的大收购,那两年最大的手笔就是回购,逻辑一样。
但回购这事正在变得微妙。
股价创了历史新高之后,“便宜”这个前提自然在被削弱。
如果接下来回购放缓,不一定说明管理层看空自己,更可能说明他们在内部和外部用同一把尺子:贵了就不买,不管贵的是别人还是自己。
02
那么,这3774亿到底会怎么花?
说实话,我给不出答案,也没人给得出,连管理层自己大概率也只有原则没有时间表。
这笔钱是留着等一个还不知道在哪的机会,什么时候动手、动多大、动到哪里,全都悬着。
我的理解是,它不是在等一笔好生意,是在等一个价格合适的市场。眼下这个市场,价格不太合适,风险也没出清。
最直接的一层是AI叙事的证伪期。
这一轮美股的高估值,地基是那些巨头们砸下去的AI资本开支能够变现。现在这笔账开始被审,折旧压力、客户集中度、投入回报率能不能达标,全都要拿出来验。
这不只是几只科技股的事。如果AI的资本开支周期被延后,或者被证明回报远低于预期,动的不是某个板块,是指数级别的估值地基。
伯克希尔不会愿意在这种节点上,把三千多亿现金一把塞进一个正在重新定价的市场。
第二层在宏观上的风险性。
美伊局势反复,油价被顶在高位,能源成本又反灌回通胀;通胀迟迟下不来,市场原本期待的降息叙事开始往加息的另一头漂;
再叠上美债规模失控的隐忧,利息成本往上滚,长端利率一波动,所有资产的定价分母都跟着动。
这三件事里任何一件单独发作,市场都还能消化。
真正麻烦的是它们同时发酵,那时候不是某家公司的股价跌,是整个风险溢价重新定价,指数要往下平移一段。
第三层是波动本身。
市场处在高位,波动率却在抬升,这种环境下做任何大额买入,都会立刻变成一笔账面浮亏的压力测试。
对一个准备持有十年的买家来说,浮亏本身不可怕,可怕的是买在还没跌完的那一段,因为那意味着你用掉的是最贵的一发子弹。
所以在我看来,这3774亿已经不是"想不想买"的问题,是"值不值得现在买"的问题。
伯克希尔愿意一直拿着巨额现金,是因为它相信每隔一段时间,市场就会免费送一次错杀。
这3774亿不是躺在账户里睡觉的闲置资金,更像一张随时可以兑现的危机期权,只是行权日不由自己决定。
那如果哪天真动手,我觉得它可能买的东西大致有方向,但不会是概念。
最有确定性的还是自家股票,只是容量有限。
其次是大体量、特许经营强、现金流可预测的老经济资产,能源基础设施、管道、公用事业、铁路,甚至周期底部的保险和再保险同业。
再一种是被AI叙事连带错杀、但自身现金流并不依赖AI资本开支的成熟平台,买的是苹果式的现金机器,不是算力式的想象力。
还有一种是估值被打到位的金融资产,利率顶到极端、信用收紧之后出现的银行和支付网络错杀窗口,甚至连长端美债本身都可能是选项之一。
它历史上几乎不会碰的是需要持续融资、靠资本开支烧出未来的成长公司,这跟看不看好技术无关,跟能不能算清十年现金流有关。
03
伯克希尔从1965年到2025年只有11个年份下跌,年化19.7%,同期标普500是10.5%。
巴菲特之所以能封为股神,是靠几十年反复做同一件事,便宜的时候买能持续吐现金的生意,贵的时候收手,然后耐心等下一轮。
投资者们当然希望看到一个干脆的剧本是,趁着现在美股暴跌,伯克希尔出手,大赚一笔,巴菲特理念再次封神。
但这个剧本在当下市场环境里,确实还没有到合适时机。
价值投资真正难的部分,往往是在漫长的等待里,守住一份随时可以出手的耐心。
或许在11月中旬的13F里,它会告诉我们,在AI回调之后,阿贝尔是收手,还是借估值回落继续加码。
如果是后者,伯克希尔的投资哲学才算真正开始漂移。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


