







来源:华泰证券宏观研究
核心观点
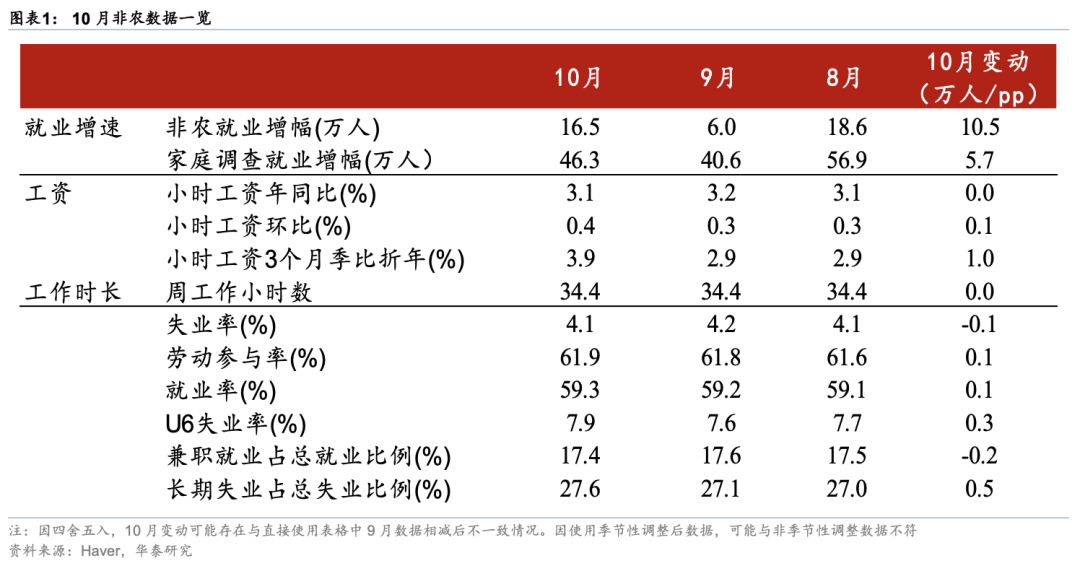
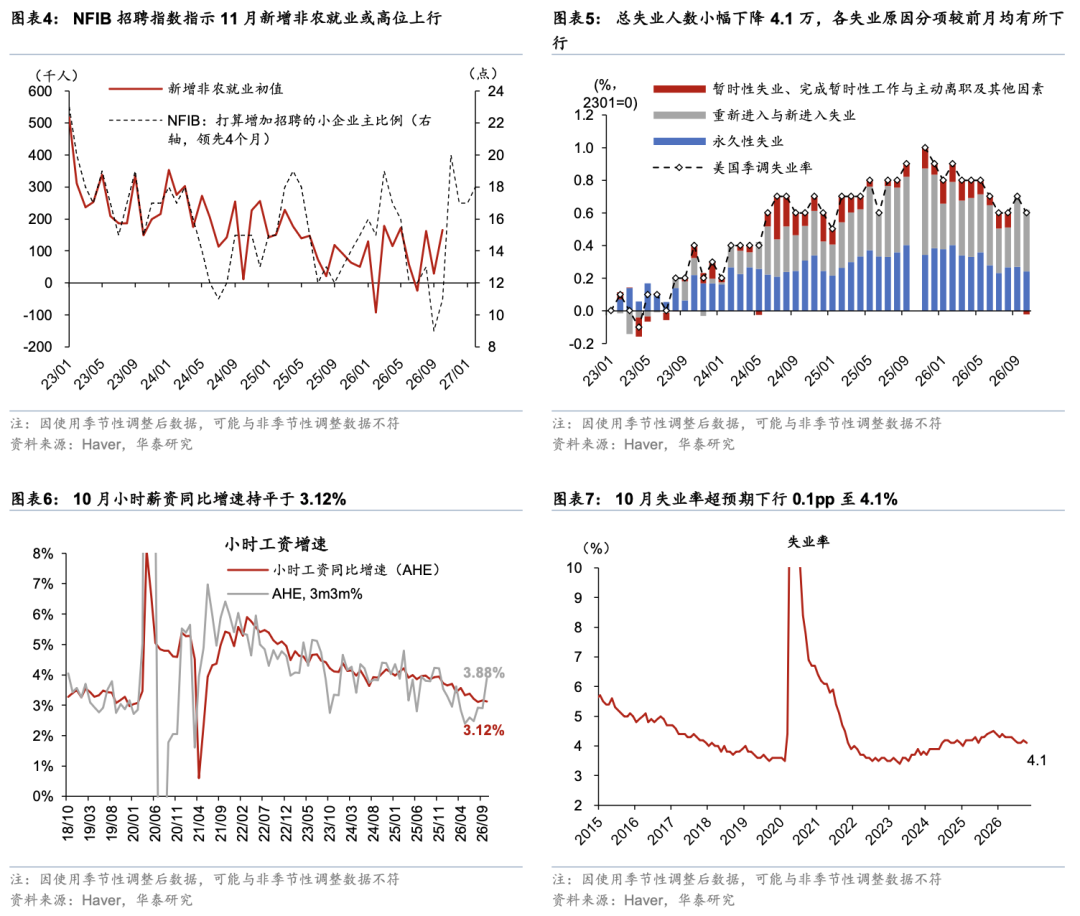
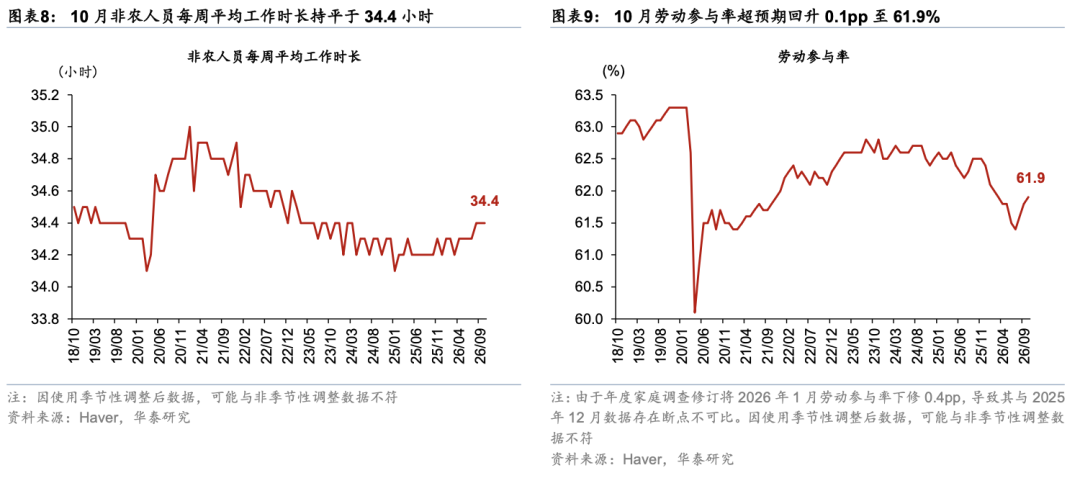
概览:10月美国非农就业超预期升温,失业率在劳动参与率回升下仍有回落,时薪增速边际加快。2026年10月美国新增非农达 16.5万,高于彭博一致预期(下同)的7.0万,8-9月累计上修 8.4万;劳动参与率超预期回升0.1pp至61.9%,而失业率意外下行0.1pp至4.1%;小时薪资环比增速上行0.1pp至0.4%,同比增速持平于 3.1%,均高于预期;每周工作时长如期持平于 34.4小时。偏强的非农进一步为收紧货币政策提供条件,但由于近期AI周期波动带来的金融条件收紧,加之通胀重要性可能更高,联储加息预期有所上修但幅度仍较 “克制”。相较数据公布前,截至北京时间11月6日22点50分,市场定价联储12月加息概率上升至78.4%,至2027年底剩余累计加息幅度上行5bp至50bp;2、10年期美债收益率分别上行5bp、2bp至4.55%、4.88%;美元指数上行0.2%至102.2,COMEX期金下跌0.4%。
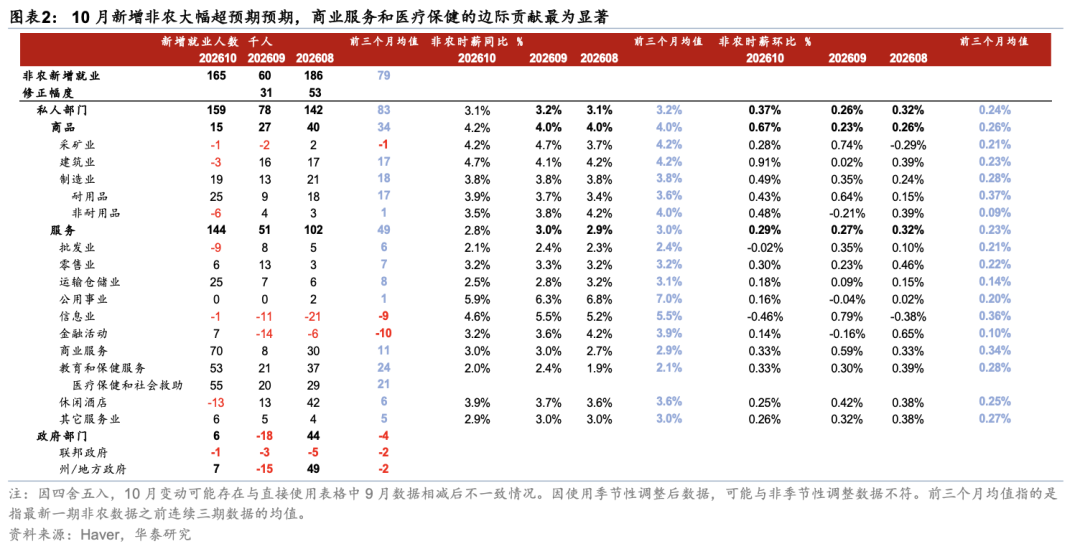
10月美国新增非农走高,分行业看,商业服务、医疗保健行业推动服务部门走强,商品部门整体放缓但内部分化,政府部门则有所反弹。具体来看:
10月美国新增非农主要来自商业服务、教育和保健服务。10月私人部门新增非农就业大幅回升8.1万至15.9万,8-10月均值达到12.6万。从分项看,服务部门新增就业大幅升温9.3万至14.4万,其中商业服务大幅反弹6.2万至7.0万,其中有临时服务贡献 2.4万。医疗保健、运输仓储业分别上行3.5万、1.7万至5.5万、2.5万,金融服务回升2.1万至0.7万,信息业的降幅有所收窄。而休闲酒店和批发业新增就业转负,零售业回落,其他服务业和公用事业基本持平。商品部门新增非农就业整体走弱(回落1.2万至1.5万),但内部有所分化。其中,建筑业下降1.9万至-0.3万,而制造业回升0.6万至1.9万,采矿业降幅收窄0.1万至-0.1万。政府部门新增就业由前月的-1.8万升至0.6万,主要来自州/地方政府就业走强(上升2.2万至0.7万)。
10月小时薪资环比增速超预期上行0.1pp至0.4%,三个月环比折年增速上行1.0pp至3.9%。分项看,服务部门时薪环比增速上行0.03pp至0.29%,其中金融活动和公用事业上行0.3pp、0.2pp至0.14%、0.16%,信息业在前月大幅升温后回落1.26pp至-0.46%,而批发业、商业服务、休闲酒店均小幅放缓;商品部门时薪增速上行0.44pp至0.67%,其中建筑业明显升温,制造业微升,采矿业放缓。
10月失业率在劳动参与率上行后回落0.1pp至 4.1%。10月劳动参与率超预期上行0.1pp至61.9%,主要来自本土的55-64岁和65岁以上人群劳动参与率大幅回升。家庭调查口径的就业增长46.3万,加之各失业原因的人数均有所回落,推动失业率下行。
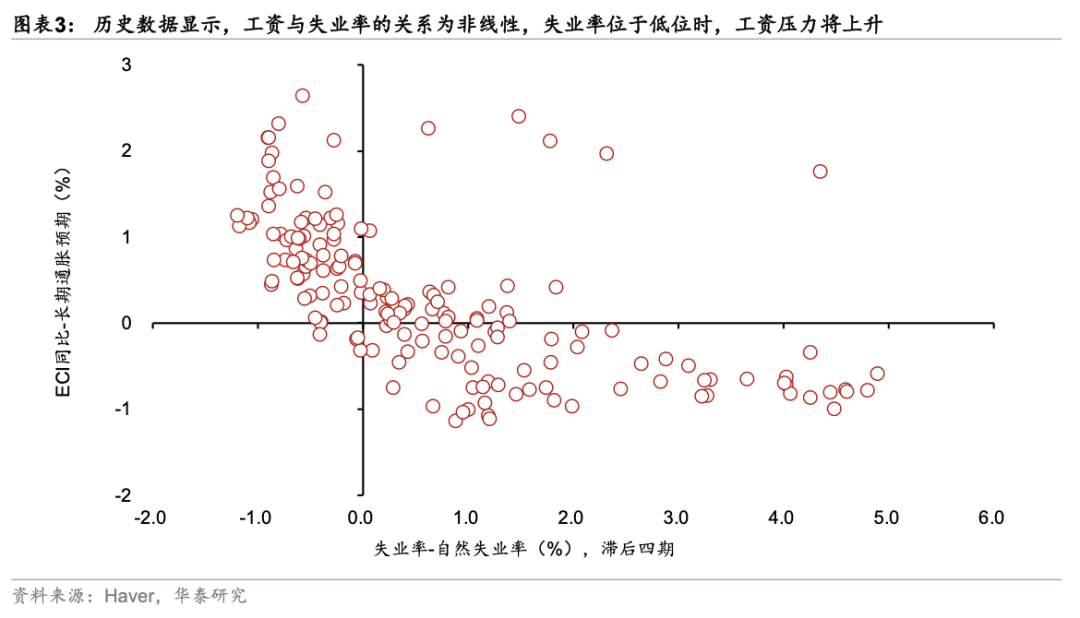
10月非农大幅超预期,边际推升联储12月加息预期,但仍需观察金融条件(尤其是股市和信用利差)的变化。虽然非农单月读数波动较大,但近三个月非农均值达13.7 万(显著高于0-5万均衡区间),近期公布的离职率、ADP 就业以及首申等广谱就业数据整体偏强,前瞻指标NFIB企业招聘意愿也显示后续非农或仍处高位。在需求稳健、失业率长期偏低的环境下,考虑到移民收紧以及老龄化带来劳动力供给回落,就业市场的紧张度存在上升风险。我们认为10月非农偏强边际推升12月加息预期,工资压力的潜在风险对未来通胀回落前景带来扰动,但需关注金融条件的变化。近期AI融资担忧、AI监管收紧预期导致金融条件小幅收紧,也一定程度上对联储加息节奏产生影响,若股市持续下跌以及信用利差走阔,大幅收紧的金融条件或降低联储加息的紧迫性和必要性。
风险提示:通胀数据超预期降温,AI债务担忧超预期发酵。
图表
文章来源
本文摘自2026年11月7日发表的《非农大幅上行且工资压力迹象初现》
赵文瑄 研究员 SAC No.S0570526040002
易峘 研究员 SAC No. S0570520100005 | SFC AMH263
胡李鹏研究员 PhD SAC No. S0570525010001| SFC BWA860
丁煦洲联系人 SAC No.S0570126020028



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


