







10月,A股再度承压下行。
从节奏上看,海外局势仍不明朗,油价中枢持续上移;在美联储加息背景下,市场情绪持续受到压制,风险偏好明显下行,科技板块持续承压。
下半月,随着海内外科技巨头业绩逐步披露,受部分海外科技巨头业绩不及预期、现金流转负等因素影响,AI悲观情绪发酵,市场整体呈现偏好现金流、抑制资本开支的特征,市场对AI产业逻辑的信心出现松动,海外科技板块大幅回落,进一步对A股形成负反馈。
整体来看,10月外部不确定性持续扰动,AI叙事出现松动,叠加A股筹码结构等因素影响,场外资金进场意愿不足,成交额延续萎缩。
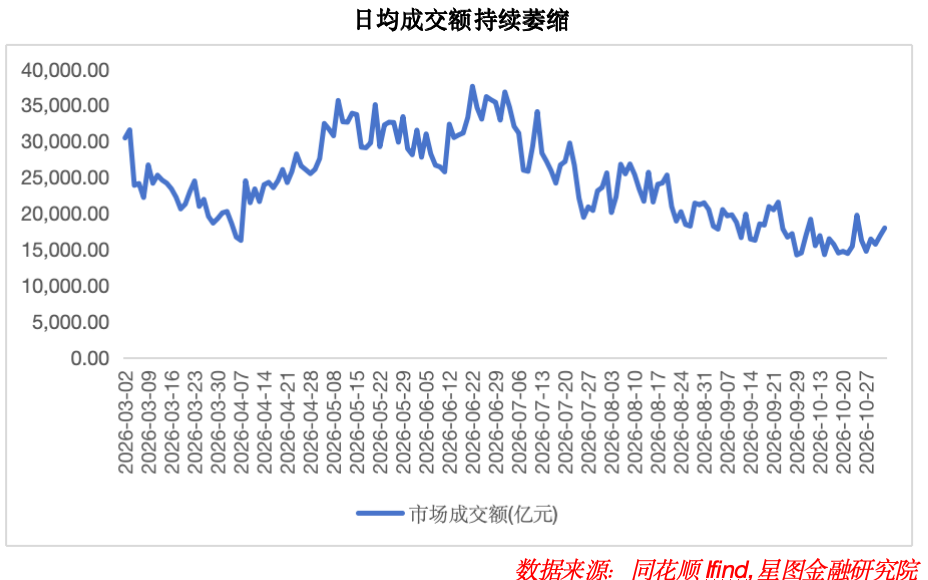
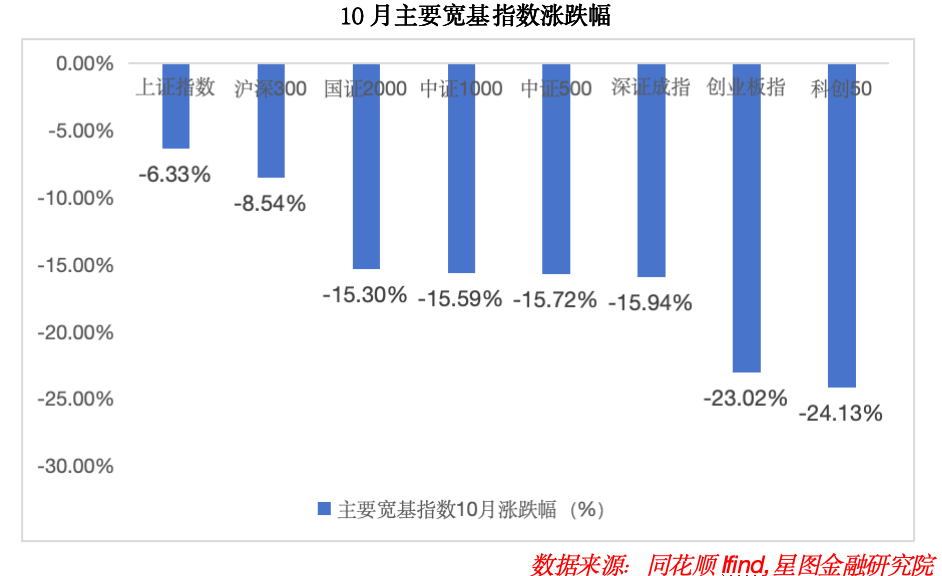
总体而言,场外资金观望、成交持续萎缩,使10月A股延续下行。主要宽基指数全线下跌,其中,科技成长方向的创业板指与科创50跌幅均超过20%。
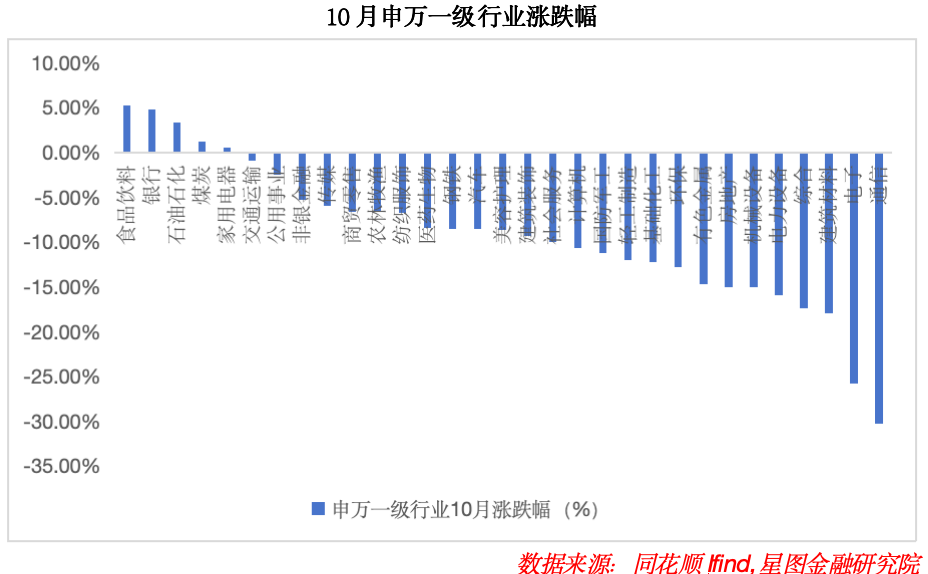
行业层面,市场下行期间资金避险情绪浓厚,多数行业承压,仅有食品饮料、家用电器等低位板块,以及银行、石油石化、煤炭等防御性板块中的5个行业上涨,26个行业下跌。其中,AI硬件、半导体等板块持续回落,拖累电子、通信两大行业均下跌超过25%。
对于11月,海外方面,地缘冲突仍带来不确定性,高油价可能延续,并继续加剧通胀粘性。
10月美联储按兵不动,但凯文·沃什在新闻发布会上强调抗通胀立场,市场仍预期美联储12月或加息一次,可能反复压制市场情绪。
基本面方面,科技巨头基本面仍延续增长,资本开支仍维持高位,但当前市场更担心科技巨头能否收回AI相关投资;叠加科技巨头自由现金流转负,市场担心AI投资见顶回落,且部分科技巨头业绩低于市场预期,市场情绪持续受到压制。后续或需AI应用端出现新的叙事突破。
国内方面,政策端仍维持宽松。近期,央行、证监会召集部分证券公司、基金公司举行会议,研究推动支持资本市场工具的使用;央行将启动第三次证券、基金、保险公司互换便利操作招标,有望带来增量资金。同时,央行、金融监管总局和证监会召集银行召开会议,研究优化股票回购增持再贷款政策。
此外,某国有超大型银行近日计划向中国国新、中国诚通两家央企新增股票回购增持贷款额度,单家新增额度或达1000亿元,持续为市场注入流动性,政策端托底意愿明确。
基本面端,行业端虽出现分化,整体盈利增速较二季度有所下修,但仍处于基本面修复阶段。后续随着稳增长政策持续推进,基本面仍具备支撑;叠加市场大幅回调,估值已明显回落。截至11月2日,沪深300 PE(TTM)回落至13.54倍,具备安全边际;创业板指PE(TTM)回落至27.72倍,处于近五年11.29%分位数。后续随着政策端持续提供流动性支撑,市场有望逐步企稳。
从行业角度看,随着三季报披露完毕,基本面趋势已较为清晰。我们认为,可采取均衡配置策略,结合基本面与估值,精选景气度上行或有望迎来反转、且基本面逐步修复的核心龙头,逢低布局。
基于上述逻辑,我们梳理出11月被券商推荐次数最多的十只个股。
需要注意的是,相关个股仅供投资者参考,不构成任何投资建议。股市投资存在风险,建议投资者谨慎决策,充分评估市场波动及个股风险。
据不完全统计,截至11月2日,已有23家券商公布了11月金股组合,下列排名按券商推荐次数排序。
一、伊利股份(600887)
当前市值:1936.8亿元
被券商推荐次数:11月获6家券商推荐。
基本面:2026年前三季度实现营业收入938.1亿元,同比增长3.59%;归母净利润88.04亿元,同比减少15.56%。
主营业务与核心产品:公司是我国规模最大的乳制品企业,产品线覆盖全品类。核心业务由液体乳、奶粉及奶制品、冷饮板块构成。前三季度,液体乳营收占比59.4%,奶粉及奶制品占比26.46%,冷饮产品占比10.79%。公司构建了全产业链、品牌、渠道的三维护城河。上游通过专业合作社和联营牧场掌控优质奶源,与牧场打造利益共同体,并积极整合全球优质牧场资源。渠道端以经销模式为主,同时积极对接新零售、代工等合作,直营渠道对收入形成补充。品牌壁垒方面,公司品牌力深厚,液体乳、奶粉及奶制品、冷饮业务均居行业第一,构筑规模化壁垒。
核心逻辑:原奶周期逐步反转。奶牛存栏持续去化,2024-2025年下降约55万头,2026年预计再下降15-20万头,供需趋于平衡,龙头有望率先受益。当前,企业经营基本面持续改善,2026年前三季度毛利率为35.81%,同比提升1.38个百分点,核心经营利润率延续增长;叠加高股息属性,当前股息率约4.51%,有望提供安全边际。
二、美的集团(000333)
当前市值:6688.7亿元
被券商推荐次数:11月获4家券商推荐。
基本面:2026年前三季度实现营业收入3691亿元,同比增长1.2%;归母净利润413.9亿元,同比增长9.27%。
主营业务与核心产品:公司为我国家电龙头,并逐步由传统家电企业转型为覆盖智能家居、新能源及工业技术、智能建筑科技、机器人与自动化及其他创新业务的全球化科技集团。从营收结构看,2026年上半年,智能家居业务占比66.78%,楼宇科技占比8.28%,机器人与自动化占比6.37%。
核心逻辑:公司作为行业龙头,在高基数下实现业绩稳定增长;传统家电业务作为压舱石保持稳健,创新业务积极打造第二增长曲线,有望贡献业绩弹性。同时分红保持稳定,股息率达4.81%。凭借稳健的业绩与分红,有望获得资金青睐。
三、海康威视(002415)
当前市值:3199.5亿元
被券商推荐次数:11月获4家券商推荐。
基本面:2026年前三季度实现营业收入740.4亿元,同比增长12.60%;归母净利润129.1亿元,同比增长38.55%。
主营业务与核心产品:公司是全球安防视频龙头,产品覆盖硬盘录像机、监控摄像机、视频服务器等视音频信息采集处理设备。公司以视频安防设备为核心,并积极切入AI安防、热成像、机器人等领域。2026年上半年,主业产品及服务占比63.59%,创新业务占比32.40%。
核心逻辑:公司作为全球视频安防龙头,具备核心竞争力,多年居于全球市占率第一;当前主营业务逐步修复,并切入AI安防、汽车、机器人等创新业务,创造第二曲线。后续基本面有望延续修复,当前估值处于相对低位,后续有望逐步修复。
四、宁波银行(002142)
当前市值:2245.9亿元
被券商推荐次数:11月获3家券商推荐。
基本面:2026年前三季度实现营业收入612.1亿元,同比增长11.34%;归母净利润251.5亿元,同比增长12.05%。
主营业务与核心产品:公司为我国城商行代表,地处区域经济发达地区,营收与净利润保持稳健增长。2026年上半年,利息收入占营收79.91%,投资收益占12.78%,手续费及佣金收益占8.67%。
核心逻辑:受益于资产端收益率降幅逐步收窄,负债端存款利率持续下调,叠加负债结构不断优化,净息差降幅逐步趋缓。同时,公司积极拓展财富管理业务,为业绩贡献新增量。当前行业盈利能力逐步修复,银行板块整体估值仍处洼地,叠加高股息属性,在外部不确定性犹存的背景下具备较强防御价值,有望获得资金关注。公司作为优质城商行,覆盖长三角等经济发达地区,具备稀缺属性。
五、中国神华(601088)
当前市值:1.12万亿元
被券商推荐次数:11月获3家券商推荐。
基本面:2026年前三季度实现营业收入2960亿元,同比增长8.97%;归母净利润444.0亿元,同比增长3.79%。
主营业务与核心产品:公司是我国煤炭行业龙头,业务涵盖煤炭、电力、煤化工、铁路、港口、航运等板块。2026年上半年,煤炭收入占比58.14%,发电收入占比26.06%,煤化工收入占比7.06%,运输收入占比5.11%。
核心逻辑:公司作为我国煤炭行业龙头,上游拥有优质煤炭资源,煤炭产业年核定产能达5.7亿吨,具备规模壁垒;同时,自产煤单位生产成本持续领先行业,具备成本优势。受煤炭供给受控等因素影响,煤价维持高位,叠加冬季来临,北方进入全面供热,需求或形成支撑。当前公司股息率为3.72%,具备红利属性,有望吸引资金配置。
六、裕同科技(002831)
当前市值:345.92亿元
被券商推荐次数:11月获3家券商推荐。
基本面:2026年前三季度实现营业收入130.5亿元,同比减少0.82%;归母净利润11.57亿元,同比减少4.3%。
主营业务与核心产品:公司是我国精品纸包装解决方案提供商龙头,主营产品为纸质印刷包装产品及植物纤维产品,业务覆盖消费电子、酒类、个人护理、食品、医疗保健、烟草等领域。2026年上半年,纸制精品包装占比63.99%,包装配套产品占比18.68%,环保纸塑产品占比7.36%。
核心逻辑:公司构建了一站式解决方案、大客户绑定、全球化的护城河。一站式服务模式集成创意设计、结构设计、技术开发、产品打样、色彩管理、第三方采购、仓储管理和物流配送等环节,能够为客户提供一体化深度服务。客户壁垒方面,公司深度绑定苹果、华为、小米、三星、索尼、联想等头部客户,具备深厚客户壁垒。全球化布局方面,公司已在全球11个国家、40余座城市设有40多个生产基地及4大服务中心,全球化优势显著。当前股息率为3.25%,具备安全边际。
七、招商轮船(601872)
当前市值:1451亿元
被券商推荐次数:11月获3家券商推荐。
基本面:2026年前三季度实现营业收入324.2亿元,同比增长67.9%;归母净利润119.8亿元,同比增长263.15%。
主营业务与核心产品:公司是我国航运龙头,以油气运输、干散货运输为核心业务,集装箱、汽车滚装等运输为有机补充的综合型航运平台。2026年上半年,运输服务业务占比87.98%,为核心业务;商品销售业务占比4.01%。截至2026年3月底,公司自有船总计237艘、3927万载重吨,租入船66艘、472万载重吨,规模行业领先。
核心逻辑:公司作为航运龙头,构建了全船型运营、长约锁定、多元协同的商业模式。股东背景雄厚,央企资源协同优势显著。VLCC船队52艘,规模全球领先,规模效应构筑成本壁垒;同时多元业务布局有效平滑周期波动,综合盈利能力稳步提升。受中东地缘影响,油运价格维持高位,公司业绩大幅提升。当前公司PE(TTM)估值仅为9.87倍,估值具备安全边际,后续有望持续获得资金关注。
八、中际旭创(300308)
当前市值:6478.5亿元
被券商推荐次数:11月获3家券商推荐。
基本面:2026年前三季度实现营业收入695.5亿元,同比增长178.13%;归母净利润222.4亿元,同比增长211.81%。
主营业务与核心产品:公司为全球光模块龙头。2026年上半年主营业务收入构成中,光通讯收发模块占比高达98.99%。核心产品涵盖10G/25G/40G/100G/400G/800G/1.6T等全系列高速光模块,服务于全球云计算与AI算力基础设施建设,下游客户包括谷歌、亚马逊AWS、Meta、英伟达等全球头部云服务商和芯片厂商,在全球光模块厂商中份额位列第一。
核心逻辑:受益于AI算力需求爆发,科技巨头持续加码数据中心建设,光模块需求激增,公司业绩实现高增,订单已延伸至2027年。目前公司1.6T光模块已量产出货,同时积极布局3.2T、NPO等下一代产品,技术储备清晰,有望在长期竞争中保持优势。近期受科技巨头资本开支放缓担忧影响而大幅回落,估值已明显回落,但订单依旧充足,行业景气度仍在,基本面具备支撑。作为AI硬件领域具备业绩兑现能力的龙头,超跌后有望迎来修复。
九、安井食品(603345)
当前市值:287.83亿元
被券商推荐次数:11月获3家券商推荐。
基本面:2026年前三季度实现营业收入134.6亿元,同比增长18.38%;归母净利润11.42亿元,同比增长20.27%。
主营业务与核心产品:公司为我国速冻食品龙头,构建了全品类、全渠道、全场景的业务布局,产品矩阵丰富。2026年前三季度,速冻调制食品营收占比52.18%,速冻菜肴食品占比31.41%,速冻米面制品占比12.39%。公司拥有超500种产品,与大型商超及知名餐饮连锁保持长期合作,客户壁垒深厚。
核心逻辑:公司通过新品驱动战略,持续迭代核心大单品群,优化品类结构,并积极布局冷冻烘焙等新业务,打造第二增长曲线。渠道方面,坚持BC兼顾、全渠道发力,形成了以经销商为基本盘,特通、商超、新零售及电商协同发展的全矩阵布局。受益于产品创新与渠道变革,速冻菜肴和速冻调制食品同步放量,2026年前三季度盈利能力持续提升,扣非净利润增长超21.07%,经营势能强劲,盈利弹性持续释放。随着食品餐饮行业持续复苏,公司作为速冻龙头将持续受益。
十、海天味业(603288)
当前市值:2057.1亿元
被券商推荐次数:11月获2家券商推荐。
基本面:2026年前三季度实现营业收入225.5亿元,同比增长4.27%;归母净利润53.8亿元,同比增长1.17%。
主营业务与核心产品:公司是我国调味品行业龙头,专注于酱油、蚝油、酱、醋等超1000个SKU调味品的研发生产,产品远销全球100多个国家和地区。2026年前三季度,酱油营收占比50.85%,蚝油占比36.35%,调味酱占比10.02%。
核心逻辑:公司作为行业龙头,构建了渠道网络、品牌力、供应链效率、成本优势的护城河。渠道方面,高渗透的渠道网络覆盖全国,具备渠道优势。品牌方面,公司在我国酱油领域连续14年蝉联榜首,国民级品牌力构筑深厚护城河。供应链方面,生产端最高可在同一产线生产超20种规格、超130个SKU的不同产品,针对定制化需求具备高效响应机制。成本方面,公司酱油、调味酱的吨制造成本具备规模优势。当前公司股息率为3.86%,估值处于历史低位,具备安全边际,后续有望逐步修复。
注:市场有风险,投资需谨慎。在任何情况下,本订阅号所载信息或所表述意见仅为观点交流,并不构成对任何人的投资建议。除专门备注外,本文研究数据由同花顺iFinD提供支持】
本文由公众号“星图金融研究院”原创,作者为星图金融研究院研究员高政扬。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


