




A股“带头大哥”突发,坚挺的银行板块下挫!交行、中行、建行等新高之后出现跳水,517亿元资金选择卖出
 分享到:


11月3日,A股四大指数继续下挫,此前一直十分坚挺的银行板块出现异况。早盘,工商银行高开之后大幅跳水,盘中一度跌超4%,交通银行走势则更加猛烈,高开0.8%之后一路下挫,盘中一度跌超5%,上一次交通银行盘中跌幅超过5%,还是在2025年的4月7日。
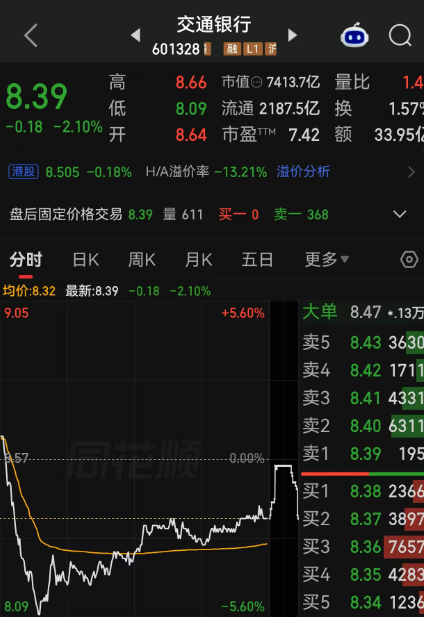
此外,中国银行、上海银行、建设银行、齐鲁银行、招商银行、邮储银行、南京银行、江苏银行等也都出现盘中大幅跳水的情况,中行、建行跌幅也都一度超过3%。
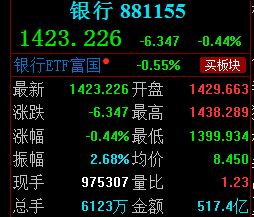
截至收盘,银行板块跌幅有所收窄,齐鲁银行、交通银行跌超2%,工行、建行、中行跌超1%。 同花顺数据显示,银行板块全天成交超过517亿元。
值得注意的是,在“政策底”利好落地之后,A股今日继续下挫,科创50指数盘中重挫逾5%,创业板指跌超3%,截至收盘,四大指数全线尽墨,上证综指下跌0.82%;深证成指下跌1.21%;创业板指下跌2.73%,科创50指数下跌3.81%,超3300只个股下跌。
银行板块多次关键时刻力挽狂澜
而作为A股的“带头大哥”,银行板块一直承担稳定指数的“定海神针”角色,多次在A股关键时刻力挽狂澜,今日此番走势一时间让外界感到诧异而陌生。
自7月以来,受费城半导体指数等外盘影响,A股四大股指跌跌不休,出现大幅回调,特别是创业板、科创50指数成为“重灾区”,创业板指三季度大跌27.8%,科创50指数大跌30.7%,双指数均创单季度最大跌幅,PCB、CPO、内存等概念板块集体重挫,多只科技牛股惨遭腰斩,中际旭创、新易盛、兆易创新、联讯仪器等纷纷大幅回撤。
但是三季度银行板块上行,其中国有大型银行、股份制银行板块涨幅均超14%,建设银行等屡次创出历史新高。
10月以来,A股双创指数继续承压,创业板指、科创50指数单月跌幅均超过23%,而银行股则继续起到了市场稳定器的作用。
截至11月2日,国有大型银行、股份制银行板块涨幅分别为7.48%、3.19%,工商银行、建设银行、中国银行等8只银行股年内刷新历史新高。其中11月2日当天,工商银行盘中一度涨超1%,续创历史新高,A+H股总市值突破3万亿。
在股价连续大涨之后,四大行总市值曾破10万亿大关。
10月29日当天,四大行合计市值达10.03万亿元,历史首次突破10万亿元关口。其中工商银行为2.95万亿元,农业银行为2.59万亿元,建设银行为2.34万亿元,中国银行为2.15万亿元。不到两年时间增加了3.79万亿元,增幅超过60%。当天,A股总市值为101.95万亿元。按此计算的话,四大行总市值占比为9.8%。
“国家队”重仓
在这行情背后,“国家队”是一大推手。
2026年三季度末,国家队持股市值前十大行业中,金融行业占据四个席位,国有大型银行、保险、证券依然位居三季度末国家队持仓市值前三。其中,国有大型银行以3.73万亿元持股市值高居首位,相对于二季度末的3.2万亿元,持仓市值增长超5000亿元。
国家队持有五家国有大型银行股份,持股数量环比未有变化,持仓市值均超326亿元。其中,持有中国银行、农业银行、工商银行股份市值分居前三,持仓市值均超1.1万亿元。三季度,中央汇金、中国证金、汇金资管分别持有中国银行A股1887.92亿股、79.41亿股、18.1亿股,期末持股市值分别为1.27万亿元、534亿元、121亿元。
净息差延续分化态势
对于A股银行股的走势,有分析认为,前期银行作为红利避险资产被集中配置,三季报披露期结束后,部分资金开始从防御板块流出,回补超跌成长方向,少数投资者在红利资产积累了较多浮盈之后,选择调仓换仓。
银行股目前基本面并没有变化,备受关注的净息差在三季度结束持续下行。与上半年末相比,工商银行、农业银行、中国银行净息差保持不变,建设银行、邮储银行分别收窄1个基点、3个基点,交通银行从1.23%小幅回升至1.24%。总体看,六大行净息差同比有升有降、环比表现分化,下行压力有所缓解。
不过各大行净息差表现延续分化态势,但同比、环比走势不一,企稳基础仍待观察;市场分析认为,银行负债端成本压降红利已经进入下半场,重定价带来的支撑效应后续将逐步减弱。
目前银行负债端有上行的情况。
从一年前集体下架的大额存单重回大众视野。7月,中国银行重启发售2026年第一期个人大额存单,包括5年期的大额存单产品。后续,农业银行、建设银行、工商银行、交通银行纷纷跟进。近日,邮储银行上架有3-6个月的大额存单,最高年化利率1.05%,20万元起存。截至目前,六大国有行均已上架大额存单产品。
中金公司曾测算,居民定期存款2026年到期规模约75万亿元。面对海量存量存款集中到期,各大银行不得不拿出一些诚意。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


