




变天!新易盛市值被养猪龙头牧原股份反超 较年内高点大跌72% 超6000亿市值蒸发
 分享到:


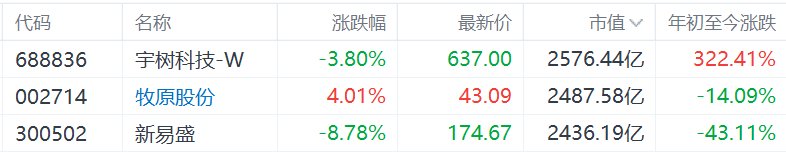
11月3日,A股极致分化行情再添标志性案例。作为此前AI算力链领涨核心,新易盛盘中急剧下挫,跌幅一度超10%,股价创2025年8月以来新低,较年内高位累计回撤超77%;另一边,生猪养殖龙头牧原股份逆势放量拉升,大涨超4%。一跌一涨之间,新易盛总市值正式被牧原股份反超。
一、冰火两重天:光模块龙头跌跌不休 养猪龙头逆势走强
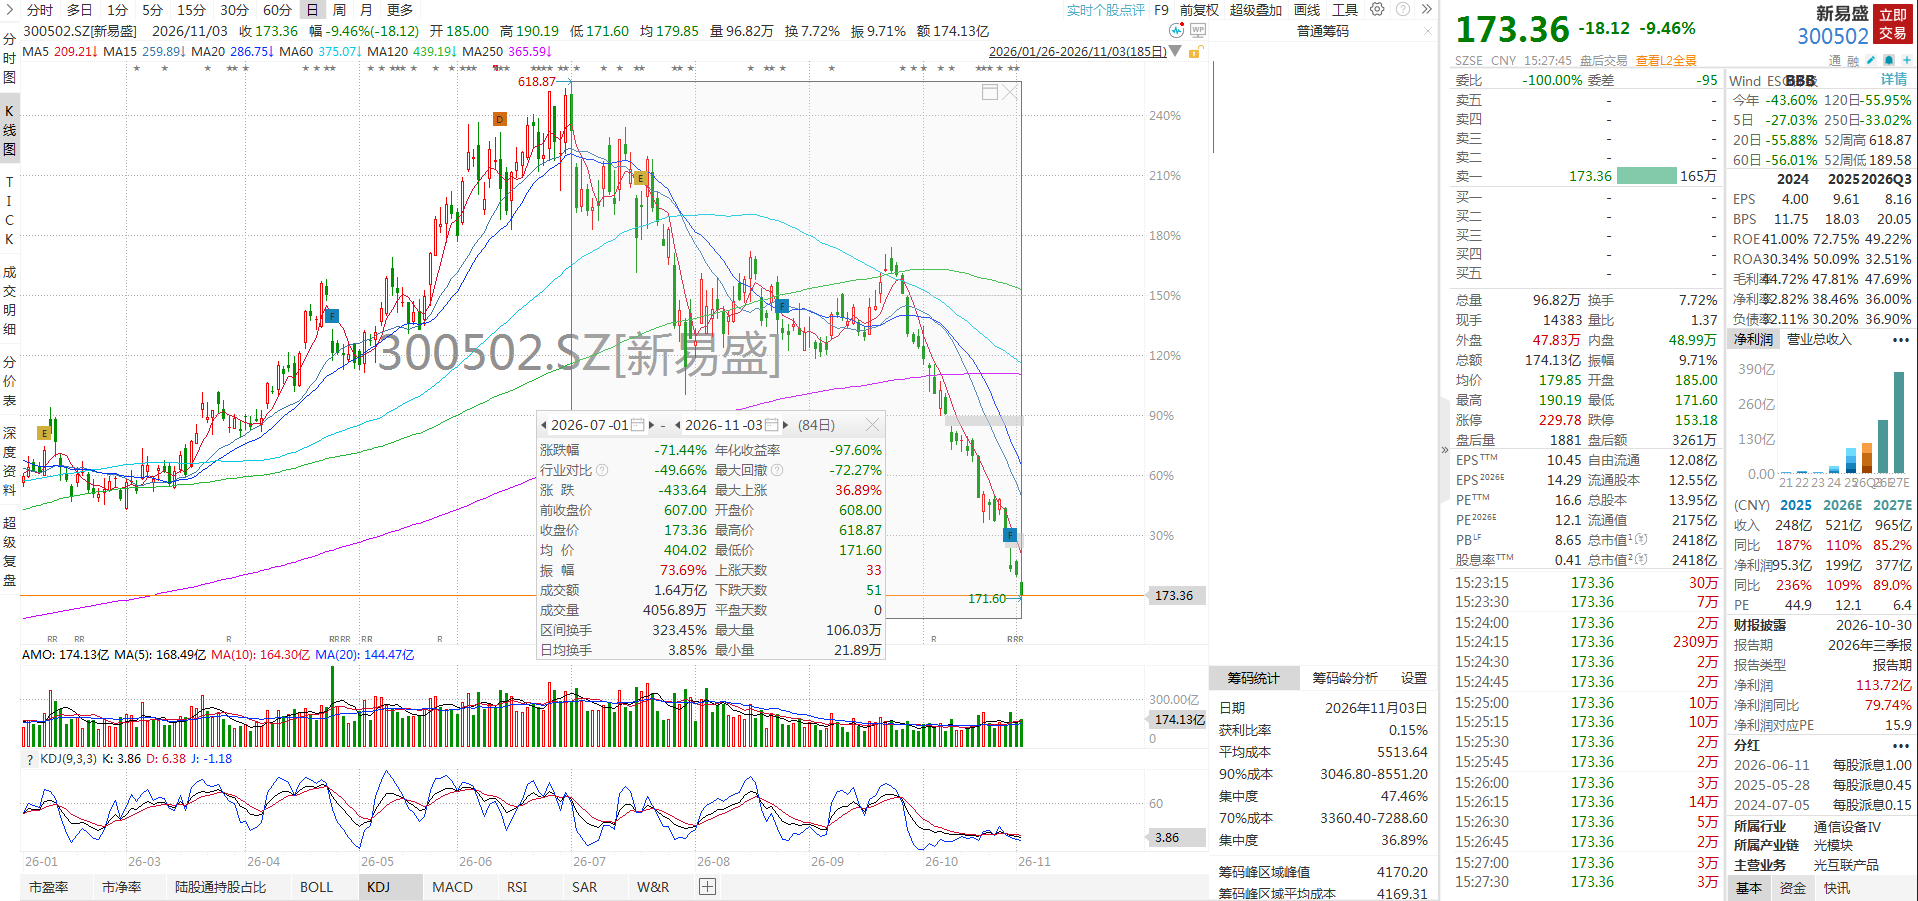
盘面数据显示,截至收盘,新易盛报173.36元/股,日内最低触及171.6元,总市值2418亿元。较创下历史高点618.87元的7月1日当天,累计回撤已近72%,市值较巅峰期蒸发超六千亿元。
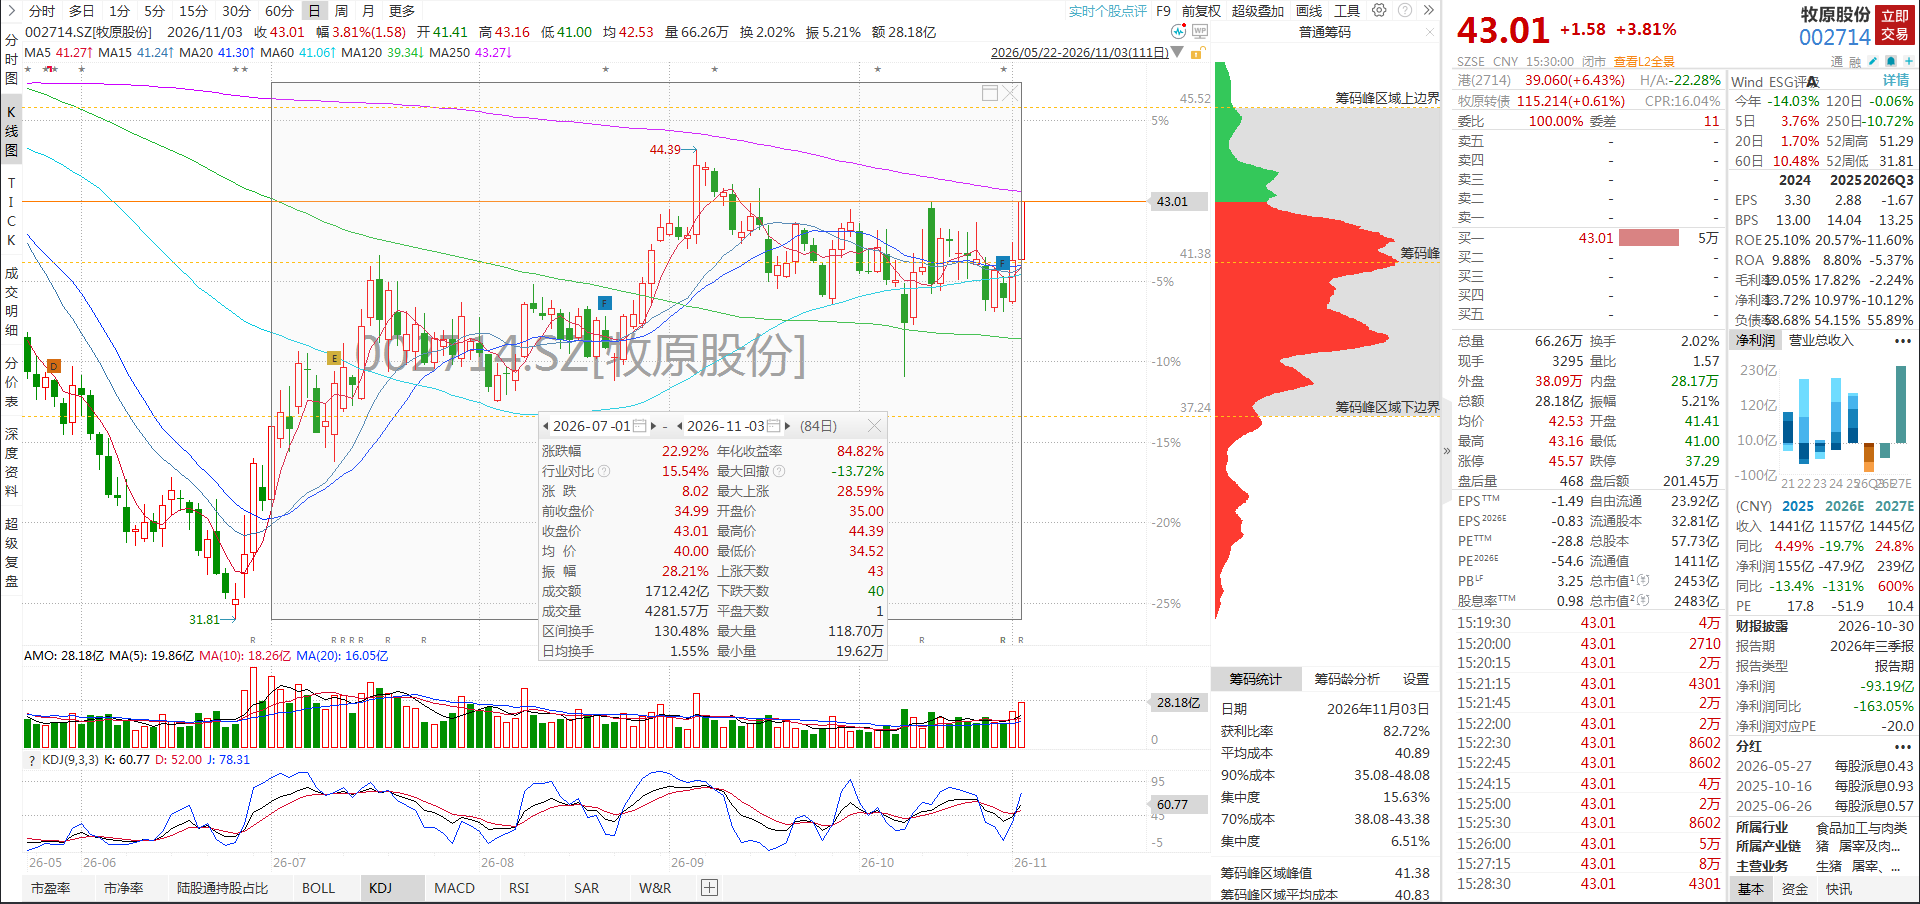
而牧原股份不但走出了独立行情,今日收盘涨近4%,全天成交额显著放量,总市值2483亿元。同时期(7月1日至今)还累计上涨了近23%,完成了传统周期龙头对科技成长龙头的总市值反超。
二、市值反转的底层逻辑:成长杀估值,周期迎拐点
这场市值换位并非偶然,是两条赛道基本面预期与市场情绪共同作用的结果。
新易盛:CPO板块集体估值回归 高溢价持续消化
新易盛前三季度实现营业收入约318.50亿元,同比增长92.97%;归母净利润达113.72亿元,同比增长79.74%。其中,第三季度实现营业收入109.40亿元,同比增长80.30%;归母净利润38.43亿元,同比增长61.15%。新易盛股价的持续走弱,也是整个CPO光模块板块深度调整的缩影。
上半年 AI 算力行情中,光模块作为算力基建核心环节,行业景气度与盈利预期同步走高,板块估值快速抬升,龙头享受显著的成长溢价。进入三季度后,行业逻辑逐步生变:海外科技巨头 AI 资本开支回报遭到市场普遍质疑,高速光模块需求增速预期边际下调,叠加板块前期累计涨幅过大,资金集中离场引发估值回归,包括中际旭创、天孚通信在内的板块龙头也同步经历了深度回调。
牧原股份:猪周期拐点预期升温 防御属性获资金抱团
牧原股份的逆势走强,核心来自猪周期见底回升的预期支撑。近期全国生猪价格持续回暖,行业产能去化效果逐步显现,多家机构判断当前猪周期底部已接近尾声。
中金公司在6月的大宗商品展望中判断:“底部已现,政策护航,暖意渐升。”其认为,2026年下半年至2027年一季度,猪价有望温和上行。中信证券在9月的中报总结中维持推荐评级:“考虑到行业基本面底部已过,反转预期加强,我们继续推荐该板块。”
牧原股份作为生猪养殖龙头,成本优势显著,业绩弹性与周期反转确定性高,成为资金布局周期拐点的核心。同时,在市场整体避险情绪升温的环境下,生猪养殖作为典型的逆周期板块,具备较强的防御属性,叠加估值处于历史低位,安全垫充足,吸引了资金逐步布局。
三、市值交棒背后:市场定价逻辑正在重塑
这场看似偶然的市值反超,本质是A股定价逻辑的深层转向。
上半年AI行情主导市场时,资金愿意为高成长赛道的远期预期支付高额溢价,哪怕估值偏高也愿意博弈,科技成长股市值持续膨胀。随着市场避险情绪升温、海外加息预期强化,资金偏好也在切换:不再为远期故事付费买单,转而追逐盈利确定性强、估值低位、具备周期反转逻辑的防御类资产。
从银行、煤炭板块接连创历史新高,到养殖、消费持续修复,再到科技成长集体深度回调,资金从高估值成长向低估值防御切换的主线贯穿了整个10月,新易盛与牧原的市值换位,只是这一轮风格切换的一个标志性注脚。
整体来看,当前市场的高低切换仍在延续,短期风格难以快速逆转。后续行情能否迎来风格再平衡,一方面要看科技成长赛道的业绩能否验证景气韧性,消化市场的悲观预期;另一方面也要看猪周期等防御赛道的盈利兑现进度,能否持续支撑估值修复。
风险提示:本文基于公开市场信息与行业公开逻辑整理,不构成任何投资建议。行业景气度波动超预期、市场风格快速切换、公司业绩不及预期均可能引发股价大幅波动,请投资者理性决策、注意投资风险。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


