




东吴证券陈李:稳市场,要在资金被迫离场之前 没有必要等到确认出现流动性危机,才采取更有力度的行动
 分享到:


市场下跌,通常意味着投资者降低了对资产的评价。但另一种下跌更值得警惕:投资者仍然看好企业,却因为赎回、风控和资金周转,不得不卖出。当前需要防范的,就是价格回撤产生新的卖盘,让下跌不断强化自身。
负反馈一:没有明显负面信息情况下的连续下跌
我们认为,需要及早出台更有力度的稳定市场措施。国内科技股连续回撤,美国AI企业股价回撤,珠海华发集团的债务风险受到市场关注。这三件事看似发生在不同市场,却可能共同加剧市场波动风险。
今年以来,截至10月30日,创业板指数累计涨跌幅为-24.65%,科创50指数为-13.64%。尤其是10月以来的再次回撤,值得重视。7月市场调整之后,相信AI长期增长的资金在8月、9月重新入场,推动科技股反弹。如今,这些投资者再次遭遇损失。我们的观察,十月以来的回撤对市场信心和资金承受能力的伤害,超过7月。
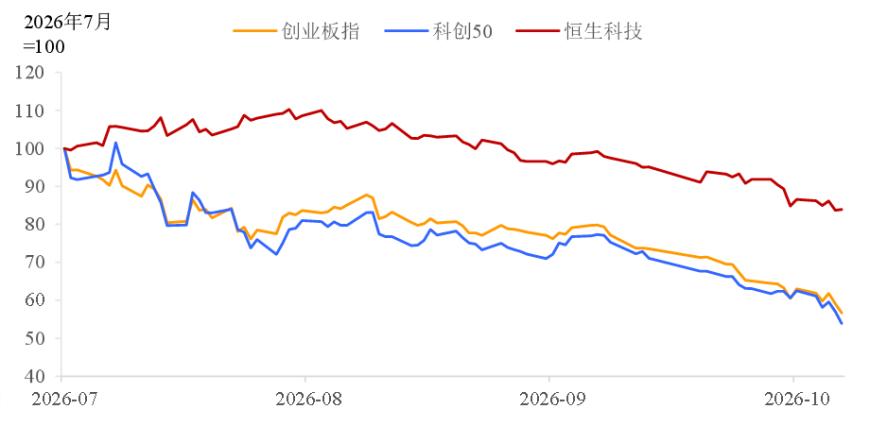
对追求绝对回报的投资者而言,长期看好AI,并不意味着可以无限承受短期亏损。第一次回撤后,还有仓位调整和等待反弹的空间。第二次回撤时,部分产品可能已经接近止损要求,部分客户开始要求赎回。基金经理即使没有改变对企业的判断,也必须减少持仓。
这就形成了一条负向传导:净值下跌,客户赎回;为了应付赎回,机构卖出股票;卖盘继续压低价格,又引来新的赎回。原本愿意承担风险的资金,在这一过程中逐渐失去承受下一次波动的能力。股价变便宜了,能够出手的投资者却未必增加。
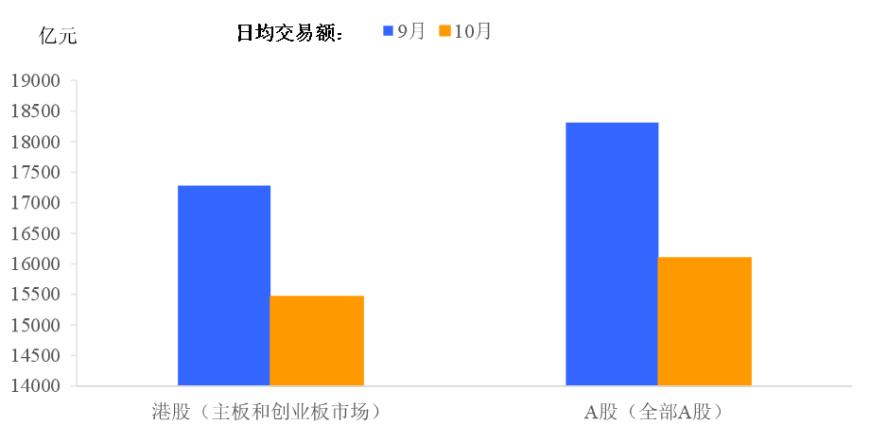
成交变化可以帮助我们观察这种压力。从成交额指标来看,9月A股日均成交额约为1.8万亿元,港股日均成交额约为1.7万亿元;到了10月,A股与港股日均成交额分别收窄至1.6万亿元和1.5万亿元,交投活跃度均有所回落。
同时,作为A股市场杠杆资金风向标的融资余额下滑至10月的均值约2.48万亿元(月末降至约2.38万亿元),和6月下旬融资融券余额3.03万亿相比,大幅降低超6000亿,反映出随着市场压力的显现,投资者风险偏好趋于保守,市场整体资金面呈紧缩态势。成交萎缩本身不能解释全部资金变化,但如果同时出现产品赎回、杠杆资金收缩和新股认购转弱,就意味着市场的自主承接正在受到影响。
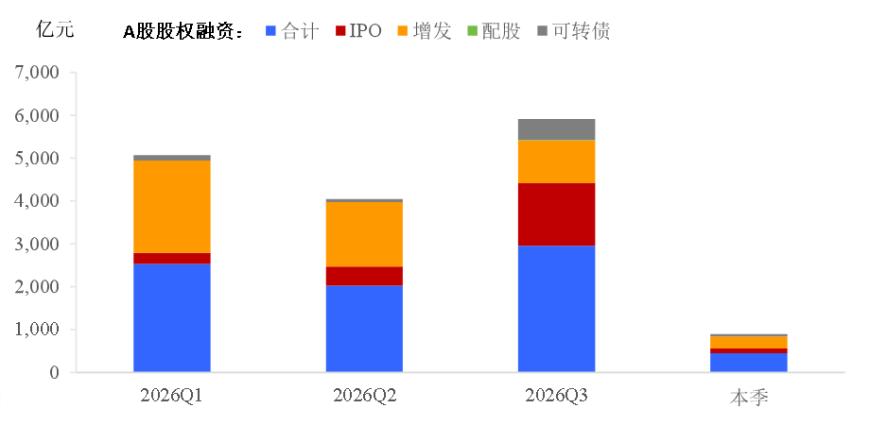
 持续低迷还会影响市场的融资功能。虽然从A股股权融资额来看整体规模显著增长,三季度融资总额较一季度增加了422.88亿元(环比提升约16.7%),支持的企业数量从107家增加至152家。但融资结构切换明显:一季度以增发为主力,增发规模占当季总融资额的85.1%,三季度则转为以IPO和可转债显著扩量为主。
且从港股破发率看,据统计,年内上市的企业中,首日收盘股价下跌的有30家,破发率为25.42%。不过,进入三季度以来,新股破发概率升高。三季度以来上市的34家企业中,17家企业上市首日破发,破发率上升至50%。单月来看,9月上市的12家企业中,7只新股首日收盘破发。10月上市的3家企业,首日收盘全部破发。
企业股价下降,募集同样资金就需要出让更多股权;新股频繁破发,投资者参与后续发行的意愿也会降低。科技企业需要长期投入,融资条件恶化可能迫使它们推迟项目。二级市场的回撤,由此传向实体投资。
稳定资金在下跌中承接,作用重要。但如果其他投资者持续减仓,仅靠托底买盘,未必能够恢复市场活力。市场最需要留住的,是那些仍然看好企业,却已经承受不起下一次回撤的资金。
负反馈二:美国AI科技股的下跌
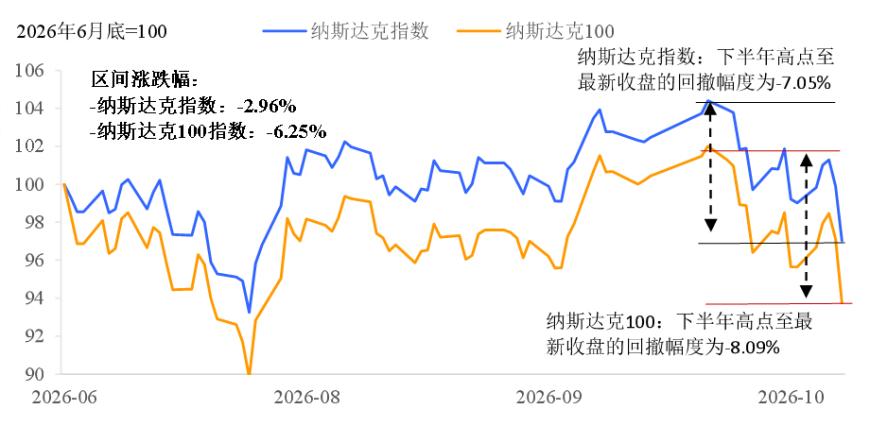
观察美国科技股,需要把时间拉到下半年。从7月1日至10月30日,纳斯达克综合指数、纳斯达克100的累计表现,以及它们从下半年高点回撤的幅度,应当放在一起看。
下半年,纳斯达克指数和纳斯达克100指数分别回撤-2.96%、-6.25%。下半年高点至最新收盘的回撤幅度分别为-7%及-8%。这既能反映下半年投资者的实际收益,也能说明最近一轮调整消耗了多少此前积累的回报。
美国科技股面临两方面压力。油价高位波动,让通胀和利率前景难以稳定;即使美债收益率阶段性回落,较高的资金成本仍在压低远期盈利的现值。与此同时,AI资本支出需要不断兑现,而这些投入转化为利润和现金回报,需要更长时间。收入增长并不自动意味着企业能够自行支付全部扩张费用。
融资需求已经越来越具体。有关Meta融资安排的报道显示,公司计划通过多种方式筹集最高950亿美元,包括125亿美元强制可转换优先股、225亿美元普通股远期出售,以及600亿美元按市价增发额度。后者是可以陆续使用的融资额度,并非立即完成的发行,但它已经显示了企业为未来资本支出准备资金的规模。
模型企业也在加入。Anthropic于10月26日正式宣布提交IPO注册文件,拟在纳斯达克上市,发行规模尚未确定。据中国基金报报道,OpenAI将本轮融资目标从300亿美元调整为约200亿美元,同时下调目标估值。此外,财联社援引知情人士消息称,微软计划通过发行美元债券筹集至少250亿美元,最终规模仍可能调整。
仅将Meta、OpenAI和微软报道中的目标、计划及额度简单相加,就涉及约1400亿美元,尚未包括Anthropic的IPO和其他基础设施项目。这不是已经完成的融资,也不会全部集中在同一时间,但潜在规模已经相当可观。股票、债券和私募融资面对的投资者并不完全相同,却都需要机构拿出资金,承担新增风险。
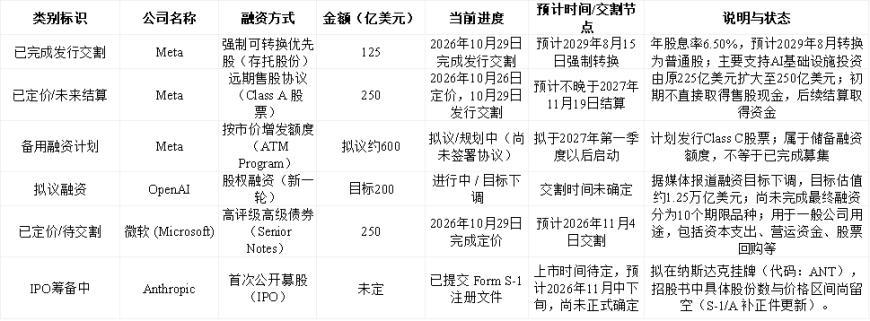
AI投资的关注点正从收入增长转向资本投入及融资成本。如果融资条件收紧,企业可能放缓资本开支,进而影响产业链订单预期。OpenAI下调融资目标及估值预期,也反映出资本供给并非没有约束。
A股、港股科技企业同样面临外部压力。海外科技龙头估值下行可能压制国内估值水平,客户融资趋紧也可能拖累订单兑现。叠加美国中期选举带来的政策不确定性,市场波动或进一步加剧。AI长期增长逻辑未必改变,但资本市场愿意给予的估值可能率先调整。
负反馈三:华发的债务压力
珠海重要的国有投融资平台华发集团,近期成为信用市场关注的焦点。相关信托产品的偿付压力,以及部分投资者获得兑付的消息,已经引发市场对其资金周转能力的重新评估。债券价格的大幅下跌,使这种担忧从议论变成了投资者账户里的损失。
华发2027年12月到期的一只离岸人民币债券,在上周前四个交易日下跌超过40%,一度降至面值约54%。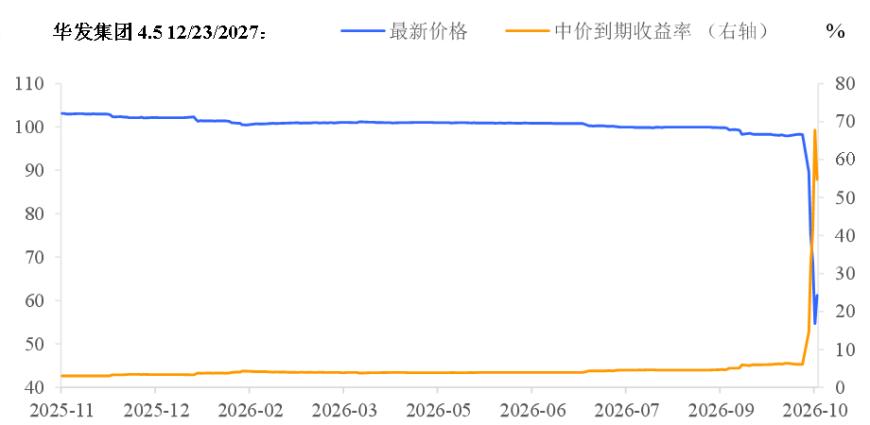
华发事件的影响,可能超出一家企业。长期以来,地方政府支持预期,是投资者判断城投平台信用的重要依据。如果一个重要地方平台出现偿付困难,投资者就可能重新审视其他平台:地方政府有多少支持能力,愿意支持到什么程度,支持资金能够多快到位。类似企业即使尚未出现违约,也可能提前承受融资成本上升、认购减少和续融资困难。
接下来的风险,是信用资产下跌引发资金赎回。银行理财净值回撤,居民可能赎回;保险资金、企业年金等机构投资者,也可能减少新增委托,或者赎回所投资的资管产品。资金来源和投资期限不同,反应不会完全一致,但它们的调整最终都可能传递到管理人的持仓上。
管理人应对赎回,需要筹集现金。问题债券越难成交,越难单靠卖出这些债券解决。在允许同时配置股债的组合中,机构可能先卖出流动性较好的股票。即使没有立即赎回,信用资产亏损也可能触发整体风险限额,迫使机构削减其他风险敞口。原本用来分散股票风险的信用债,在此时反而增加了减仓压力。
发生问题的资产,不一定最先被卖出;最容易卖掉的资产,往往先承受压力。一家科技公司的订单、利润没有明显变化,也可能因为持有它的机构需要现金,而遭遇集中出售。股票市场因此可能成为信用市场压力的提款机。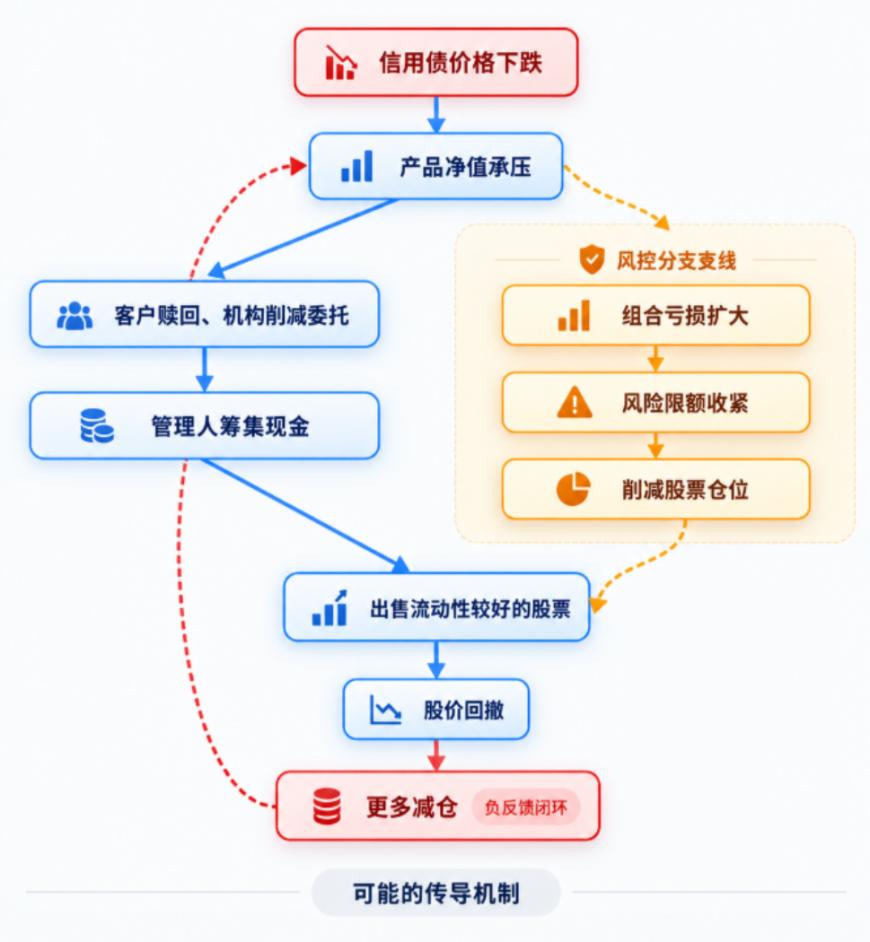
稳市场,要赶在资金被迫离场之前
国内投资者承受回撤的能力下降,美国科技企业融资需求扩大,地方平台信用风险又可能引发新的赎回。三条传导分别发展,最终可能汇合到同一个结果:愿意承担新增风险的资金减少,需要卖出资产的资金增加。
我的倾向判断是,如果这种变化得不到及时缓解,市场面临的就不只是估值调整,还可能出现回撤引发减仓、减仓继续压低价格的循环。
首先,应当尽早明确华发相关债务的处置安排。哪些债务需要周转支持,资金从哪里来,如何安排偿付,应当尽可能清楚。对暂时流动性困难与实际偿债能力不足,采取不同措施。明确支持与损失分担边界,才能减少投资者因无法判断而扩大回避范围。
其次,需要提供能够实际使用的流动性支持。在合格抵押品和风险约束下,帮助有偿付能力的机构应对短期资金压力,避免它们为了满足赎回,被迫大幅折价出售资产。稳定信用债市场、维持正常融资和交易,比等到风险扩散后再承接股票卖盘,更有针对性。
权益市场的支持也需要持续。稳定资金、长期机构资金与企业回购应当形成配合,同时改善投资者的现金回报,让自主买盘逐步恢复。证监会10月30日已经提出“全力稳市场稳预期”。接下来,市场需要看到能够衔接股市、债市和机构融资的具体措施。
稳市场,要在资金被迫离场之前。我们担心的,不只是这一次股价下跌,而是每一次回撤都在削弱投资者承受下一次冲击的能力。没有必要等到确认出现流动性危机,才采取更有力度的行动。等到资金只能卖、不能买,稳定市场需要付出的代价就会明显增加。破除负向传导,刻不容缓。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


