




周末要闻及周策略丨多重信号蓄力!调整何时迎来转机?
 分享到:


01
周末要闻 ✨
英伟达披露下一代CPO技术 原型样品已就位;
伊朗最高领袖:要对敌方威胁立即采取有效应对措施;
苹果和阿里巴巴达成合作 千问集成到Apple智能;
国家统计局:10月份制造业采购经理指数(PMI)为49.3%;
央行:继续实施适度宽松的货币政策,综合运用多种货币政策工具,保持流动性充裕;
两部门公布第一批政府采购本国产品标准征求意见稿;
证监会:全力稳市场稳预期 持续提升资本市场韧性和信心;
央行:11月2日起 每个工作日开展隔夜逆回购操作招标;
剑桥科技:Q3净利润同比增长213%环比增长106% 高速光模块业务收入占比已超50%;
工业富联:拟推不超20亿元员工持股计划;
京东方A:第三季度净亏损9.96亿元 中小尺寸显示产品出货明显承压;
财政部:1-9月国有企业营业总收入同比下降3.2% 利润总额同比增长3.0%;
东芯股份:控股股东拟4亿元至6亿元增持公司股份;
科翔股份:拟20亿元投建高端AI算力用PCB基板项目、35亿元投建AI算力印制电路板项目、30亿元投建AI算力服务器项目;
贵州茅台:第三季度净利润199.51亿元 同比增长3.78%环比增长15%;
沐曦股份:Q3扣非归母净利润环比增长470.37%;
中国稀土:筹划发行股份购买中稀凉山股权并募集配套资金 股票停牌;
长鑫科技:第三季度净利润544亿元同比扭亏环比增长3% DRAM产品销售数量和销售价格大幅上涨;
佰维存储:拟2亿元至2.5亿元回购股份 用于减少注册资本;
长江电力:第三季度净利润同比下降23%。
02
下周策略 ✨
核心问题
多重信号蓄力!调整何时迎来转机?
过去一周,A股整体延续震荡调整态势,主要指数普遍承压,市场核心关切集中于:本轮调整是否已临近阶段性企稳窗口?
当前短期积极因素正在持续累积,支撑超跌修复的宏观与资金条件已逐步成熟。
首先,国内政策托底信号明确。宏观层面,稳增长政策发力节奏同步加快:地方专项债与超长期特别国债资金拨付提速,重大工程项目建设有序推进;扩内需政策加速落地,各地地产优化政策持续跟进。同时,日前证监会召开专题会议,明确提出全力维护资本市场安全稳定,向市场释放了清晰的稳预期、防风险信号。
其次,在市场调整过程中,宽基ETF逆势获资金布局,体现出中长期资金对当前市场估值性价比的认可。
最后,10月美联储议息会议维持利率不变,美债收益率自高位回落,对A股成长板块的估值压制有所减弱。
但中期维度市场仍面临一定约束。美国通胀粘性仍存,12月美联储仍存在加息可能性,中期流动性收紧的压力并未完全消退。此外,科技产业新叙事的共识凝聚仍需要一定时间,产业基本面预期的调整过程尚未完全结束。因此中期来看,市场大概率仍将维持震荡筑底格局,趋势性行情的开启仍需等待更多基本面与政策面的催化。
策略
配置上,可逢低关注超跌的科技成长方向,聚焦产业趋势明确、政策持续支持的半导体、通信设备、AI应用、人形机器人、商业航天等领域。同时,受益于促消费政策落地与“双十一”催化的消费细分赛道,也存在阶段性修复机会。另外,煤炭、电力、石油石化等低估值高股息板块,在市场震荡阶段具备较好的防御属性。
03
本周明星股回顾✨
休闲食品:青岛食品
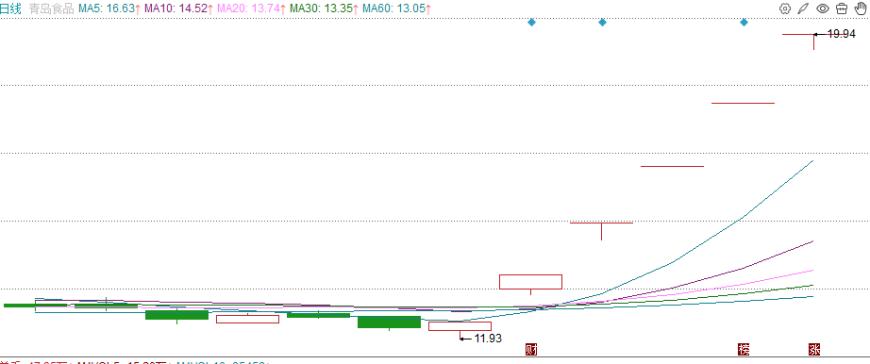
饼干与花生酱等休闲食品的研发、生产及销售。
医疗服务:澳洋健康
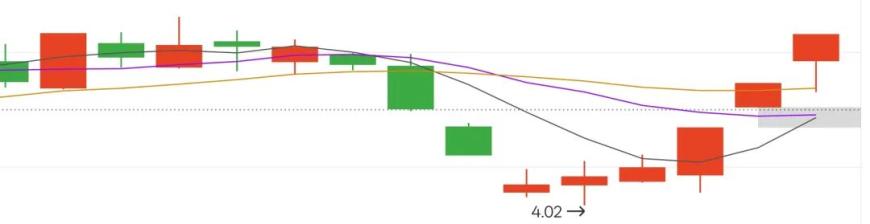
医疗产业、医药流通业务、生物科技业务、数字技术业务。
注:以上选股依据本周连续涨停天数最多个股
04
下周新股
无



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


