




A股10月收官!双创指数均跌超23% 工商银行、中国神华、中国石油等多只红利股本月逆势创高 算力硬件股本月跌幅居前 源杰科技、长光华芯、广合科技跌超50%
 分享到:


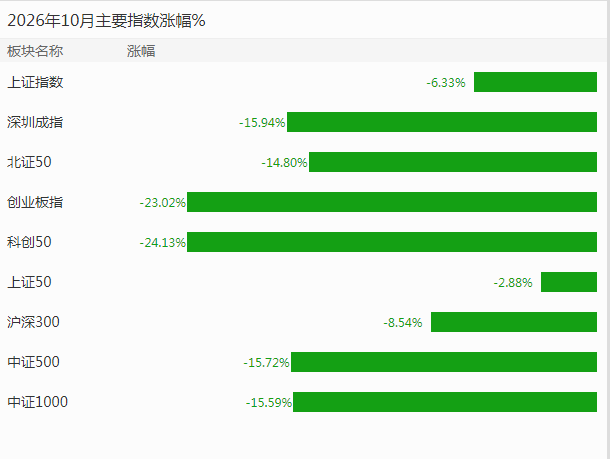
10月A股正式收官,全月走出极致分化的缩量下跌行情。主要指数全线收绿,双创指数单月跌幅均超23%,超4500只个股月线收阴,成长赛道集体重挫;另一边低估值红利资产逆势走强,多只龙头创下历史新高,高股息与高成长的估值剪刀差持续拉大,成为本月行情最鲜明的特征。
主要指数集体下挫 创业板指较高点回撤超44%
全月来看,各大指数普遍录得较大跌幅,成长风格指数调整幅度最深。其中创业板指、科创50等双创指数单月跌幅均超23%,创业板指较今年6月创下的历史高点累计回撤已超44%;深证成指、中证500、中证2000指数单月跌幅均超15%,市场整体调整范围广、幅度深。
个股层面更为惨淡,沪深两市超4500只个股月线收阴,全市场个股涨跌幅中位数超-12%,多数个股录得不同程度回撤,赚钱效应整体偏弱。
10月成交额TOP10全线下跌 科技成长成资金兑现重灾区
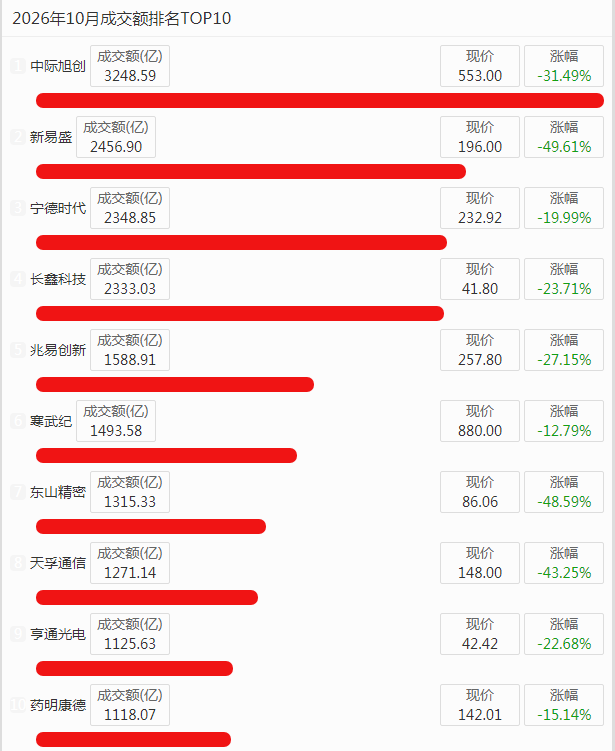
从月度成交榜单看,资金博弈最集中的核心,恰恰是本月调整的重灾区。2026年10月A股成交额TOP10清一色为科技成长与高端制造股,且全线录得下跌:
中际旭创以3248.59亿元成交额稳居榜首,单月股价下跌31.49%;
新易盛成交额2456.90亿元位列第二,单月大跌49.61%,股价接近腰斩;
宁德时代、长鑫科技成交额均突破2300亿元,分别下跌19.99%、23.71%;
兆易创新、寒武纪、东山精密、天孚通信、亨通光电、药明康德悉数上榜,单月跌幅从15%到48%不等,即便是榜单中跌幅最小的药明康德,全月也下跌15.14%。
成交最活跃的核心资产集体下挫,反映出主流资金在科技成长赛道上的分歧加剧,前期获利盘集中兑现离场,是本月市场调整的核心缩影。
算力硬件领跌全市场 宁德时代较高点腰斩
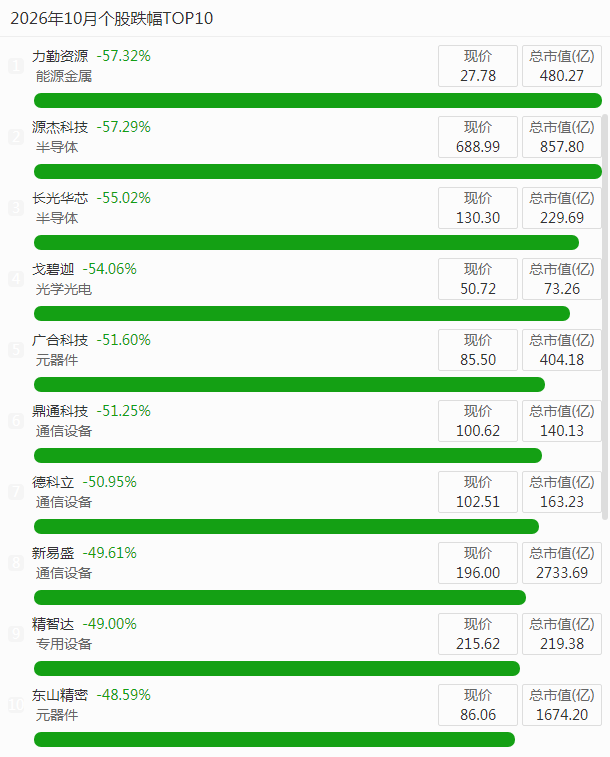
分赛道看,算力硬件方向成为本月跌幅第一梯队,CPO、PCB产业链集体走弱。源杰科技、长光华芯、广合科技单月跌幅均超50%,股价直接腰斩;中际旭创、新易盛、天孚通信等光模块龙头同步大幅回撤,前期涨幅较高的算力硬件股,成为本轮估值消化的核心对象。 新能源赛道同样承压,锂电龙头宁德时代走出月线三连阴,单月下跌近20%;截至10月末,公司股价较2026年5月7日创出的历史高点累计回落超50%,成长龙头的估值回归仍在持续。
极致分化另一面 红利股逆势新高 题材结构性活跃
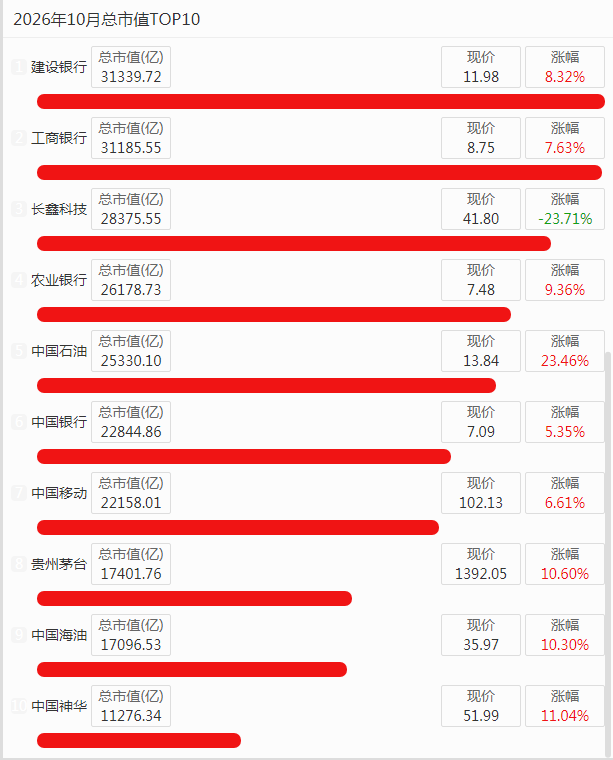
与成长赛道的普跌形成鲜明对比,低估值高股息的红利资产成为本月资金避风港,多只龙头逆势创出历史新高。银行板块中,建设银行、工商银行、中国银行、中信银行均刷新历史高点;煤炭能源板块同样强势,陕西煤业创历史新高,中国神华续创近19年新高,中国石油创下18年新高。
在市场避险情绪升温的背景下,稳定的分红与盈利确定性,成为资金抱团的核心逻辑。 题材端也涌现出局部赚钱效应:物理AI赛道持续发酵,凡拓数创单月股价翻倍,大业股份累计涨幅超90%;年末生肖主题炒作提前启动,“羊”字辈个股表现亮眼,海洋王股价实现翻倍,九阳股份累计涨超75%,百洋股份涨幅接近70%,成为弱市中为数不多的情绪出口。
整体来看,10月的A股是极致分化的一个月,“红利避险、成长调整”的主线贯穿全月。市场缩量下跌的背后,是资金风格的剧烈切换,高股息资产的持续走强,本质是对确定性的溢价;而科技成长的深度调整,既有前期涨幅过大的估值消化因素,也有业绩兑现节奏与市场预期的偏差。后续市场能否迎来企稳修复,核心仍在于增量资金的进场意愿,以及成长赛道的基本面验证进度。
风险提示:本文基于公开市场数据与行业公开信息整理,不构成任何投资建议。市场风格超预期切换、行业景气度波动、宏观政策变动均可能引发指数与个股大幅波动,请投资者理性决策、注意投资风险。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


