




苏州千亿富豪家族,在香港被泼了盆冷水
 分享到:


全球科技集体反弹,PCB、CPO大涨的行情中,折价发售的千亿PCB巨头,港股却破发了。
10月28日,东山精密正式登陆港交所,但开盘就破发,开盘价82.4港元,比发行价低了5.1%,盘中更是一度跌超6%。午盘和尾盘虽然一度反弹翻红,但最终还是以破发收盘,股价报86.15港元,总市值1676亿港元。
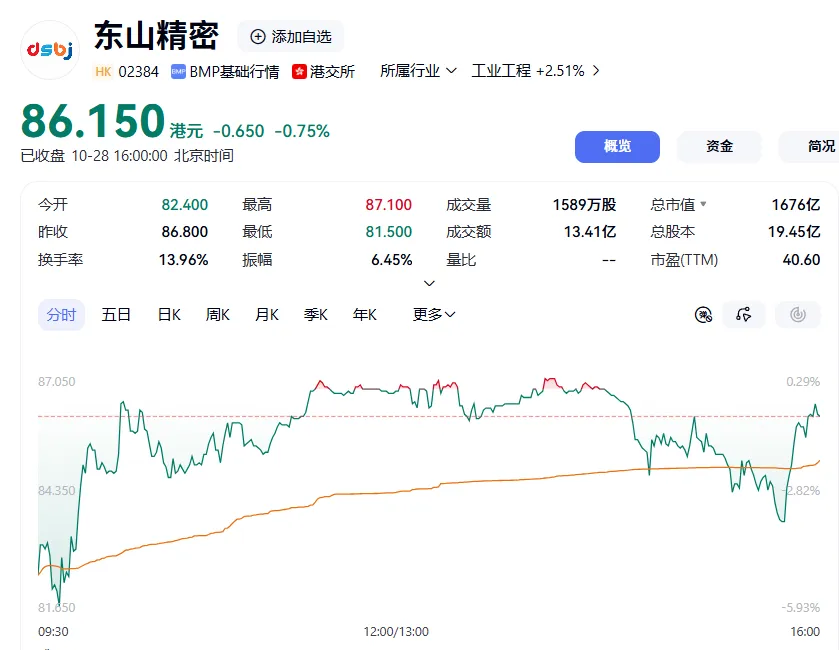
10月27日的暗盘表现更惨,收盘80.35港元,较发行价跌了7.43%。
但就在同一天,胡润百富榜出炉,东山精密背后的袁富根家族,以1170亿元财富位列第37名,一年暴涨730亿,财富增幅排进百富榜前十。
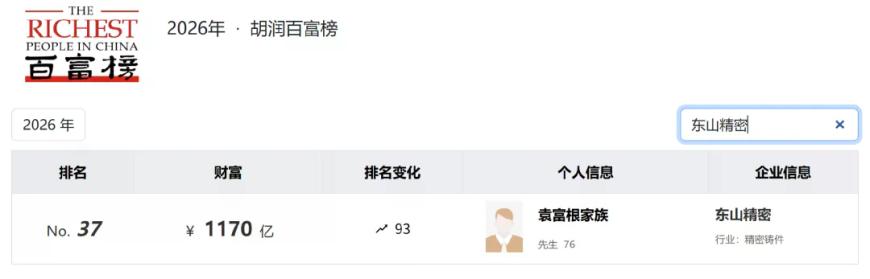
一边是财富榜上的家族狂欢,一边是港股市场的用脚投票。千亿富豪家族的财富曲线和二级市场的定价曲线,在同一天画出了两个方向。
1打六五折,散户还是不要
东山精密这次港股IPO,原本是带着光环来的。
今年上半年,东山精密靠着“PCB+光模块”概念,搭上全球AI大爆发的风口,业绩迎来大爆发,股价一度涨上280元,市值也冲上5000亿,成为“苏州股王”。
按照发行1.14亿股计算,此次募资总额约98.8亿港元,约合人民币84亿元,成为苏州史上最大IPO。
但认购结果让人大跌眼镜:公开发售认购只有0.52倍,连足额都没做到。
更耐人寻味的是,这是上市的价格,本身已经打了六五折了。
东山精密的发行价在86.8港元,10月23日招股结束当天,它的A股收盘价是114.22元。相比之下,直接便宜了35%。而最初,东山精密招股书发行价上限是93.8港元。
但散户依旧不买账。基本全靠基石投资者打包托底了。
招股书显示,东山精密引入了不少基石投资者,比如永钢集团旗下Aurora SF、永联投资、摩根资产管理(亚太)有限公司、阿里巴巴、CPE Bodhi、澜起科技旗下的LMR、睿远基金、Montage HK等,20家基石投资者共计认购了6.8亿美元,占总募资的一半。按今天的收盘价计算,基石投资者普遍浮亏。
不是东山精密的财报不好看,是市场情绪先撤了。7月以来,东山精密A股股价一路下泄,三个月跌去超63%。知名私募交易猿还疑似因1.7倍杠杆重仓东山精密,净值脚踝斩、回撤50%以上,发文向投资者道歉。再加上港股自身新股环境恶劣,9月以来上市的14只新股只有5只没破发,破发率高达64%,甚至还有新股首日闪崩43%。
东山精密选在这个节点上市,相当于顶着逆风开船。
2从村镇小作坊,到苏州股王
但谁能想到,如今这个千亿豪门,起点竟是在苏州东山镇的一个钣金小作坊。
1980年,袁富根带着几位工人在苏州东山镇办起一家小型钣金冲压厂,主要做钣金组件,靠给电视机厂做天线、五金件谋生。1998年,袁福根对小作坊进行现代公司制改革,袁富根占股60%,并担任执行董事兼经理、董事长。之后,两个儿子袁永锋、袁永刚先后参与东山钣金增资,以及老股东的退出,东山钣金逐渐成为家族持股独大的企业。2007年,公司完成股份制改革,并引入苏州国发、上海恒锐两家战略股东,公司也更名为东山精密。
可以说,袁福根掌控时的东山精密,只是老老实实的在干钣金,附加价值并不高。变化发生在“二代”上位后,东山精密就开始并购转型之路。
2014年,东山精密通过收购牧东光电进军光电显示;2016年,东山精密斥资约6亿美元收购维信电子MFLEX,顺利跻身苹果供应链。2018年,又以约2.93亿美元,收购PCB制造商超毅Multek,补齐PCB全产品线。自此,PCB业务也成为公司的核心支柱。
收购转型立竿见影。2021年东山精密营收317.93亿元,比2015年增长约8倍;归母净利润18.62亿元,增长约58倍。到2020年,它的PCB市占率已经爬到全球第三。
2023~2025年,东山精密又相继收购苏州晶端、Aranda Tooling工厂、法国GMD,切入车载显示和汽车电子领域。
东山精密最成功的一笔并购,是2025年收购光模块巨头索尔思光电。
索尔思光电是全球稀缺的具备IDM(集成器件制造商)垂直整合能力的企业,拥有EML(电吸收调制激光器)光芯片核心技术,具备100G、200G光芯片量产能力,甚至已经实现了200G EML芯片的99%自供。并且,索尔思光电的800G EML光模块已实现批量交付,1.6T光模块已通过英伟达等验证并小批量交付。
2025年6月,东山精密公告称,拟以不超过59.35亿元(约6.29亿美元)的现金,收购Source Photonics Holdings(索尔思光电)100%股权,仅4个月就完成了收购。
事实也证明,袁氏家族赌对了。2026年上半年,东山精密光模块业务实现收入53.51亿元,占集团总营收的19.2%,却贡献了接近四成的毛利,整体毛利率达39.2%。
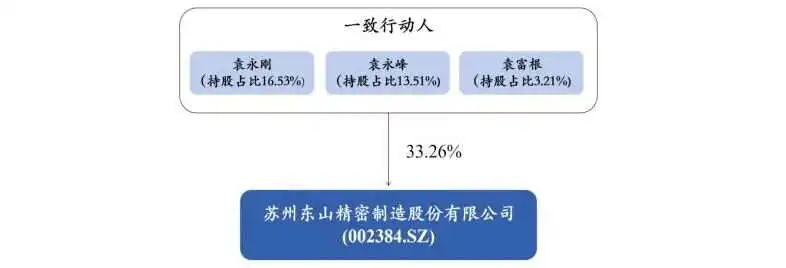
四十多年,从钣金工厂到AI算力产业链龙头,东山精密通过一次次并购,实现华丽的转型。持股33.26%的袁氏家族也一跃站上了千亿俱乐部。
3负债狂飙,募资还债
一路买买买让东山精密大获成功,代价是资产负债表绷紧了。
2025年报显示,因为年内并购索尔思光电和GMD集团,东山精密的投资活动现金流出同比增加85.14%至102.9亿元,而在2024年末,该数值仅为约55.59亿元。
把时间线拉长来看,据不完全统计,加上索尔思光电,东山精密收购耗资累计超150亿。
负债也跟着狂飙。2023年至2025年,东山精密的资产负债率分别约为59%、58.96%、63.98%。公司负债总额从2024年末的约271亿元大幅攀升至2025年末的约385亿元。
到了2026年6月末,资产负债率进一步上升至64.5%,总负债增至446亿。
其中,短期借款进一步达到96.3亿元,一年内到期的非流动负债约29.8亿元,加上长期借款94.4亿元,三项负债就合计逾220亿元。从账面上看,其持有货币资金88亿元加上交易性金融资产8亿元,合计96亿元,刚刚覆盖短期借款,现金流动性较紧绷。
持续并购也让商誉高企。2023年-2026年上半年,东山精密的商誉金额一路从21.6亿元猛增到46.8亿元。这也意味着,任何商誉减值,都可能都公司经营业绩产生重大不利影响。
此次港股募资近百亿港元,其用途除了建设新设施及升级现有生产设施及产线、投资并购,还有偿还现有债务。
当然,大头还是在高端PCB和光模块扩产。按招股文件,约占募资金额的64.5%,还有约10%补充营运资金。
财报披露,截止今年6月末,东山精密在建工程余额已达45.14亿元,PCB、光模块、高端AI PCB等多条产线同步处在资本开支集中释放。
索尔思的光芯片和光模块扩产计划,今年8月已追加到17亿美元。据虎嗅梳理,加上PCB高端产能、泰国和墨西哥基地,未来两三年东山精密计划花出去的美元超过27亿。
进攻和防守同时出现在募资用途里:一边扩产抢AI算力红利,一边还债补流动性。市场会怎么想,港股已经给了答案。
值得注意的是,此次募资净额剩下约20%,大约20亿港元,留给“潜在的战略投资或收购”。
也就是说,这个靠一路买买买一路狂飙的东山精密,或许还在寻找下一个并购标的。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


