




午后,加速下跌!接连创新低,这一品种怎么了?
 分享到:


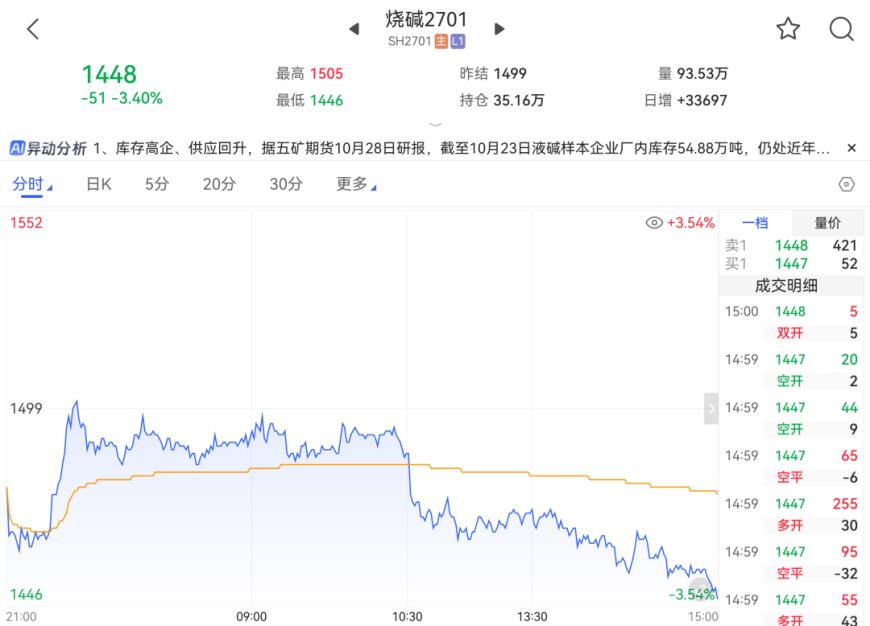
近日,烧碱期价持续走弱,主力2701合约不断刷新上市以来低位。今日午后,主力2701合约加速下跌,收盘下跌3.4%、报1448元/吨,已较高点(2908元/吨)“腰斩”,再创上市以来新低。
国元期货分析师张霄认为,烧碱期价持续下跌是基本面多重因素共振的结果。“从供应看,烧碱行业装置重启量大于检修量,供应压力持续累积。”张霄表示,更为核心的矛盾是,行业正处于新增产能集中释放期,这意味着供应增量并非阶段性扰动,而具备中长期特征。在需求未能实现同步扩张的背景下,供给持续放量将对现货价格形成压制。“从需求看,烧碱需求主要来自氧化铝和非铝领域,但两者目前需求低迷。”
张霄表示,一方面,氧化铝行业受低利润影响,开工负荷与备货意愿均受到抑制,对烧碱的需求偏弱。另一方面,在当前缺乏明显利多驱动的环境下,非铝领域也难以形成增量需求。供应增量无法被需求消化,进而加剧了烧碱行业供需失衡。“从库存看,高库存叠加新增产能释放,烧碱行业累库压力尚未解除。”张霄表示,值得关注的是,当前的高库存并非终点,后期随着新增产能进一步释放,库存累积压力或加大。即使行业短期检修带来阶段性供给扰动,也难以改变库存偏高的整体格局。在高库存背景下,烧碱价格反弹空间受到明显制约。与此同时,烧碱价格下行正在侵蚀上市公司利润。
记者梳理上市公司三季报发现,滨化股份第三季度归母净利润为1482.05万元,同比下降81.67%,但营收同比增长16.59%,反映出价格下跌对毛利润的挤压。氯碱化工第三季度归母净利润为7567.49万元,同比下降55.42%,公司明确提到烧碱售价下降拖累经营利润。虽然中泰化学前三季度归母净利润同比扭亏为盈,但第三季度归母净利润为374.58万元,同比下降74.86%。英力特的经营数据相对惨淡,前三季度归母净利润为-4.25亿元,第三季度亏损1.78亿元、营收同比下降33.64%。然而,在烧碱价格下行周期下,企业投产意愿依然强烈。
据国贸期货分析师张国才介绍,四季度行业仍有约50万吨新产能投放,年内已投产177万~187万吨,全年新增产能增速约为4%。记者了解到,造成这种现象的主要原因是,当前液氯价格维持在每吨300~500元,氯碱仍能保持微利,“以氯补碱”格局延续。张国才表示,只要液氯价格未出现大幅走弱,即便烧碱价格单边走弱,企业也缺乏主动降负、大规模减产的动力。“从估值看,当前盘面深度贴水,烧碱期货近月合约与主力合约价差在40元/吨,反映出市场对远期供大于求的谨慎定价。”张国才提醒,当前盘面处于成本支撑与弱现实的夹缝中,不宜过度悲观,但难言趋势反转,震荡探底或是主基调。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


