




Q3单季净利环比大降41%!中信证券前三季度营收665.90亿 龙头也难跳出靠天吃饭、行情周期规律?近一年已累计下跌约12.8%
 分享到:


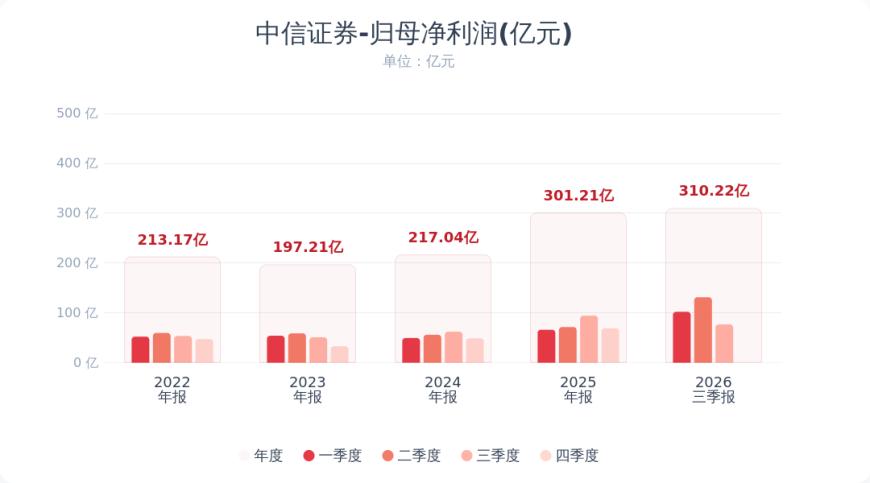
10月26日晚间,券商龙头中信证券(600030.SH)披露2026年三季报,业绩呈现“累计高增、单季承压”的强烈反差。前三季度公司实现营业收入665.90亿元,同比增长18.60%;归母净利润310.22亿元,同比增长32.66%,累计增速稳居头部券商第一梯队。但单三季度盈利出现明显回落:Q3单季营收168.98亿元,同比下降26.59%;归母净利润76.79亿元,同比下降20.19%;较二季度的131.27亿元环比大幅下降41%,单季盈利水平收缩显著。
前三季高增有支撑 多主业协同发力
公告明确,前三季度业绩同比增长,核心源于经纪业务、投资银行业务、资产管理业务收入增加,叠加信用减值损失转回的正向贡献。
上半年A股市场交投活跃,两市日均成交额维持高位,直接带动经纪佣金收入稳步增长;股权融资、再融资项目集中落地,投行业务承销规模保持行业领先,储备项目持续转化为收入;资管业务主动管理规模持续扩张,产品结构优化,贡献稳定的管理费增量。与此同时,公司持续推进风险出清,信用减值损失转回进一步增厚了当期利润,扣非归母净利润同比增长34.47%,盈利质量同步提升。
单季盈利大幅收缩 市场波动拖累业绩
单三季度业绩同比、环比双降,是市场环境走弱与高基数效应共同作用的结果。 三季度A股整体进入震荡调整阶段,沪指区间下跌约6%,创业板指回撤超27%,两市日均成交额环比明显回落,市场风险偏好持续下行。权益市场回调直接拖累自营投资收益,经纪业务佣金随交投降温同步收缩,两融业务规模也随市场情绪有所回落。这也并非中信证券个例,中金公司非银金融分析师王思玥对42家上市券商的预测显示,2026年第三季度上市券商归母净利润总额有望达到782亿元,同比增长15.5%,但环比下降17.1%。
行业周期魔咒再度应验?龙头也难跳出靠天吃饭规律?
这份单季业绩的明显回落,也让市场再次讨论起券商行业“靠天吃饭”的周期魔咒。
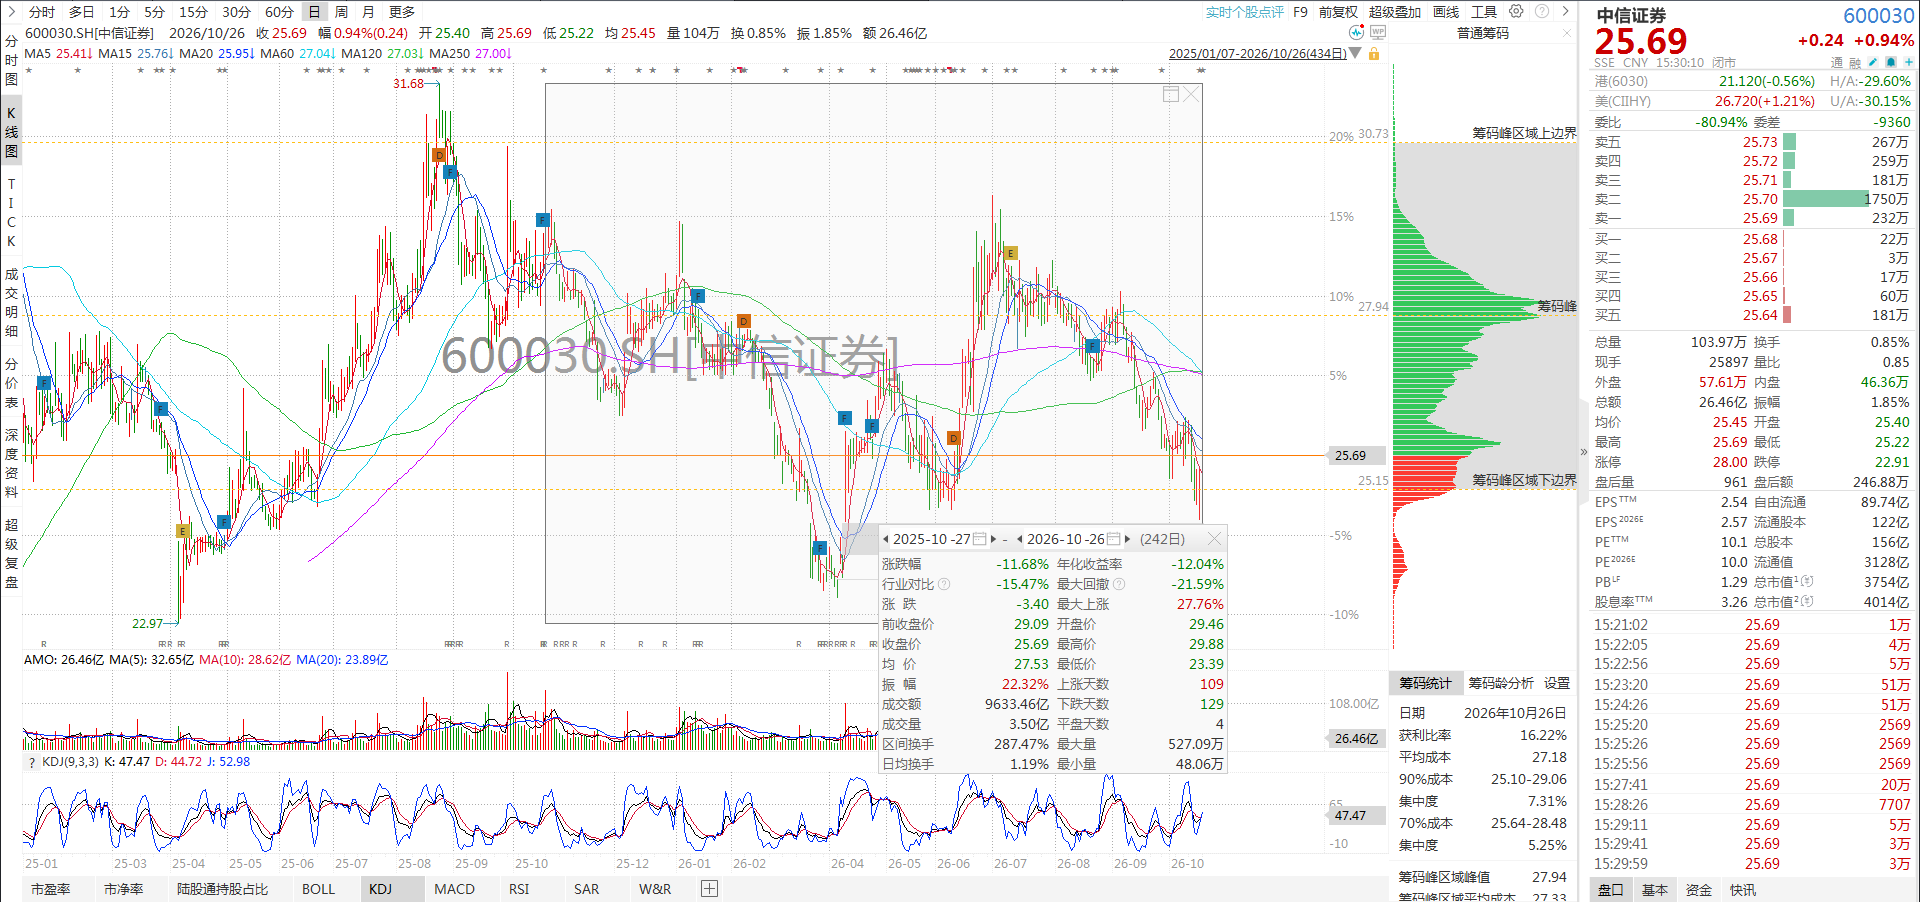
从股价表现看,近一年的走势同样折射出周期特征。2025年10月27日公司股价开报29.46元,截至2026年10月26日收盘报25.69元,近一年累计下跌约12.8%,期间随市场行情起伏呈现明显的波段特征——上半年市场修复阶段股价同步走高,三季度调整期随之回落,股价波动与业绩波动节奏高度契合。
作为典型的强周期行业,券商业绩始终与二级市场行情深度绑定:市场交投活跃、指数上行阶段,自营、经纪、两融、投行全线发力,业绩集中释放;一旦市场进入调整期,交投降温、自营回撤、融资规模收缩,盈利便会同步回落,业绩波动幅度普遍大于多数实体行业。作为行业绝对龙头,中信证券凭借全牌照布局、多元化业务结构能够一定程度平滑波动,但似乎仍难以完全避开市场行情的影响。“行情涨业绩升、行情跌业绩降”的运行逻辑,仍是全行业普遍面临的特征,这也是券商板块长期难以摆脱周期估值框架的一大原因。
整体来看,尽管单季业绩承压,但中信证券前三季累计业绩仍保持较高增速,行业龙头地位稳固。对于券商板块而言,业绩与市场行情高度绑定是长期特征,短期波动属于正常的周期现象。后续板块能否迎来估值修复,核心仍取决于市场交投活跃度的回升,以及行情整体的回暖节奏。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。市场行情大幅波动、行业监管政策变化、业务开展不及预期均可能引发业绩与股价波动,请投资者理性决策、注意投资风险。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


