




东岳硅材前三季度净利大增19413.54%,硬科技多股三季报业绩爆发
 分享到:


10月23日盘后,A股进入三季报集中披露期,新材料、半导体、电子元器件、高端制造等上游赛道多家上市公司交出超预期财报。部分企业净利润同比增幅突破400%,东岳硅材更是实现净利润同比增长19413.54%的百倍级增长,成为本轮三季报当中最受市场关注的标的。从背后驱动逻辑看,既有周期行业供需格局反转带来的盈利修复,也有AI算力、新能源、智能驾驶下游需求爆发拉动产业链景气上行,但高增速背后的基数效应、行业周期性波动同样值得投资者警惕。
东岳硅材(300821)财报数据格外引人瞩目。公司2026年前三季度实现营业收入39.71亿元,同比增长31.21%;归母净利润5.57亿元,同比大幅增长19413.54%。单看第三季度,实现营收13.06亿元,归母净利润1.29亿元,同比增长427.06%。
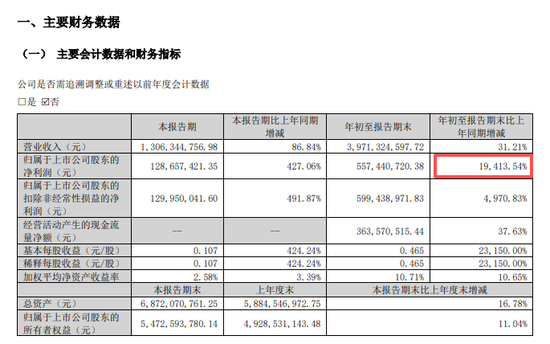
对于业绩大幅改善,公司解释主要来自行业基本面的周期修复。有机硅行业供需格局改善,带动主营产品价格同比上行;同时上游工业硅等原材料采购价格同比回落,叠加公司内部精细化管理降本增效,推动综合毛利率大幅抬升。需要客观看到,如此夸张的同比增速,很大程度源于去年同期行业处于周期底部,公司净利润基数极低,属于周期底部反转后的扭亏式高增长,并不代表企业盈利规模已经达到同等倍数级别的扩张。有机硅属于典型强周期化工品种,后续原材料价格波动、新增产能投放,都可能对盈利水平形成扰动。
半导体产业链同样迎来业绩释放,AI算力需求成为核心驱动。寒武纪(688256)前三季度实现营收95.26亿元,归母净利润37.15亿元,同比增长131.49%;第三季度单季净利润14.04亿元,同比增长147.74%。AI应用持续落地,算力芯片市场需求快速扩张,带动公司产品订单与营收利润同步走高。
立昂微(605358)前三季度顺利实现扭亏为盈,归母净利润1.74亿元,上年同期亏损1.08亿元;第三季度单季净利润9018.18万元,同比增长373.03%。受益AI、新能源汽车、智能驾驶下游需求拉动,半导体硅片在手订单充足,12英寸大硅片产销量提升摊薄单位生产成本,产品结构升级推动毛利率显著修复。
电子元器件板块同样迎来集体业绩爆发。风华高科(000636)前三季度营业收入57.99亿元,归母净利润6.42亿元,同比增长180.9%;第三季度单季净利润3.51亿元,同比增长470.17%,主营元器件产品销量、产品均价同步上行。此外,商络电子前三季度净利润同比增长462.64%;金百泽同比增长468.3%;本川智能单季净利润同比增长438%;建设工业前三季度净利润同比增长321.78%,一批上游制造企业盈利数据亮眼。
综合来看,本轮三季报高增标的集中于硬科技上游环节,可以划分为两大类型。第一类是像东岳硅材这样的周期新材料企业,经历过去两年行业出清、减产控产之后,供需格局改善,产品价格回升,从亏损或者微利状态走向盈利,同比增速受低基数影响显得格外惊人。第二类是半导体、电子元器件企业,受益AI算力、新能源产业需求扩张,国产替代持续推进,订单饱满带动营收与利润持续向上。
市场机构提示,面对百倍、数倍级别的净利润增速,投资者需要理性甄别,不能简单把同比高增速直接等同于企业进入永续高增长通道。 其一,周期行业要区分“基数效应”和长期成长,东岳硅材的超高同比增速建立在去年同期行业低谷低利润基础之上,有机硅产品价格、上游原材料价格具备强波动性,一旦后续供给释放,行业盈利水平存在回落风险。 其二,半导体、元器件赛道高度依赖下游需求景气度,AI资本开支节奏、海外客户订单变化、行业价格竞争,都会扰动后续季度盈利表现。部分企业单季度爆发,不代表可以持续复制。 其三,重点跟踪扣非净利润、毛利率、经营性现金流等核心指标,兼顾业绩增长质量,而不是只看同比增幅数字。
随着10月底三季报披露进入冲刺阶段,后续还将有大量硬科技、周期行业公司财报陆续公开。市场将进一步验证上游产业链景气度的持续性,观察高增长能否延续到第四季度。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


