




A股头条:国常会大消息,要加快建设生育友好型社会 近10家A股AI科技龙头集体公告,回应生产经营情况
 分享到:


要闻速递
1、国务院总理李强10月23日主持召开国务院常务会议,研究统筹人口与经济社会发展有关工作,听取推进全国服务业大会部署落实情况汇报。会议指出,人口是经济社会发展的基础条件,要更好统筹人口与经济社会、资源环境的关系,进一步完善相关政策,持续积累和释放人口综合红利,以人口高质量发展更好支撑经济社会高质量发展。要更加突出人的全面发展,提高人口科学文化、职业技能、身心健康等水平,加快完善全民终身学习机制,广泛开展技能培训,强化教育、培训与产业发展协同联动,促进高质量充分就业。要加强区域人口发展分类指导,引导城乡人口有序流动,稳步推进基本公共服务均等化,根据人口分布情况优化基础设施布局,推动公共服务资源与常住人口变化动态适配。要加快建设生育友好型社会,持续完善婚嫁、生育、养育、教育等政策,优化面向家庭的财税、社保、住房等支持举措,努力稳定新出生人口规模。
2、中央网络安全和信息化委员会印发《国家信息化“十五五”规划》,到2030年,我国信息化取得重大进展,在推进中国式现代化中的作用更加凸显。信息基础设施巩固拓展领先优势,陆海空天立体化网络体系基本形成,新一代通信网全面建成,适时启动第六代移动通信(6G)商用,国家区块链网络基本建成,智能互联网加快布局发展。网信科技创新能力显著增强,科技创新体系更加健全,重点领域关键核心技术取得突破。网信产业生态繁荣发展,数字技术和实体经济深度融合,网信企业综合实力显著增强。经济社会数字化网络化智能化应用水平迈上新台阶,赋能经济社会发展和治理能力明显提升。网络安全保障坚实有力,法规标准体系更加完善,网络空间命运共同体理念深入人心。
3、证监会就《私募投资母基金管理规定(征求意见稿)》公开征求意见。根据《私募条例》,母基金是指符合中国证监会规定条件,将主要基金财产按照一定比例投资于其他私募基金的私募基金。《母基金规定》细化认定标准,要求母基金投资于其他私募基金份额的金额不低于其资产净值的80%,并对基金名称、经营范围、基金合同、投资比例等作出规定。根据所投资范围差异将母基金分为私募证券投资母基金、私募股权投资母基金、创业投资母基金、复合型母基金等多个类型,合理满足中长期资金进行多资产配置需求。
4、国务院办公厅印发《关于适应人工智能技术发展助力构建就业友好型发展方式的意见》。《意见》部署了6个方面18项主要任务。一是强化人工智能的就业创造效应。拓展新兴领域人工智能就业新空间,培育中小微企业稳岗扩岗新动能,创造人工智能领域就业创业新模式,加快开发人工智能领域新职业。二是构建就业友好型人工智能升级路径。挖掘传统领域人工智能就业潜能,减缓人工智能应用就业替代影响,建立人工智能应用就业风险评估机制。三是提升劳动者数字素养和就业能力。协同培养人工智能创新型人才,实施人工智能专项培训计划。四是推动人工智能赋能高品质就业政策服务。运用人工智能助力就业政策落实,提高就业服务智能化水平,加大转型转岗就业支持力度。五是健全劳动者权益保障制度和社会保障制度。优化适应人机协同的劳动者权益保障制度,完善灵活就业、新就业形态劳动者社会保障制度,健全适应人工智能技术发展的收入分配机制。六是完善人工智能应用就业监测预警和风险应对体系。强化人工智能应用就业风险监测预警,加强人工智能应用就业影响研究,健全人工智能应用就业风险应对机制。
5、央行公告,为保持银行体系流动性充裕,2026年10月26日,中国人民银行将以固定数量、利率招标、多重价位中标方式开展7000亿元MLF操作,期限为1年期。评:由于10月有9000亿元MLF到期,这意味着10月MLF续作缩量2000亿元。不过当月中期流动性依然连续第4个月整体净投放。
6、国泰海通计划运用自有资金不超过6.7亿元,认购富国基金、摩根基金、易方达基金、华安基金、南方基金等多家基金公司旗下主动ETF,今日已认购2.59亿元,后续投资将在各产品首发募集期间完成。国泰海通表示,本次以自有资金投资并长期持有上述主动ETF,旨在以实际行动体现公司对中国资本市场长期健康稳定发展的充足信心。评:一是机构开始表态明确支持市场,这说明当前确实已经跌到价值区域。
7、据不完全统计,23日晚间,包括寒武纪、生益电子、佰维存储、联讯仪器、源杰科技、天孚通信、中际旭创、新易盛、光迅科技在内的9家A股AI科技龙集体发布关于公司近期生产经营情况的公告。其中寒武纪公告,公司将继续围绕面向大模型的芯片和软件平台项目等,巩固并扩大在人工智能算力领域的技术领先优势。佰维存储公告,2026年来DRAM、NANDFlash等主要存储产品价格显著上涨,看好AI产业发展带来的中长期市场机遇。评:不过从当前科技巨头已经披露的信息看,未来半年无论是营收指引还是资本开支预期都非常强,没有太大的问题,很多东西都还处于预期层面,没有成为现实。
隔夜外盘
全球市场:美股三大指数集体收跌,道指跌1.24%,本周累计上涨0.41%;纳指跌0.21%,本周累计下跌0.71%;标普500指数跌0.52%,本周累计下跌0.47%。热门科技股多数下跌,谷歌跌超1%,亚马逊、Meta跌近1%,SpaceX涨超1%,存储板块走高,SK海力士涨超4%,美光科技涨超2%。油气板块大涨,雪佛龙、埃克森美孚、壳牌涨超2%。贵金属、航空股、食品饮料走低,凯撒铝业跌超6%,美国黄金公司、美洲白银公司、美国航空、达美航空跌超3%,泛美白银、可口可乐、好时跌超2%。中概股多数下跌,阿里巴巴跌超2%,京东、百度跌超1%,小鹏集团、爱奇艺涨超1%。
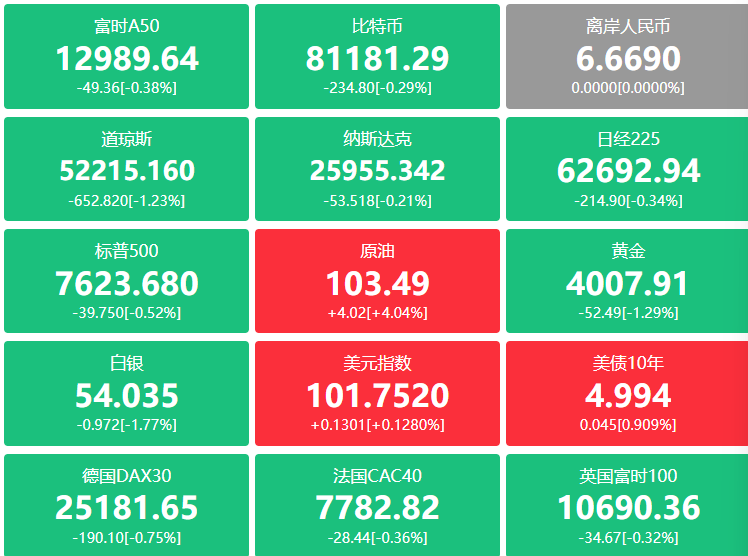
外汇期货:美元指数涨0.19%报101.805点,本周大致持平;离岸人民币兑美元报6.6690元,较周四纽约尾盘涨37点,本周离岸人民币累计上涨大约170点,涨幅大约0.26%;现货黄金跌0.71%报3996.10美元,本周累跌4.07%整体持续走低;黄金期货累跌4.09%报4010美元,现货白银跌1.25%报53.8897美元,本周累跌5.44%;WTI原油涨3.80美元,涨幅3.92%报103.27美元,本周累计上涨超4.29%,布伦特原油收涨3.55美元,涨幅超3.13%报116.72美元,本周累涨超过6.24%。
市场策略
结构层面,周五市场上演教科书级探底大反攻,早盘沪指低开低走下探至3574点,触发大级别分时线低点共振后开启强势修复,全天最高反弹至3691点,振幅超110点;创业板指从早盘跌超3%逆转至收盘涨超4%,双创指数日内振幅均超7%。本次反弹由分时线低点共振触发,筹码置换、时间周期均在逐步到位,反弹的持续性仍需后续走势验证。
运行节奏层面,本次下探属于底部区域的反技术诱空杀跌,恐慌盘集中涌出的同时,增量大资金在低位逆势承接,空头动能得到集中消耗。单日反转不代表底部构筑完成,更健康的运行路径是边涨边洗、进二退一,通过震荡消化低位不坚定筹码。下周初指数面临5日线与前期下跌趋势线的反压,周一早盘大概率出现冲高消化动作,难以直接走出单边上涨行情,整体仍处于底部磨底的进程中。
操作上坚守原有布局思路,将个股分为两类区别应对。和指数波动高度同步的超跌抄底品种,周一早盘冲高阶段可先兑现部分波段利润,不盲目追涨;走势独立、处于基本面周期底部的低位品种,可继续作为底仓持有,不受短期指数波动干扰。中期布局等待指数企稳信号进一步确认,不因单日反转盲目满仓,也不因短期震荡轻易出局。
题材掘金
《国家信息化“十五五”规划》:到2030年新一代通信网全面建成 国家区块链网络基本建成
10月23日,中央网络安全和信息化委员会印发《国家信息化“十五五”规划》,到2030年,我国信息化取得重大进展,在推进中国式现代化中的作用更加凸显。信息基础设施巩固拓展领先优势,陆海空天立体化网络体系基本形成,新一代通信网全面建成,适时启动第六代移动通信(6G)商用,国家区块链网络基本建成,智能互联网加快布局发展。网信科技创新能力显著增强,科技创新体系更加健全,重点领域关键核心技术取得突破。网信产业生态繁荣发展,数字技术和实体经济深度融合,网信企业综合实力显著增强。经济社会数字化网络化智能化应用水平迈上新台阶,赋能经济社会发展和治理能力明显提升。网络安全保障坚实有力,法规标准体系更加完善,网络空间命运共同体理念深入人心。
相关个股:中兴通讯(000063)、中国卫通(601698)
上海:鼓励企业前瞻布局物理AI 重点突破世界模型构建、多模态物理感知、虚实交互与自主决策等核心技术
10月23日,上海市经济和信息化委员会印发《上海市加快推动人工智能赋能工业服务业高质量发展行动方案(2027-2028年)》,其中提到,支持企业开展工业智能体任务规划、工具使用、长期记忆、互认互通、群体协同等技术攻关,加快研发感知、决策、执行等关键组件,完善智能体工具链。鼓励企业前瞻布局物理AI,重点突破世界模型构建、多模态物理感知、虚实交互与自主决策等核心技术。支持工业软件企业突破几何内核、求解器等核心技术,健全云化计算机辅助设计、计算机辅助工程等产品体系。对企业开展以上技术攻关项目,给予最高2000万元支持。
相关个股:宝信软件(600845)、云赛智联(600602)
公告精选
【重大事项】
三安光电:实控人林秀成被检察机关批准逮捕
佰维存储:2026年来DRAM、NANDFlash等主要存储产品价格显著上涨,看好AI产业带来的中长期机遇,实控人提议新一轮2亿-2.5亿元回购注销
生益电子:AI服务器、800G/1.6T交换机相关PCB订单稳步增长,1.6T光模块产品获突破性进展
协和电子:控股股东筹划控制权变更,10月26日起停牌
中国神华:全资子公司拟约6.18亿元收购煤制气公司50%股权,收购后实现全资控股
润泽科技:孙公司河北润澜获进银新金40亿元增资,资金投向AI项目,增资后仍为控股孙公司
5天3板兆威机电:人形机器人相关业务收入占比极低,不足上半年营收1%
兆丰股份:拟不超2800万美元在韩国投建生产基地
8天4板华瓷股份:氧化锆陶瓷新材料上半年营收占比仅1.15%,题材炒作风险高
2连板正裕工业:柔性触觉产品仅送样、未量产,暂无相关收入
【业绩】
寒武纪:Q3净利润同比增148%、环比增8% 前三季度净利同比增131.49%
歌尔股份:前三季度净利润同比增1.21%,Q3净利小幅下滑 拟10派1.5元
华友钴业:前三季度净利小幅增长 Q3净利润同比下滑46.68%
紫金矿业:前三季度归母净利润575.26亿元 同比增长51.93%
洛阳钼业:前三季度净利润240.2亿元同比增长68.21%
北方稀土:前三季度净利润36.46亿元 同比大增136.55%
金风科技:前三季度净利润同比增11.25%Q3营收、净利双双同比下滑
平安银行:前三季度净利润391.86亿元 同比增长2.2%
中国神华:前三季度净利润444.03亿元,同比增长3.8%
九州通:前三季度净利润同比下降14.85% 拟10派1元
明泰铝业:前三季度净利润19.17亿元 同比增长36.5%
立昂微:前三季度扭亏,Q3净利润同比大增373.03% 半导体硅片业务盈利改善
东岳硅材:前三季度净利润同比暴涨19413.54%行业供需改善带动盈利修复
思源电气:前三季度净利润24.03亿元 同比增长9.66%
赤峰黄金:前三季度净利润同比增11.05% Q3净利同比下滑41.84%
中海油服:前三季度净利润小幅增长0.7% Q3净利小幅回落
巨化股份:前三季度净利润同比增5.34% Q3净利同比下滑35.58%
汤臣倍健:前三季度净利润同比下滑10.42% Q3业绩回暖
乐鑫科技:前三季度净利润5.53亿元 同比增长46.76%,Q3增速进一步抬升
昊帆生物:前三季度净利润同比增8.76% 拟10派1.5元
拉卡拉:前三季度净利润8.65亿元 同比大增155.29%
丽珠集团:前三季度净利润同比下滑26.57% 拟10派12.39元
浙富控股:前三季度净利润16.62亿元 同比增长124.91%
红旗连锁:前三季度净利润小幅下滑2.81%
税友股份:前三季度净利润同比增长106.84% AI赋能叠加资产处置增厚收益
东阿阿胶:前三季度净利润13.3亿元 同比增长4.39%
石英股份:前三季度净利润小幅下滑1.77% Q3盈利回暖
隆鑫通用:前三季度净利润小幅下降2.14%
【回购】
澜起科技:完成回购,累计耗资4.1亿元回购208.8万股
天孚通信:拟1亿-1.5亿元回购股份并全部注销 回购上限350元/股
长龄液压:拟7000万-1.3亿元回购 用于股权激励
汇成股份:拟5000万-8000万元回购 用于员工持股或股权激励
美湖股份:控股股东提议3000万-5000万元回购股份注销
【签大单】
特锐德:预中标约9340万元铁路物资项目
交易提示
【下修股东会】天奈转债(118005)
【开始转股】金杨转债(123269)
【转债除息】天润转债(110097)
【转债除息】芯能转债(113679)
【转债除息】冠宇转债(118024)
【转债除息】帝欧转债(127047)
【转债除息】泰坦转债(127096)



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


