







来源:金石杂谈
10月23日消息,A股开盘又是5000股嗷嗷待涨,这个月似乎每天都是同样的剧情上演,但每个人都在等待:这次不一样。
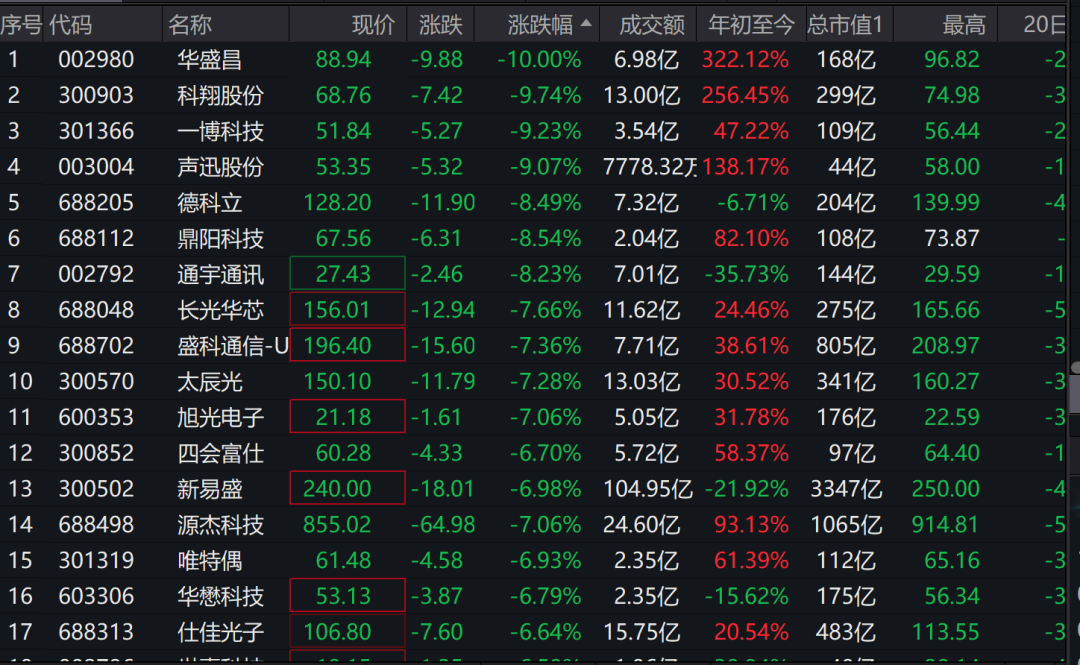
AI科技大牛股们,站在光里、走进芯里,如今成了最大笑话,只剩下砸盘俩字在耳畔鬼笑。
昨天传出浙江大户爆仓,持仓集中在中际旭创、新易盛,昨日新易盛暴跌12%,今日再度崩跌7%,中际旭创跌5%,天孚通信跌近7%。此前的大牛股们,纷纷成了笑话,源杰科技因大摩对FCC推演,从10倍大牛股到单月股价腰斩。
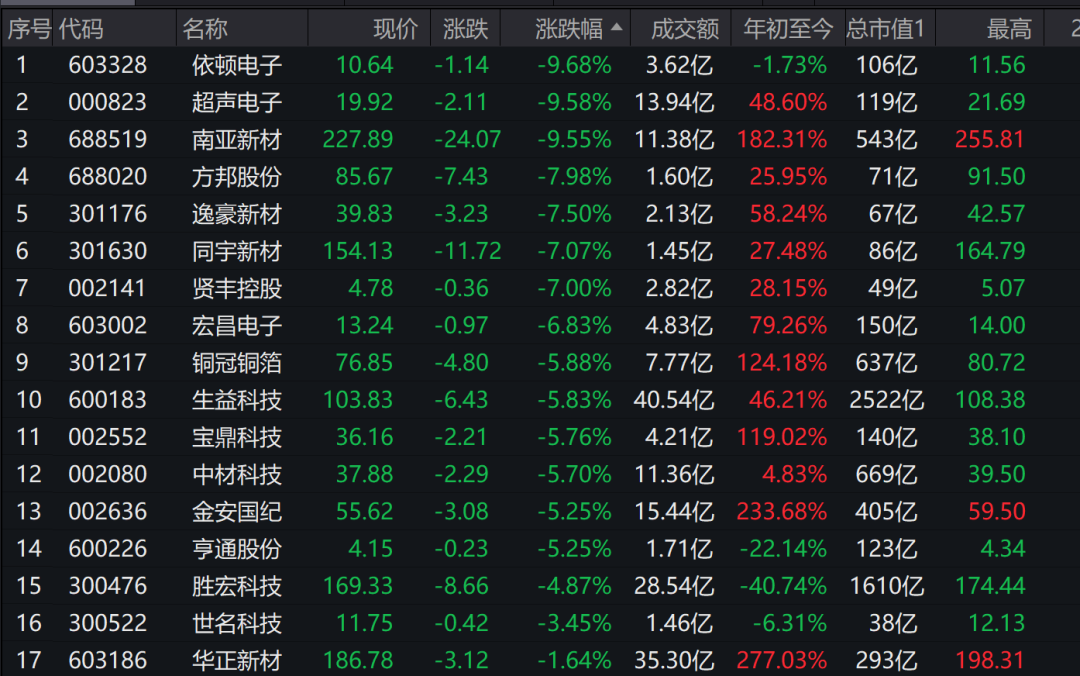
PCB同样惨烈,依顿电子、超声电子、南亚新材集体跌近10%,逸豪新材、方邦股份跌超7%,生益科技、宝鼎等跌超5%,就连扣非净利狂增40倍的华正新材也一度跌7%,如今跌近2%。
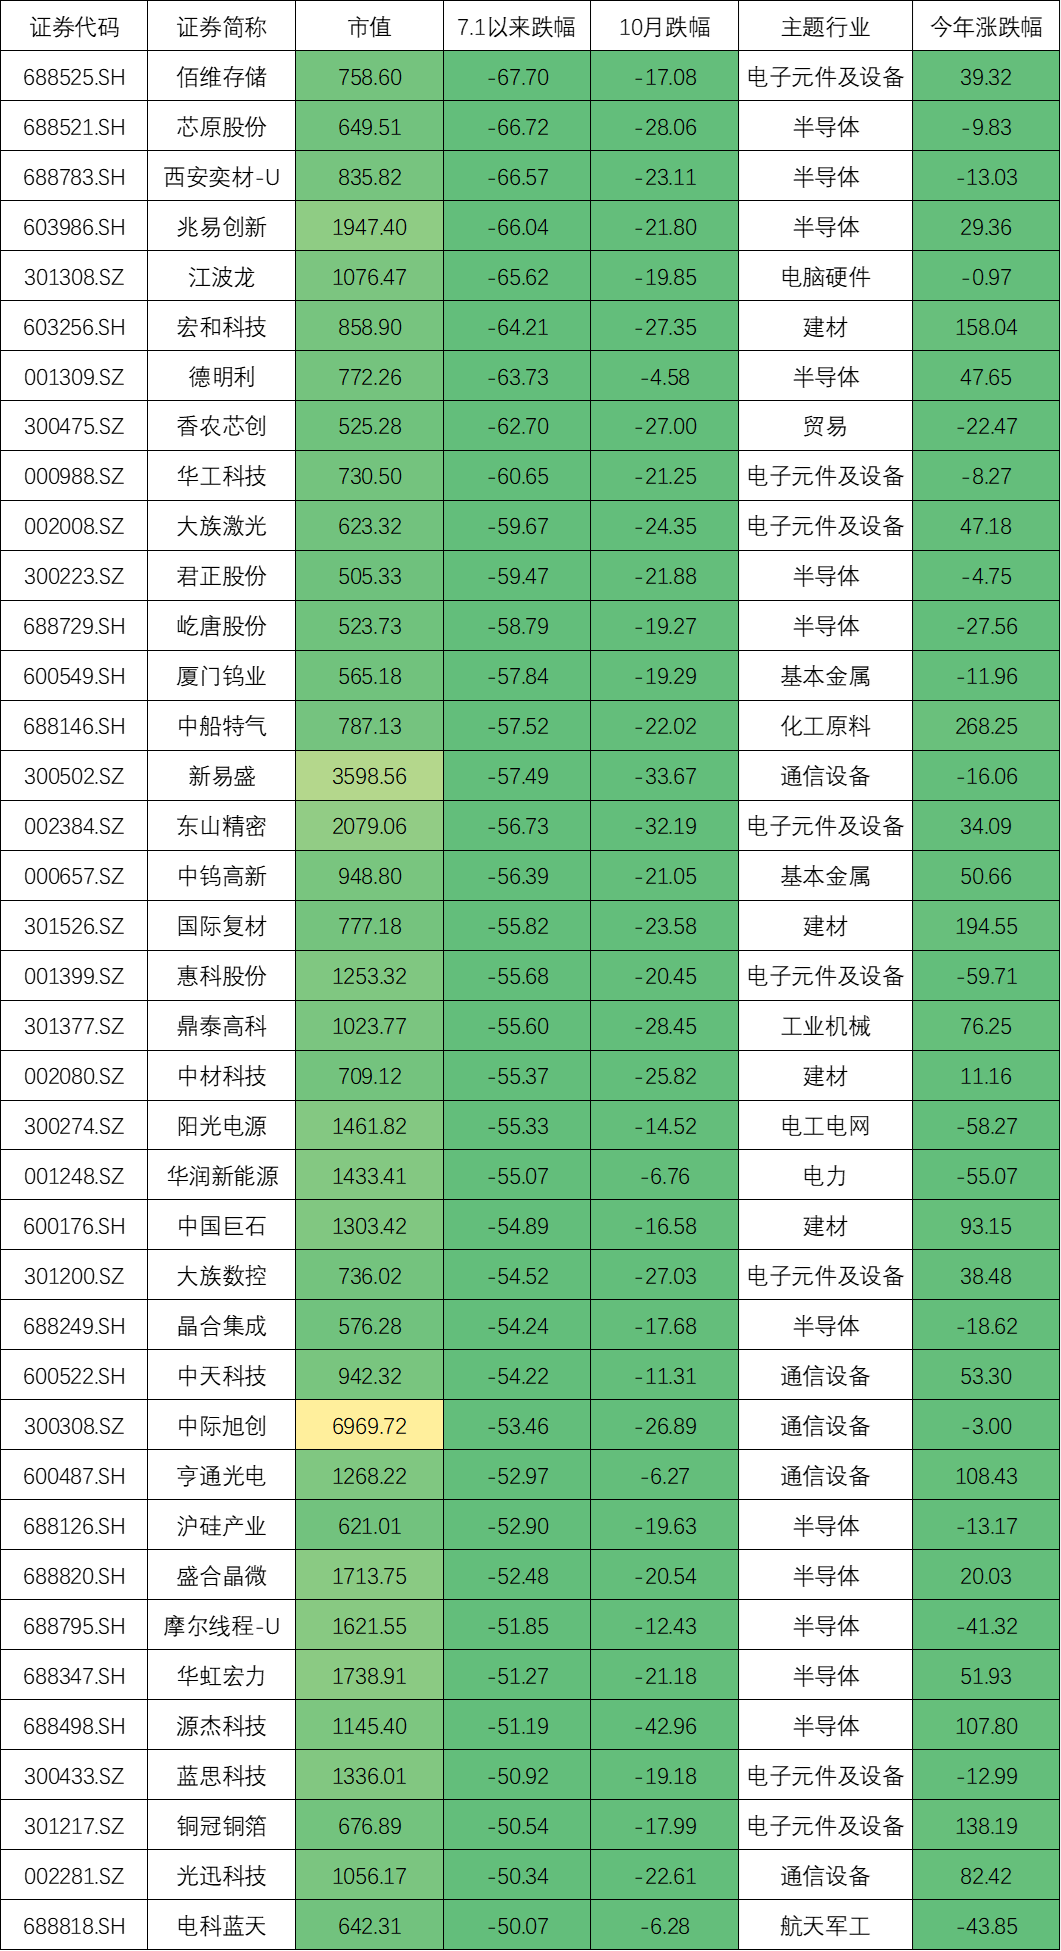
随着A股持续下跌,金石杂谈统计wind数据,市值超500亿的大中盘股票中,腰斩股30多只,6.30日之前的大牛股们纷纷成为垃圾股。
其中,佰维存储、兆易创新、芯原股份、江波龙、红河尅、德明利、香浓、华工科技等跌超60%;君正、新易盛、中钨高新、东山精密、国际复材、中国巨石、亨通光电、中际旭创、中天科技、摩尔线程、源杰科技、华虹宏力等均已腰斩。
不过,7月1日以来的腰斩股们不少个股依然是翻倍股,比如宏和科技、中船特气、国际复材、源杰科技、亨通光电、铜冠铜箔等等。
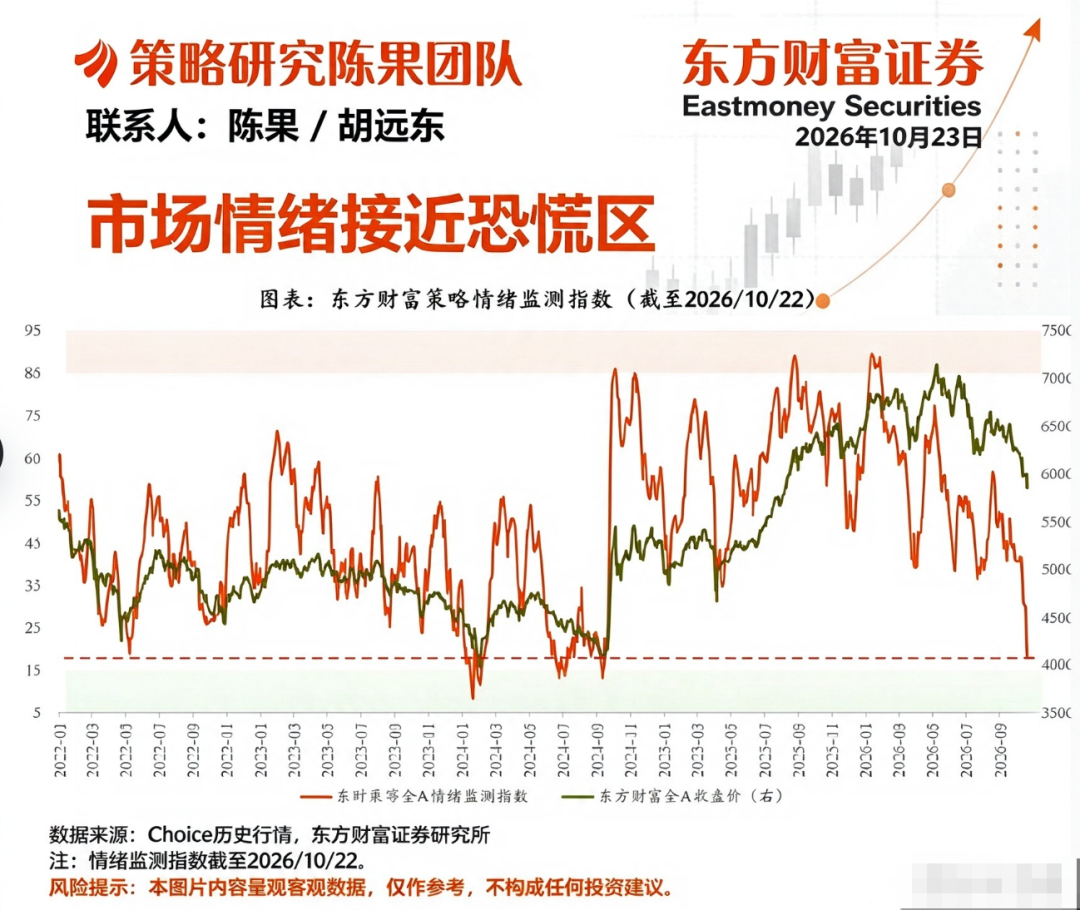
随着A股大跌,陈果最新研究显示,市场情绪接近恐慌区。这也是大家看到的现象,资金互相踩踏。正如昨天基金圈媒体的一个交叉验证: 相对可靠的说法是: 机构踩踏了,都在争着卖。
不过,证券时报求证称, “ 据悉,深市AI龙头股未出现网传的连锁强平现象,仅个别股票小额平仓,金额不足十万元,相关传闻为不实信息。”
对于这波AI大跌,野村发出警告,直接将当前AI信用风险比肩雷曼危机。当前围绕美国科技公司和法国的信用动荡,与2000年互联网泡沫崩溃和2008年雷曼危机前夕的信用冲击高度相似,历史上每一次“第二轮冲击”之后约一至两年,都演变为引发衰退的“第三轮冲击”。这一次,油价走势将成为决定历史是否重演的关键变量。
野村表示,核心变量是油价:若涨价源于需求过热,美联储将陷入滞胀困境、无法降息,危机升级难以避免;若主因是地缘政治,则政策转圜空间犹存。
近期英伟达供应商 CoreWeave五年期CDS利差一度突破1190个基点,对应未来五年累计违约概率超过六成,CoreWeave的债券价格正在被投资者抛弃,债券收益率狂飙。
周四,随着投资者对Meta加大AI基础设施建设投入的计划深感担忧,该公司债务违约保险成本升至历史最高水平。meta季度财报上表示,2026年资本支出预计为1350亿至1450亿美元,将区间下限从1300亿美元上调了50亿美元。
Markit数据显示,受此影响,Meta五年期信用违约互换(CDS)利差周四走阔7.6个基点至114.79个基点的历史高位。meta当日股价暴跌7%。
对于家人们为何亏钱,今天看到一个段子,有自媒体发帖:你们都只看到了恐慌,但是我看到的遍地都是机会。这,就是我比你们大家亏得多的原因。
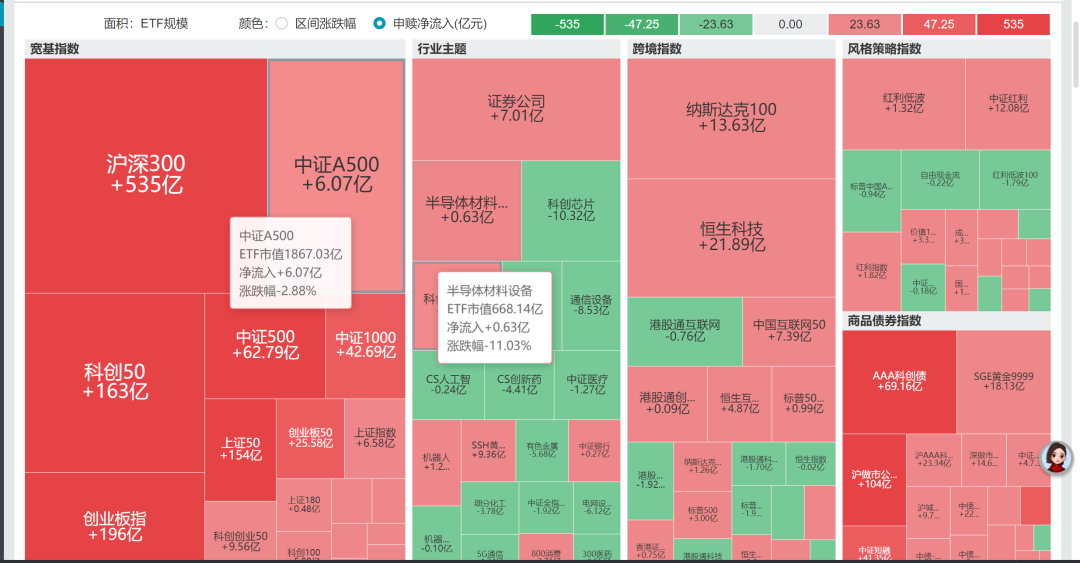
此外,今日宽基放量明显,比如沪深300,主力净买入130多亿。
最近一周来看,宽基指数放量同样明显,沪深300净买入超500亿,科创50、创业板指、上证50均流入超150亿。
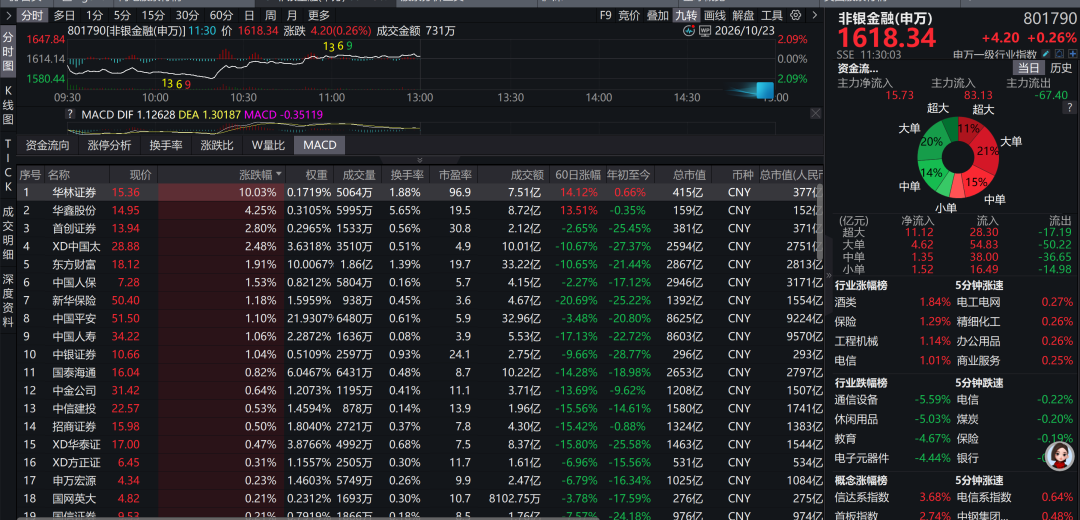
结果就是银行、保险、券商、白酒走高,华林证券直接涨停。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


