




冰火两重天!创业板指盘中跌穿2600点大关,工行A股却再创历史新高,A股陷入撕裂状态
 分享到:


10月22日,A股三大股指全线下挫,市场一片绿色。午后创业板指一度跌穿2600点大关,大跌超过4%,此外,沪指跌1.50%,深成指跌2.88%,科创50指数跌3%。算力硬件、贵金属、医药生物、半导体芯片等方向跌幅居前。CPO龙头“易中天”组合集体下跌,新易盛跌超11%,且较年内高点回撤超56%;中际旭创跌超8%,且较年内高点回撤超56%;天孚通信跌超7%。
不过就在A股大跌同时,银行股逆势拉升,工行股价创历史新高。午后银行板块回暖,工商银行涨超2%,创历史新高,A+H股总市值约2.86万亿元。建设银行涨超1.9%,农业银行、渝农商行、兴业银行跟涨。
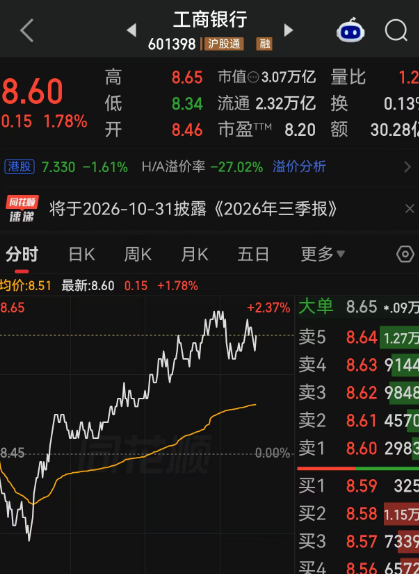
对于A股冰火两重天的走势,有分析认为,在国债收益率不断走低的背景之下,银行股的股息优势开始显现。此外,市场的避险情绪开始在全球蔓延,美国科技股的调整甚至都引发资金流向了美国国债,银行等红利资产自然就成了资金的一个去处。
消息面上,10月21日,工商银行、农业银行向A股股东派发2026年中期现金红利,合计约821.44亿元。截至目前,已有21家A股上市银行披露中期分红方案,拟派现总额超过2600亿元,六大行中期分红比例统一从30%上调至31%。
中小银行的跟进同样值得关注。瑞丰银行于9月10日完成中期派息,成为今年首家完成中期分红的A股上市银行,这也是该行上市以来首次实施中期分红;成都银行9月18日首次派发中期红利20.73亿元。沪农商行以34.07%的中期分红比例在已披露具体中期分红方案的银行中居首,且为连续第三年实施中期分红。从国有大行到城商行、农商行,中期分红正成为常规配置。
不过,净息差能否真正企稳、资产质量能否保持稳定,将决定这一轮分红增长是阶段性现象还是长期趋势的起点。
中信证券研报判断,银行板块正步入风险周期尾部区间,ROE出现边际改善;预计今明两年行业ROE将企稳于8%-9%,为板块从高股息防御类资产向高确定性权益类资产估值重估奠定基础。
湘财证券分析认为,大行小幅提高分红比例,背后是盈利能力修复、资本充足率相对充裕以及政策引导下对股东回报的重视。对配置型资金而言,较高分红比例叠加较低的估值波动,使大行继续成为银行板块高股息策略的核心底仓。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


