




宁德时代AH股齐重挫,已较年内高点“腰斩”!三季度毛利率创2022年四季度以来新低,摩根大通下调宁德时代H股评级
 分享到:


10月21日早盘,宁德时代延续昨日跌势,AH股再度重挫。截至目前,其A股盘中一度大跌超9%至234.66元,创2025年6月以来新低,且较今年6月份的高点回落近50%;H股一度大跌超9%至373.6港元,创2025年7月以来新低,且较今年6月份的高点回落超52%。
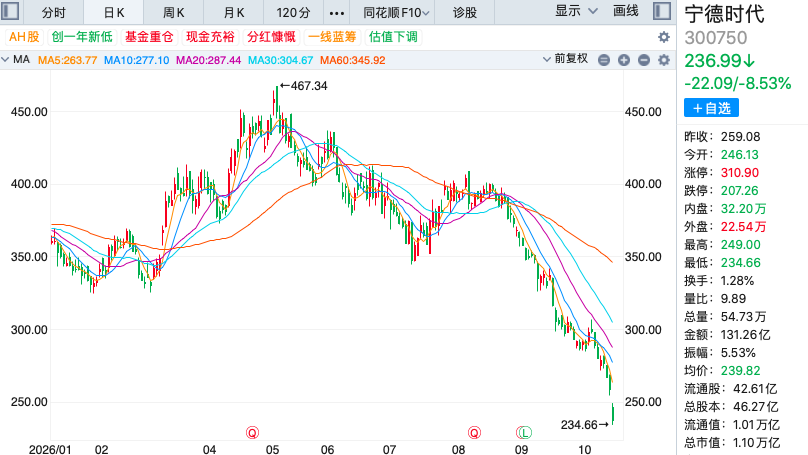
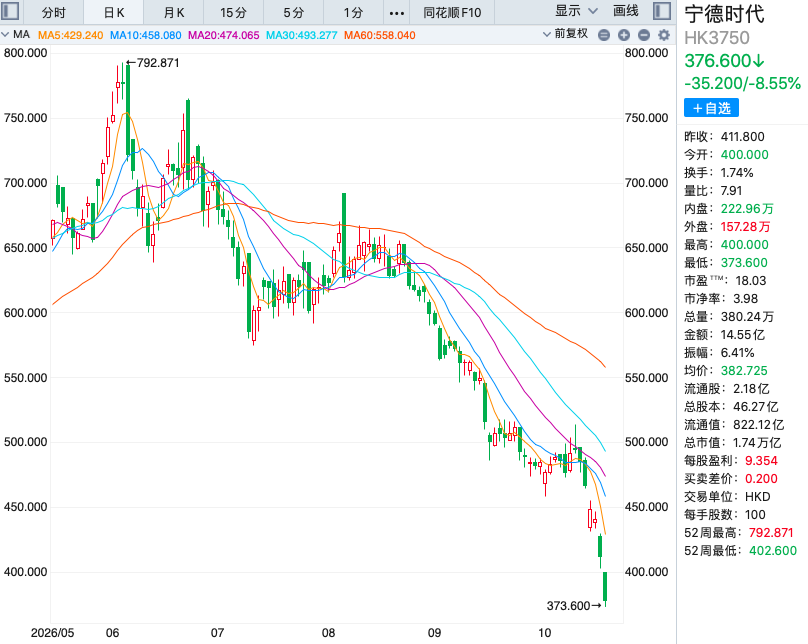
消息面上,宁德时代昨晚公布业绩显示,第三季度营收1652.21亿元,同比增长58.58%;归属上市公司股东净利润212.46亿元,同比增长14.54%,环比下降5%。
另外,该公司三季度毛利率创2022年四季度以来新低。财报显示,三季度单季毛利率20.69%,较上年同期下降5.1个百分点,较二季度回落2.46个百分点,创2022年四季度以来新低;当期归母净利率12.86%,同比下降4.94个百分点,为2024年一季度以来新低;整体净利率(含少数股东权益)为13.6%,较上年同期下降5.53个百分点。
摩根大通下调宁德时代H股评级至“中性”,A股维持“增持”评级,并下调宁德时代盈利预测,同时维持宁德时代A股为该行所覆盖电池股中唯一评级“增持”的股份。摩根大通称,日益担心行业盈利能力恶化的速度快于预期,电动汽车产业链的利润正经历更广泛的重新分配。电池消费税、出口退税率下调及不断增加的贸易壁垒接踵而至,整车厂盈利能力已经承压。
摩根大通指出,宁德时代可能最先受到冲击,但最终或成为较大赢家,因无论其将成本压力转嫁,还是自行消化部分负担,最终结果都可能是客户黏性增强等。该行称,宁德时代H股较在岸A股存在溢价,料反映在岸投资者对政策不确定性持更审慎立场,而全球基金似乎已押注长期潜在增长强劲。
值得一提的是,今年9月以来,车企“去宁德时代”声音不断发酵。
2026年6月上市的全新一代理想L8,全系换用欣旺达电芯。随后,理想26.5亿元战略增资欣旺达动力,拿下后者11.17%股份成为第二大股东,同时引入中创新航进入自研电池供应体系,在电池自研战略上采取PACK自研自制、电芯自研代工模式。
例如,9月4日,小米发布“龙甲电池”,澎程系列全系搭载,电芯由中创新航和欣旺达供应,宁德时代缺席。
9月17日,小鹏汽车董事长何小鹏在小鹏G9L发布会上明确表示,自今年起电池将全面推进自主掌控。
鸿蒙智行旗下的问界也打破宁德时代独供,已引入中创新航、国轩高科两家二线供应商。此外,吉利整合全线电池业务推出神盾金砖电池,长安汽车发布”金钟罩”自研电池品牌,奇瑞汽车推出犀牛电池,零跑汽车也宣布电芯100%自研自制。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


