




高盛:维持村田制作所等六股买入,上调尼吉康至买入
 分享到:


高盛报告指出,尽管市场对全球AI资本支出的可持续性存在担忧导致估值承压,但日本电子元件和半导体行业的基本面依然强劲,处于长周期上行阶段。高盛通过重构选股框架,强调在估值合理或偏低的前提下,选择具有技术壁垒和长期增长韧性的龙头企业。
具体而言,报告维持对村田制作所(MLCC龙头,受益于利用率提升和价格稳定)、太阳诱电(盈利急剧复苏)、TDK和瑞萨电子(估值低,盈利前景好)、罗姆(盈利快速复苏及行业重组)以及揖斐电(ABF基板龙头,中长期盈利可见度提高)的买入评级。这些公司在应对AI高功耗、提高效率方面具有持续创造价值的能力。
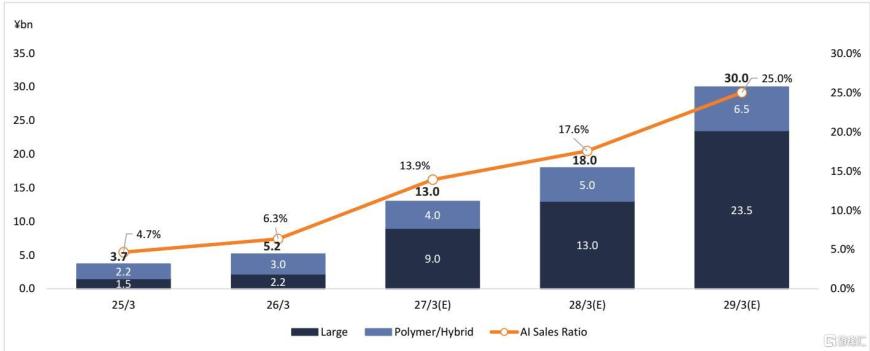
特别值得注意的是,报告将尼吉康的评级从中性上调至买入。理由是随着AI服务器电源电压升高,铝电解电容的内容量显著增加,尼吉康作为该领域的受益者,其增长潜力被重新评估。尽管其股价波动较大,但当前市盈率已降至历史平均水平以下(2027财年预期市盈率为16.9倍,低于3年/10年平均的16倍/20倍),且公司在成本转嫁和NECST业务稳定性方面表现良好,风险回报比优越。
总体而言,高盛认为若2028年盈利增长的可持续性得到确认,估值有望再次上行。投资者应关注那些在技术变革中增强根本竞争力、并能最大化现金流的企业。
主要观点
AI驱动的电子元件超级周期持续,基本面强劲但估值承压
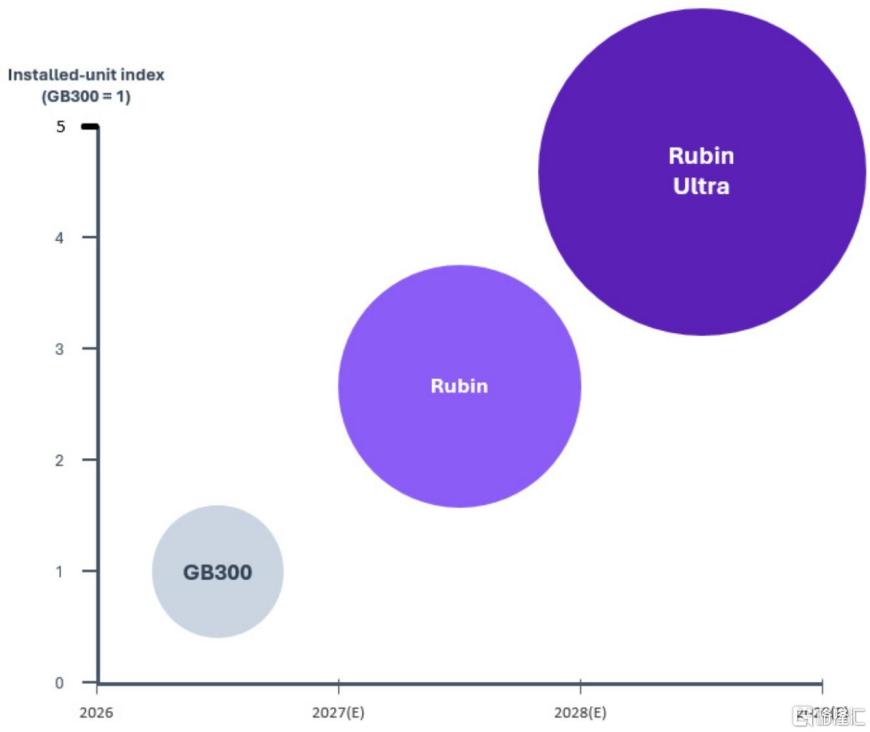
高盛认为,日本电子元件和半导体行业正处于历史上规模最大、持续时间最长的周期之一。尽管2027年及以后的前景日益明朗,许多公司表示供应约束将持续,但目前股价形成阶段正在检验全球AI资本支出(Capex)的可持续性和健康程度。市场因利率上升、AI基础设施限制及ROI不确定性等因素,对估值施加下行压力,这实际上是在为未来的风险定价。
重构选股框架:重视估值敏感性与基本面韧性
在当前市场环境下,高盛调整了选股框架,设立两道防线:首先,对估值更加敏感,认为估值下降已计入顶部风险,便于从自下而上角度评估盈利变化;其次,重新审视各细分领域和公司的基本面可持续性与韧性。重点关注那些能通过技术解决方案应对高功耗、提高效率,从而实现混合改善和内容增长的公司,以及在快速技术变革中进一步巩固行业领导地位的企业。
维持MLCC、功率半导体和ABF基板龙头的买入评级
基于上述框架,高盛维持对MLCC龙头村田制作所(Murata Mfg.)和太阳诱电(Taiyo Yuden)、功率半导体龙头TDK和瑞萨电子(Renesas Electronics)、以及罗姆(Rohm)和ABF基板龙头揖斐电(Ibiden)的买入评级。这些公司受益于AI驱动的技术变革带来的内容增长和混合改善,且部分公司估值相对于其良好的盈利前景具有吸引力。
上调尼吉康(Nichicon)至买入,看好铝电解电容在AI服务器中的增长潜力
随着AI服务器电源向高电压转变,铝电解电容的需求迅速扩大。尼吉康近期股价下跌使其估值低于历史平均水平,且其在AI/数据中心应用中的增长潜力被重新评估。高盛认为其风险回报比具有吸引力,因此将其评级从中性上调至买入。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


