







10月15日,A股PCB赛道再度走出强势的逆势上涨行情,板块日内持续活跃,赚钱效应进一步扩散。
金禄电子拉出20CM大阳线,澳弘电子延续强势走出19天11板,股价续创历史新高,骏亚科技、崇达技术、天津普林封板。嘉元科技、依顿电子、四会富仕、超声电子等多股同步涨超4%,成为今天科技成长方向最亮眼的主线。
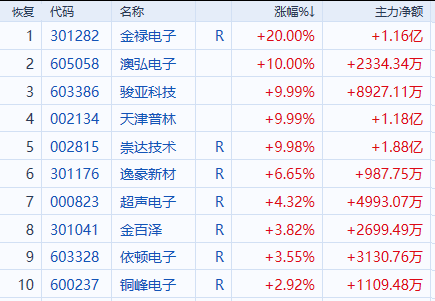
这一轮板块持续逆势走强,最底层支撑就是三季报密集披露期的业绩兑现行情,产业链批量交出高增预告,持续强化景气共识。
金禄电 子预告2026年前三季度净利润1.80亿元至1.96亿元,同比增幅达到192.88%至218.92%;
宝鼎科技 业绩弹性更为突出,前三季度净利润预增536.88%至614.07%;
兴森科技 同样迎来业绩爆发,预计前三季度净利润4亿至4.3亿元,同比增长204.20%至227.02%。
沪电股份 预计2026年前三季度归母净利润落在54.5亿–57亿元,同比直接翻倍,区间增速100.54%至109.74%。其中Q3归母净利润预估25.27亿到27.77亿元,对比Q2的16.81亿,环比抬升50%–65%,比市场此前一致预期高出3到4亿。
不止这几家,此前披露预告的超声电子预计前三季度净利同比增90%至102%,Q3单季利润环比暴涨181%-206%;行业龙头景旺电子三季度净利润同比增长205%到264%,单季利润直接超过上半年总和;广合科技前三季度净利润同比翻倍。
今年来,PCB赛道下游需求持续旺盛,AI算力基建拉动高端板订单放量,产业链企业集体成为三季报预增主力,基本面的硬数据持续打消市场此前对景气可持续性的疑虑。
除了财报利好,此前板块深度回调,也为这一波反弹铺垫了充足的交易基础。
7月以来科技成长赛道持续调整,PCB板块不少标的经历大幅回撤,高位筹码经过充分换手,空头力量持续释放,市场预期被压到低位。
在这种环境下,一旦业绩预告落地、数据显著超预期,很容易吸引短线资金进场博弈修复行情。
而量化资金的集中入场,进一步放大了板块的上涨力度与行情爆发力。
财报窗口期,量化模型会主动上调业绩动量因子的权重,对业绩事件的捕捉十分灵敏。
近期不少PCB标的的启动特征高度统一,都是三季报预告落地叠加开盘情绪低开,刚好构成量化策略最喜欢的 “业绩催化+低开” 的组合信号,程序化买盘批量跟进。
但要区分清楚的是,这类程序化资金属于短线交易资金,更多是行情的加速器,并非中长期配置型机构资金的大规模进场。
另外,大行最新的观点,又从产业竞争力层面,给板块增加了一层估值支撑。
花旗近期发布报告指出,AI基建硬件领域,中国覆铜板全球供应占比高达75%,短期很难被外部替代。
支撑国内覆铜板产业稳固份额的逻辑清晰,包括规模化生产带来的成本优势、本土电力成本优势、主流FR4技术成熟,AI覆铜板产品正在快速追赶,铜箔、玻纤布等上游原材料也实现高度本地化配套。
这份研报一定程度上化解了市场对海外供应链扰动的担忧,确认国内PCB上游基材的全球产业地位,提振资金对产业链长期竞争力的信心。
短线维度来看,前期跌幅充分、筹码完成换手,叠加三季报业绩扎实支撑的AI硬件赛道,修复行情还有延续空间,个股弹性依旧值得关注。
不过要客观看待当前资金结构,机构在AI硬件赛道的仓位还没有系统性回补,本轮行情主导力量仍是交易型资金,量化资金放大波动,但不会直接扭转中期趋势。
另外,A股AI硬件板块的估值锚依旧锚定美股科技巨头。英伟达、博通、台积电等龙头后续发布的财报指引,尤其是对下一季资本开支、订单能见度的表述,将直接决定全球AI硬件板块的风险偏好。
如果美股科技巨头的业绩指引持续超预期,全球算力资本开支预期上修,才有望吸引国内机构资金重新入场布局。
届时机构配置盘叠加量化交易盘形成合力,才有可能推动A股科技成长走出更大级别的反弹行情。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


