




午后,集体跳水!外围突传利空→
 分享到:


下午好,先来关注下股市。
今日,日韩股市午后双双跳水。
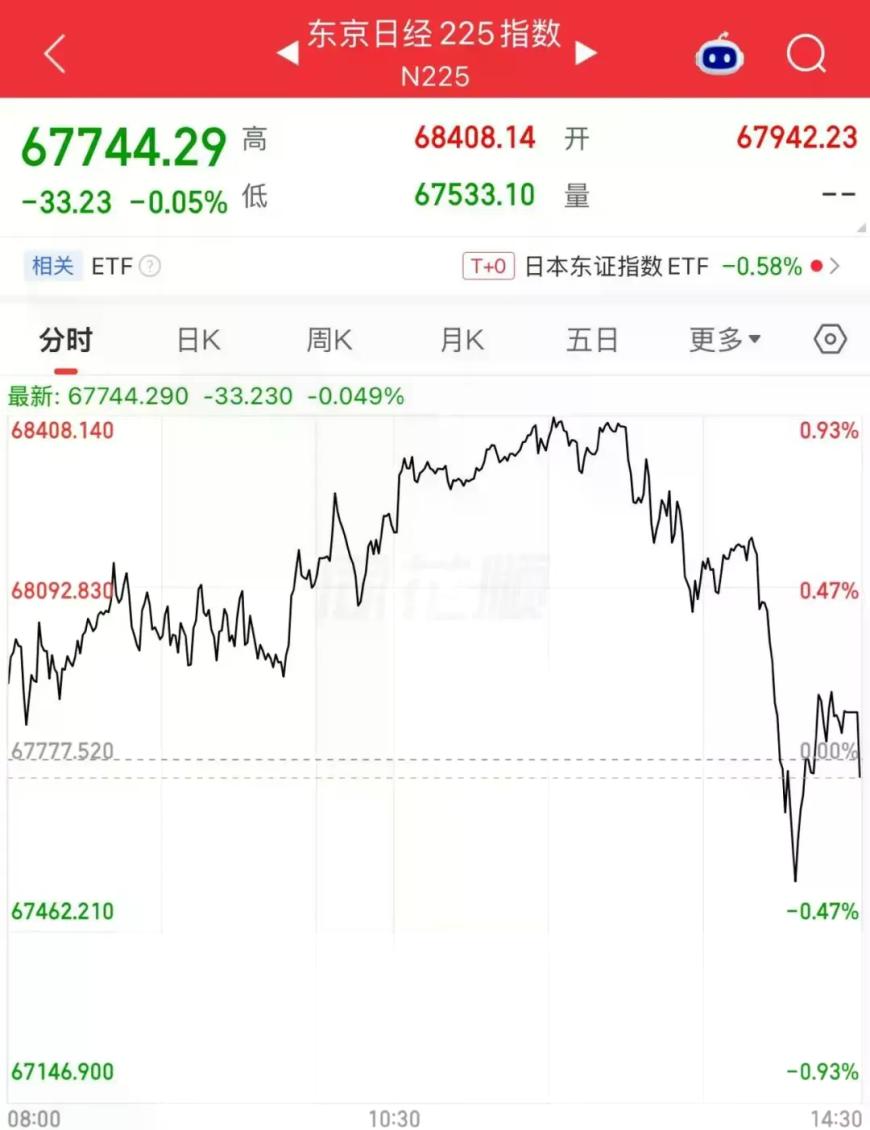
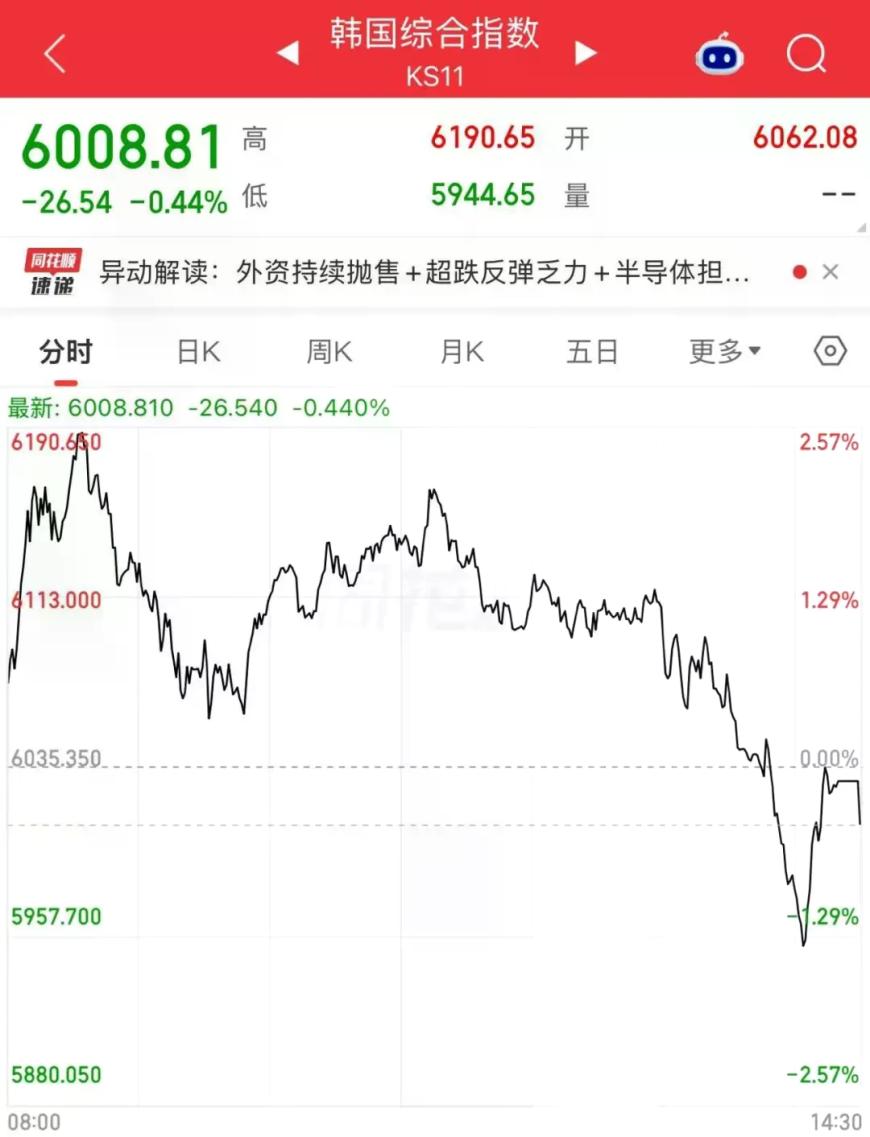
截至收盘,日经225指数收跌0.05%,报67744.29点;韩国KOSPI指数收跌0.44%,报6008.81点。A股方面,三大指数集体走弱,双创指数午后跌幅扩大。截至收盘,上证综指跌0.88%,深证成指跌1.97%,创业板指跌3.1%。沪深两市成交额1.41万亿元,较上一个交易日缩量2615亿元。全市场超4400只个股下跌。
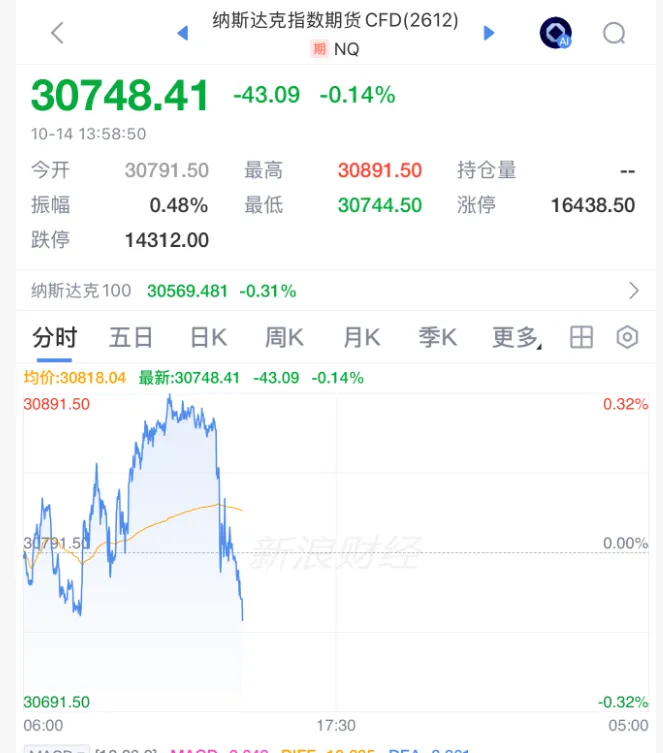
盘面上,传媒板块盘中走高,AI漫剧方向领涨,慈文传媒、新经典走出4连板,掌阅科技7天4板,富春股份涨停;PCB概念反复活跃,超声电子2连板,宝鼎科技涨停。风电设备概念走弱,大金重工跌停,威力传动、新强联、双一科技等纷纷下挫;汽车板块震荡调整,江淮汽车、海马汽车跌超7%。美股方面,纳指期货也跳水了。
市场传来几则利空消息。一是阿斯麦发布的最新财报有些不及预期。财报显示,第三季度业绩方面,ASML的净销售额为116.6亿欧元,低于市场预期的117.2亿欧元;净利润为49.6亿欧元,高于市场预期的41亿欧元。此外,阿斯麦上调了2026年销售额预期,并表示,由于人工智能领域的巨额投资正在持续增长,未来两年公司将无法完全满足客户对芯片制造设备的需求。
阿斯麦表示,按照目前的供应计划,公司在2027年和2028年都无法完全满足客户需求。
阿斯麦的业绩能够反映芯片制造商未来规划,因为该公司的先进设备从下订单到交付通常需要超过一年时间。与此同时,行业内越来越多的人开始质疑AI热潮是否能够持续。
二是有券商发布的研报称,外国投资者持续抛售韩国股票,抛售态势暂未见缓解。韩国交易所14日发布的数据显示,截至前一交易日,外国投资者今年在韩国综合指数主板市场累计净卖出203.6977万亿韩元(约合1415亿美元)。其中仅三星电子、SK海力士两只股票就遭到净卖出约176万亿韩元,占外资总抛售规模的86%。三星电子外资持股比例降至2008年以来新低;SK海力士外资持股比例也跌破十年均值。
研报称,本轮外资撤离是KOSPI指数下行的核心推手。中东地缘风险加剧、OpenAI年度营收争议以及外国企业竞争力提升带来的担忧,多重因素叠加压制市场。不过,两大存储芯片巨头财报、美国中期选举、中东局势变化、AI企业Anthropic上市,被视作有可能扭转市场情绪的核心变量。
三是据媒体报道,SK海力士HBM4部分后道工序设备的投资时间表近期出现明显不确定性。原计划今年下半年落地的部分设备订单或被推迟至明年,后续也未见具体采购计划。
一位行业人士表示,原定今年投入使用的部分设备有推迟至明年的迹象,已交付设备是否满负荷运转,目前也无数据可供确认。另一位人士则指出,SK海力士明年的投资计划似乎在内部尚未最终敲定。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


