




日韩股市“崩”了!韩股跳水大跌4.8%,日股下挫跌近2%;三星电子跌近5%、SK海力士跌超5%
 分享到:


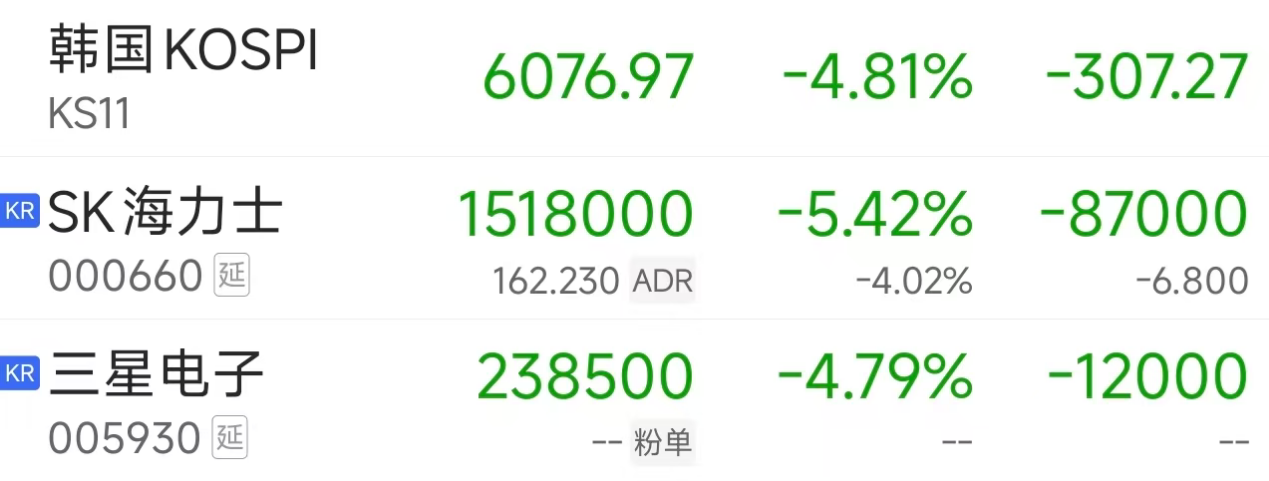
早间,日韩股市开盘跳水。韩国KOSPI指数开盘下跌3.1%,截至发稿大跌4.65%,三星电子跌4.79%,SK海力士跌5.42%。日经225指数开盘跌0.68%,截至发稿跌近2%。
隔夜美股市场上,光通信板块悉数回吐上周五涨幅,Ciena大跌9.95%,Lumentum收跌9.78%,Coherent跌7.87%,康宁跌6.00%。
存储芯片板块同步承压,铠侠ADR跌6.35%,闪迪跌5.97%,SK海力士跌4.02%,美光科技跌3.88%。市场普遍将存储板块的调整与长鑫科技宣布4F² DRAM架构研发取得关键进展相关联,担忧全球存储竞争格局生变。
博通CEO陈福阳与英特尔CEO陈立武周一在新加坡均谈及AI投资回报问题,引发市场对AI资本开支可持续性的担忧。光通信作为AI算力建设的上游核心环节,前期积累了较大涨幅,在情绪敏感期出现集中获利回吐。而存储板块则面临潜在的技术竞争冲击,长鑫科技的架构突破被解读为可能撼动现有海外厂商的定价权与市场份额。
更深层的压力来自宏观面的金融条件收紧。自2月以来,10年期美债收益率已累计攀升120个基点,叠加美元走强与油价高企,市场整体融资成本持续抬升。摩根士丹利首席股票策略师Mike Wilson指出,“债市实质上正在替美联储完成紧缩工作”,当前收益率上行主要由经济增长带来的资本需求推动,而非单纯的通胀预期,因此与典型衰退前周期存在本质区别。
这也解释了指数层面平静与个股普遍承压的背离:标普500涨幅高度集中于少数AI核心大盘股,这些公司成长性足以抵御资本成本上升,但多数普通个股已承受利率上行的实际冲击。数据显示,标普500等权重指数自3月以来已跑输市值加权指数6个百分点,市场广度的萎缩已十分明显。
国际油价继续上涨。截至12日收盘,纽约商品交易所11月交货的轻质原油期货价格上涨1.89美元,收于每桶93.74美元,涨幅为2.06%;12月交货的伦敦布伦特原油期货价格上涨1.93美元,收于每桶106.65美元,涨幅为1.84%。
本周开始,美股三季度财报将陆续交卷,华尔街大行、科技巨头、消费龙头陆续交出成绩单。业内预期,美股又将迎来一个强劲财报季。美国银行策略师萨维塔·苏布拉马尼安表示,标普500指数第三季度盈利将同比增长32%,高于市场一致预期的27%。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


