




签下近20亿海外EPC大单!金冠电气20cm涨停 避雷器冠军杀进非洲光储充市场
 分享到:


10月12日早盘,电工电网与储能板块异动拉升,金冠电气(688517)开盘后快速冲高,半小时内封死20cm涨停,报21.18元,总市值28.93亿元。成交额达4.55亿元,换手率16.17%,资金承接力度强劲。板块内时代万恒、长城电工、通达动力等多股同步涨停,光储充出海主线再度获得资金集中聚焦。
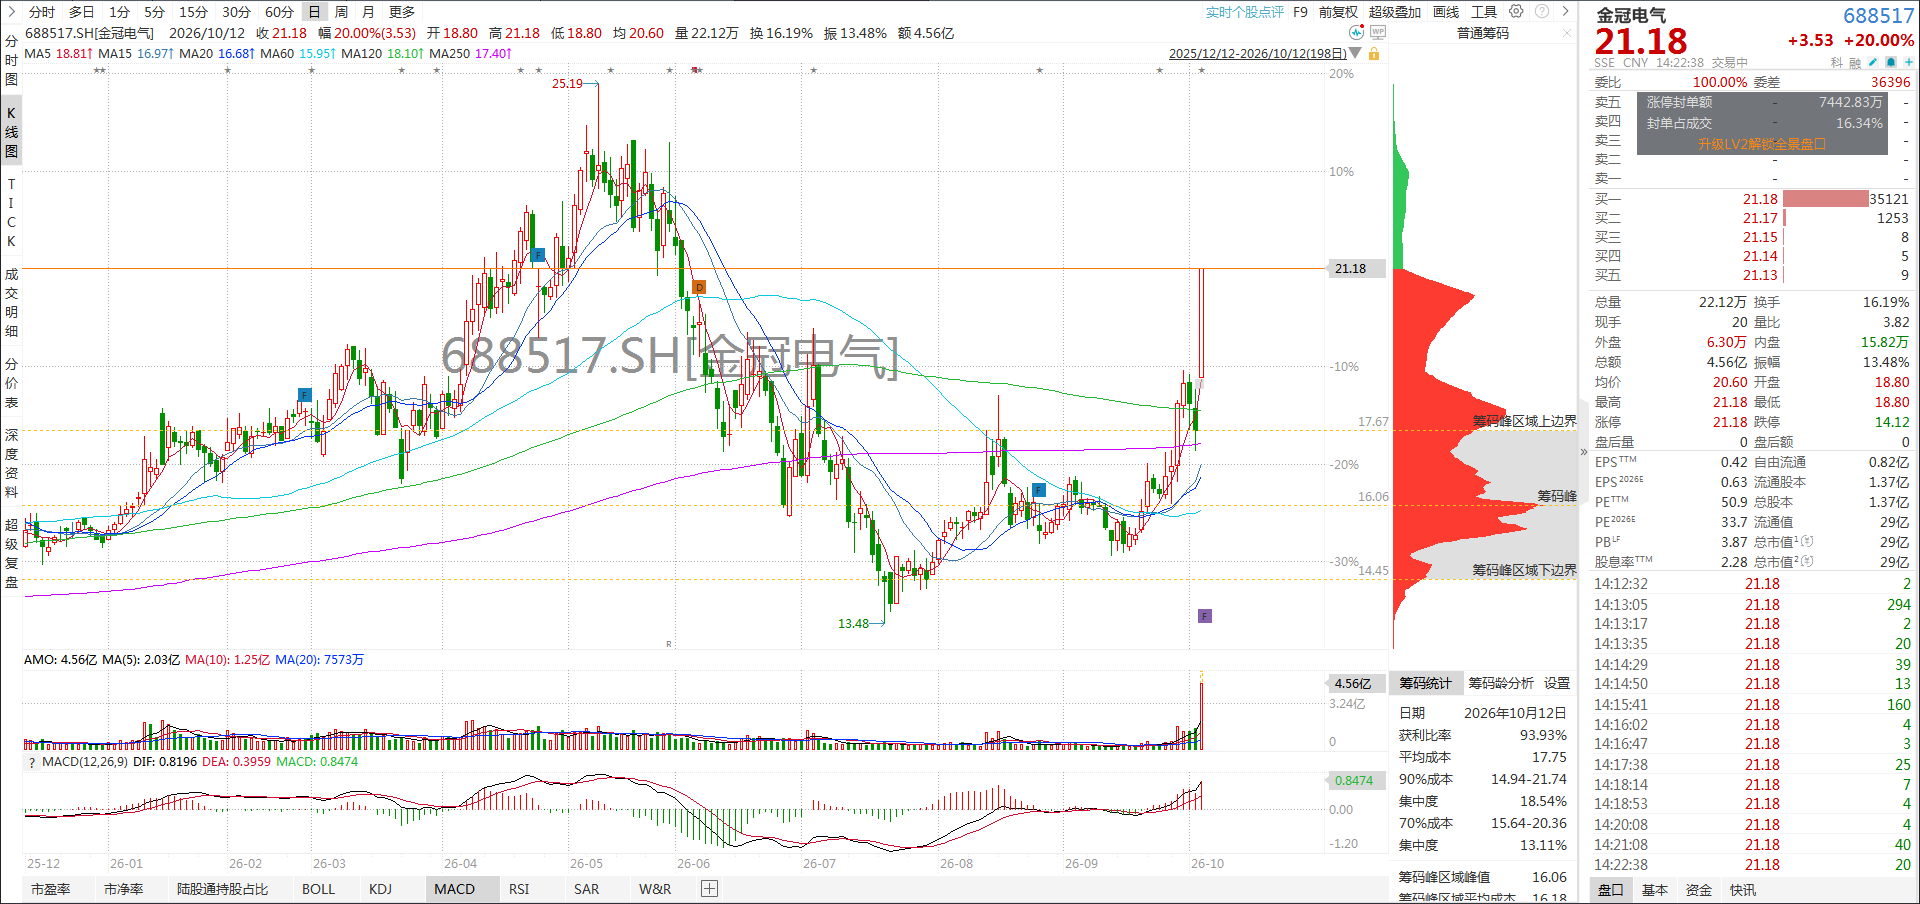
行情的直接导火索,是重磅海外框架协议。10月9日晚间,金冠电气发布公告,公司全资子公司金冠(深圳)光储充电气有限公司,与SPIRO MOBILITY HOLDCO FZCO签署EPC总承包框架协议,合同总金额不超过2.96亿美元(含税),约合人民币19.81亿元,标的为非洲区域内50个并网或离网光储充一体化电站项目。根据协议约定,SPIRO将在合同正式签订之日起1个月内支付1000万美元作为项目预付款,进度款按工程设计、设备采购、建设施工分阶段支付。
对比公司2026年上半年仅3.01亿元的营业收入,单份框架协议的体量已超过公司上半年营收规模的6倍,订单弹性极大。不过公司也明确提示,该金额为基于标准电站基准价的测算值,并非最终确定总价,实际每批站点数量、地点、工期均以双方后续签订的专项EPC执行协议为准;预计2026年度内仅能实现部分批次站点竣工交付,对当年经营业绩影响相对有限。长期来看,若50个电站全部落地,将直接为公司未来2-3年的业绩提供强支撑,扭转上半年订单转化放缓的颓势。
作为国内输配电领域的核心厂商,金冠电气是工信部认定的避雷器制造业单项冠军,也是国内少数能同时提供特高压交流、特高压直流全系列避雷器产品的企业,在电网核心设备赛道具备深厚的技术积累与稳固的市场地位。 近年来公司在巩固传统主业的同时,持续向新能源赛道延伸,战略布局充电桩、电化学储能系统、陶瓷基板等高成长领域。本次海外光储充EPC框架协议的签署,是公司转型的关键里程碑:业务模式从单一设备供应商,升级为“设计-采购-施工”全流程总承包服务商;市场边界从国内电网,拓展至非洲等高速增长的海外新兴市场,成长天花板彻底打开。
从行业大趋势看,光储充一体化出海正成为电力设备行业的第二增长曲线。非洲等新兴市场电力基础设施薄弱,电网覆盖度低,离网型光储充电站需求迫切。中国企业凭借成熟的光储技术、高效的工程交付能力与全产业链成本优势,正在加速抢占海外市场份额,EPC总承包模式也凭借更高的盈利水平与更强的客户粘性,成为国内企业出海的主流方式。
值得注意的是,公司2026年上半年业绩阶段性承压:实现营业收入3.01亿元,同比下降11.52%;归母净利润1829.76万元,同比下降56.78%,主要受中标项目及订单转化节奏影响。本次海外大单落地,有望成为公司业绩触底回升的重要拐点。
不过也需理性看待,本次签署的为框架性合作协议,并非具备强制约束力的具体项目合同,后续项目的落地节奏、开工时间、实际结算金额均存在不确定性。同时海外项目还面临地缘环境、汇率波动、工程交付等多重风险,最终对业绩的贡献仍需持续跟踪。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。框架协议落地不及预期、海外项目执行风险、行业竞争加剧均可能引发股价大幅波动,请投资者理性决策、注意投资风险。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


