




年入约656亿!“非洲手机之王”即将港股上市,能打新吗?
 分享到:


“非洲手机之王”即将在港股IPO上市。
格隆汇获悉,传音控股(02636.HK)的招股期为2026年10月7日至12日,招股价在35.3港元至38.8港元之间,入场费为3919.13港元,预计10月15日登陆港交所,基石投资者认购总占比超38%,有绿鞋,中信证券为其独家保荐人。
尽管港股打新的中签率远高于A股,但港股新股并不像大A新股一样上市首日都收涨,所以港股打新更考验投资者的眼光。
据统计,2026年前9个月,港股115家IPO上市企业中,有83家新股在上市首日收涨、6家收平、26家破发,上市首日破发率约31.3%。
尤其是今年7月以来,港股上市首日破发的新股数量明显增多,在此背景下,传音控股上市后也存在一定破发风险。
传音控股成立于2013年,并于2019年在科创板上市(股票代码:688036)。截至10月9日收盘,其A股股价为48.95元/股,港股招股价较A股折让幅度约32%至38%。目前,其孖展倍数仅3倍多,可见市场认购热情并不高。
综合来看,传音控股已成为非洲等新兴市场的手机龙头,但也面临着上游存储芯片涨价挤压利润空间、汇率波动、行业竞争日益激烈等风险。
01
传音控股冲击港股上市,近四年累计派息超125亿
十多年前,新兴市场拥有庞大且快速增长的人口,但全球手机品牌的服务仍然不足,很少有专门为满足当地消费者需求而设计的产品。
比如,在非洲,肤色较深的用户拍照效果通常不尽人意。传音控股抓住这个商机,开发了搭载专为深肤色优化先进成像技术的智能手机,显著提升了照片的清晰度及夜间成像质量。这些量身定制的创新也为公司产品打开了销路,迅速占领非洲等新兴市场。
经过多年发展,传音控股已成为新兴市场里的头部手机供应商。按2025年手机销量计算,公司在全球新兴市场的市场份额为20%,尤其是在非洲市场占据53.1%的市场份额,位居首位。
传音控股主要提供三大品牌手机,其中,TECNO面向中高端,Infinix面向年轻消费者,itel主打性价比和大众市场。后来公司产品逐步扩展到笔记本电脑、平板、耳机、手表、电视、家用电器、充电宝等品类。
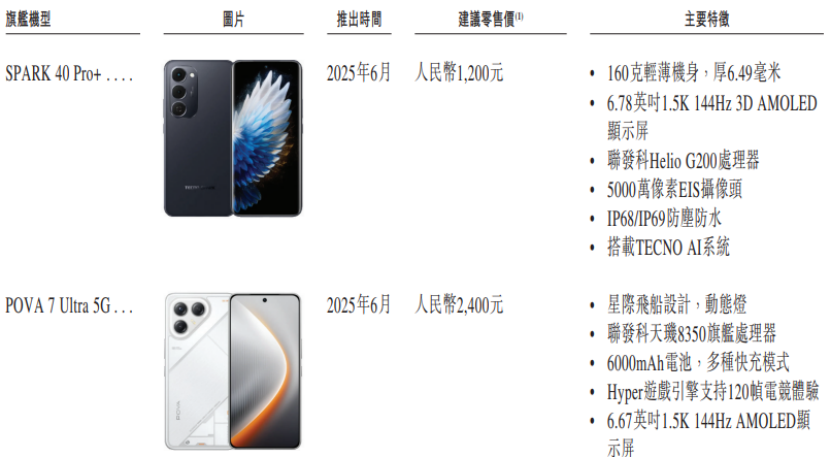
公司TECNO智能手机旗舰机型的详情,图片来源于招股书
2023年、2024年、2025年、2026年1-4月(简称“报告期”),传音控股86%以上的收入来自于手机产品,其中超8成为智能手机,占比较大。
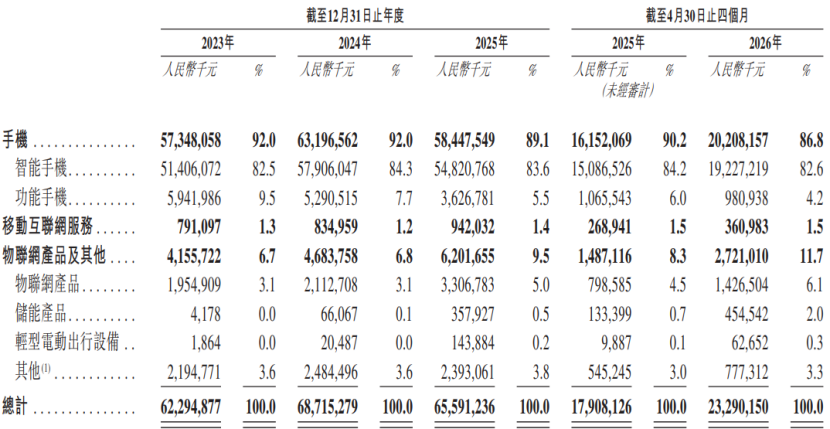
按产品及服务划分的收入明细,图片来源于招股书
传音控股总部位于广东省深圳市南山区,创始人为竺兆江。
竺兆江今年53岁,他曾担任波导股份的手机事业部及海外事业部总经理,还曾任职于深圳市赛特尔科技有限公司,积累了丰富的行业知识及经验,后来创办了传音控股,还在2019年获得清华大学工商管理硕士学位。目前,竺兆江担任传音控股董事长兼总经理,也是控股股东。
此外,联发科技股份有限公司、北京传佳力、深圳市江波龙电子股份有限公司、比亚迪股份有限公司、金兴环球有限公司均为公司股东。
值得注意的是,近四年传音控股累计派息超125亿元,似乎并不缺钱。
招股书显示,2023年、2024年、2025年,传音控股分别派付股息约38.67亿元、41.3亿元、26.23亿元,2026年5月和8月又分别派付股息约10.36亿元、9.21亿元。
本次港股IPO,如果超额配股权未获行使,按照每股H股37.05港元的发售价计算,预计传音控股全球发售所得款项净额约38.18亿港元。其中,有40%将用作AI相关技术研发、30用作营销及品牌建设、20%用来加强移动互联网服务及物联网产品及其他、10%用作营运资金及一般企业用途。
02
受手机存储芯片涨价等影响,2025年净利润大幅下滑
近两年,传音控股的业绩存在波动,毛利率也逐年下滑。
具体来看,2023年、2024年、2025年,传音控股的收入分别约622.95亿元、687.15亿元、655.91亿元,毛利率分别为23.2%、20.9%、18.7%,对应的净利润分别约55.87亿元、55.97亿元、26.05亿元。
其中,2025年公司净利润大幅下滑,主要由于智能手机存储芯片的采购价上涨、功能手机平均售价下降、毛利率较低的家用电器销售占比增加、汇兑差异净额减少、研发开支增加、政府补助减少等导致。
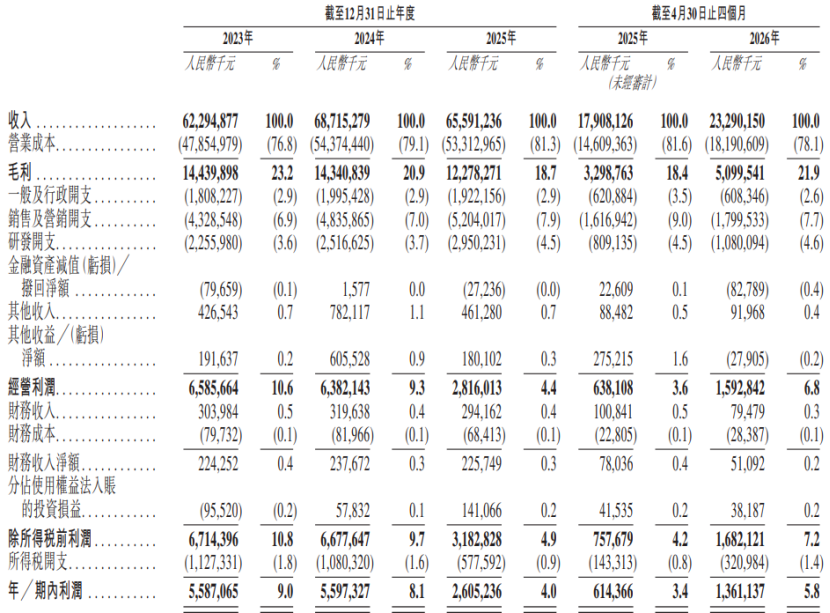
公司合并损益表,图片来源于招股书
2026年上半年,传音控股的营业收入约354.31亿元,同比增长21.85%;归母净利润约17.73亿元,同比增长46.22%。
公司今年上半年业绩增长,主要是做了产品价格调整,智能手机产品平均销售价格有所上涨,叠加成本端受历史库存影响,成本上涨略有滞后,使得毛利率有所提升。
值得注意的是,存储组件(包括DRAM及NAND存储)为智能手机的主要成本构成部分之一,其重要性近年来持续上升。
2023年至2024年,存储价格虽有波动,但整体呈上行趋势;2025年下半年以来,受领先供应商之间生产约束,以及AI驱动设备与应用程序相关高性能存储的需求快速增长带动,存储价格进入更明显的上升周期。
2026年第二季度,存储价格上涨速度有所放缓。未来,随着AI的日益普及,预计DRAM及NAND价格在2030年之前将呈现上升趋势。由于上游价格上涨,手机价格预期也将随之上涨。
如果公司未能及时将存储芯片采购价格或其他原材料成本的上涨转嫁给客户,则可能影响公司的利润率。但提高产品价格的话,也可能导致产品需求下跌,从而影响销量和收入。
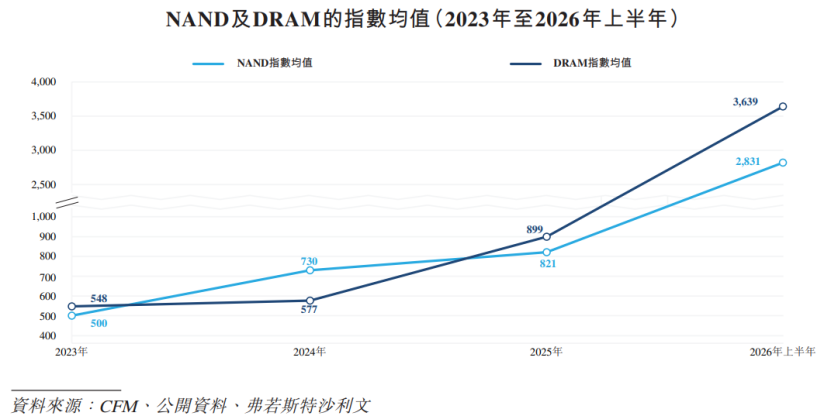
图片来源于招股书
报告期内,传音控股的内部生产主要专注于智能手机,而功能手机、物联网产品及部分智能手机由ODM及OEM供应商制造。
公司在重庆、深圳、南昌、无锡、孟加拉国及埃塞俄比亚有六个生产基地。
传音控股通过2900多家经销商向全球超过100个国家及地区销售产品及服务,而管理跨国业务面临贸易政策变化、汇率波动等多重挑战,且公司向经销商销售产生的收入占各期间总收入的99%以上,存在经销商管理风险。
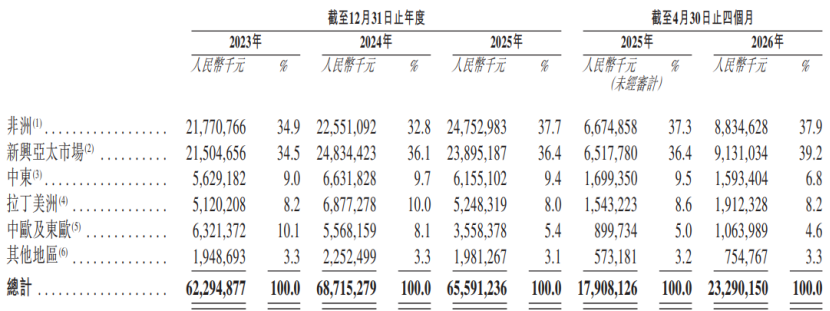
按地区划分的收入明细,图片来源于招股书
此外,传音控股主要经营所在的新兴市场手机行业竞争尤为激烈,行业内约有两百名竞争对手,而市场份额主要集中在头部竞争对手中。
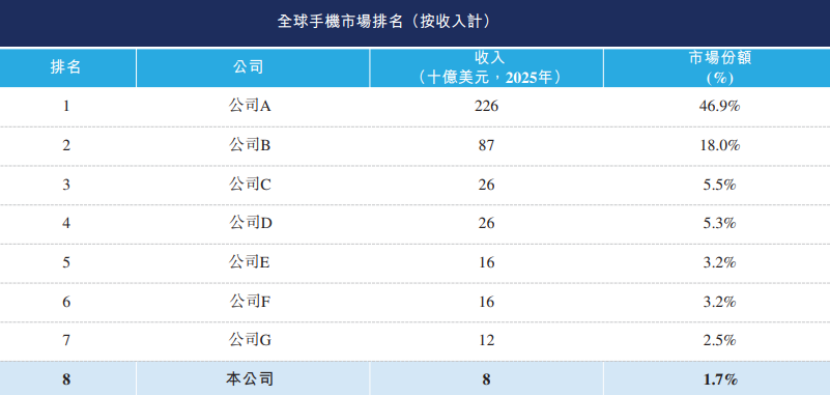
2025年按销量计,传音控股为全球手机市场第三大厂商,同时也是全球手机市场收入排名第八的厂商。
但也面临着来自苹果、三星、小米、vivo、OPPO、荣耀、华为、摩托罗拉等同行的竞争。尤其是随着头部厂商对新兴市场的拓展,传音控股的市场份额可能遭到蚕食。
图片来源于招股书



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


