







来源:中信建投证券
一、往期观点回顾
在往期策略中我们认为,国庆节后随着资金回流、政策催化预期升温以及三季报景气线索逐步明朗,市场有望迎来震荡修复行情,但修复节奏和高度仍取决于假期海外数据与国内稳增长政策的落地情况,节后市场大概率以震荡修复为主,趋势性反转仍需增量资金和政策合力确认,建议投资者密切跟踪假期海外数据与国内政策信号。
二、一周市场回顾及走势分析
(一)市场整体表现
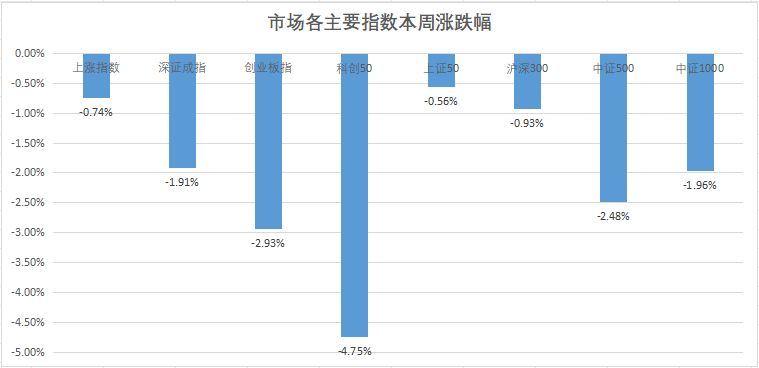
本周A股受国庆假期内外多重消息扰动走出明显分化行情。高股息权重红利板块起到护盘托底作用,稳住大盘指数基本盘;前期热度较高的科技成长赛道出现明显回调,题材轮动加速,整体成交量维持相对低位,市场观望情绪抬升,存量博弈特征突出。红利类指数相对抗跌,科创成长类指数回调幅度更大。整体来看,上证指数小幅收跌,上证50、中证红利依靠能源、银行权重表现偏强,创业板指、科创50受电子、通信板块拖累回调明显,中证500、中证1000中小盘个股内部涨跌撕裂,板块轮动速度快。
资料来源:中信建投通达信
(二)板块表现
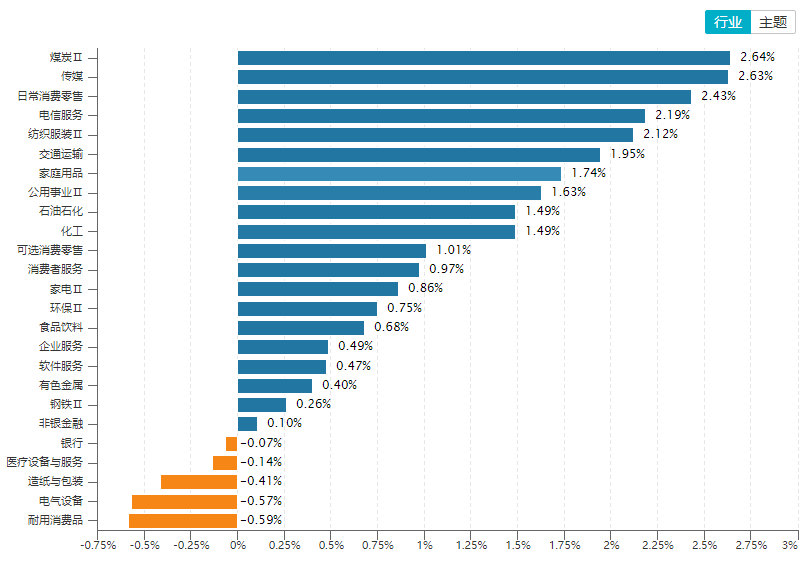
从行业板块全周表现来看,煤炭、传媒、公用事业、纺织和石油石化等板块涨幅居前。
资料来源:wind资讯
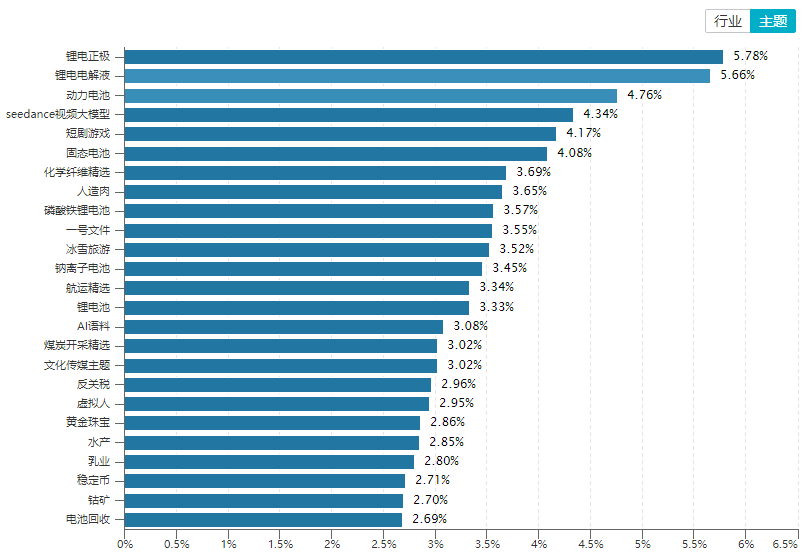
从概念主题板块全周的表现看,电池产业、大模型、短剧和农业等概念板块涨幅居前。
资料来源:wind资讯
(三)宏观经济数据
1、全国规模以上工业企业利润
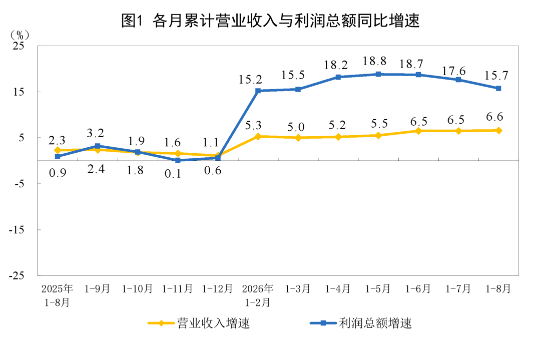
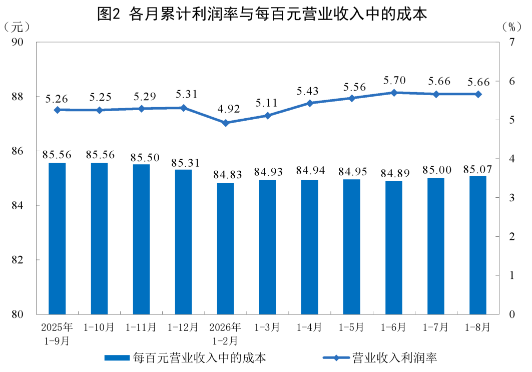
1—8月份,全国规模以上工业企业实现利润总额52719.8亿元,同比增长15.7%。
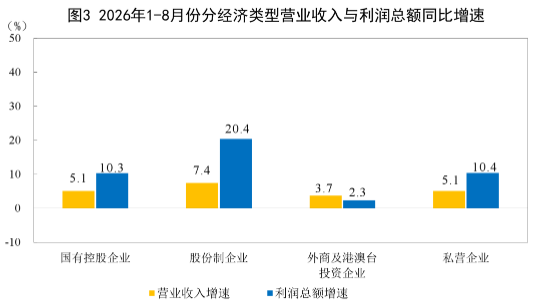
1—8月份,规模以上工业企业中,国有控股企业实现利润总额16759.9亿元,同比增长10.3%;股份制企业实现利润总额40714.6亿元,增长20.4%;外商及港澳台投资企业实现利润总额11794.7亿元,增长2.3%;私营企业实现利润总额13213.2亿元,增长10.4%。
1—8月份,主要行业利润情况如下:计算机、通信和其他电子设备制造业利润同比增长1.1倍,有色金属冶炼和压延加工业增长82.9%,煤炭开采和洗选业增长51.6%,化学原料和化学制品制造业增长51.0%,石油和天然气开采业增长17.0%,纺织业增长11.9%,通用设备制造业增长2.5%,专用设备制造业下降2.1%,电气机械和器材制造业下降5.2%,电力、热力生产和供应业下降15.1%,汽车制造业下降16.0%,农副食品加工业下降17.4%,非金属矿物制品业下降46.7%,黑色金属冶炼和压延加工业下降62.4%,石油、煤炭及其他燃料加工业由亏转盈。
资料来源:国家统计局
2、采购经理指数(PMI)
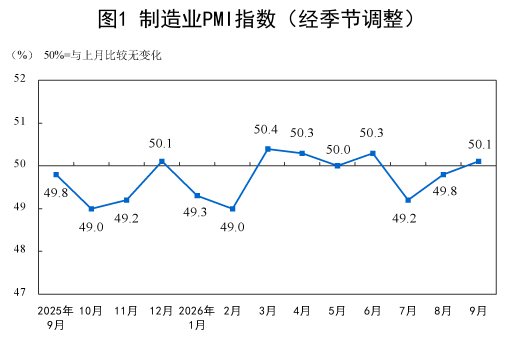
9月份,制造业采购经理指数(PMI)为50.1%,比上月上升0.3个百分点,升至扩张区间。
从企业规模看,大型企业PMI为50.6%,与上月持平,高于临界点;中、小型企业PMI分别为49.7%和48.9%,比上月上升0.3个和1.0个百分点,均低于临界点。
生产指数为51.7%,比上月上升1.3个百分点,表明制造业生产活动扩张加快。
新订单指数为50.5%,比上月下降0.1个百分点,高于临界点,表明制造业市场需求继续改善。
原材料库存指数为48.2%,比上月上升0.1个百分点,表明制造业主要原材料库存量降幅略有收窄。
从业人员指数为48.4%,比上月下降0.3个百分点,表明制造业企业用工景气水平回落。
资料来源:国家统计局
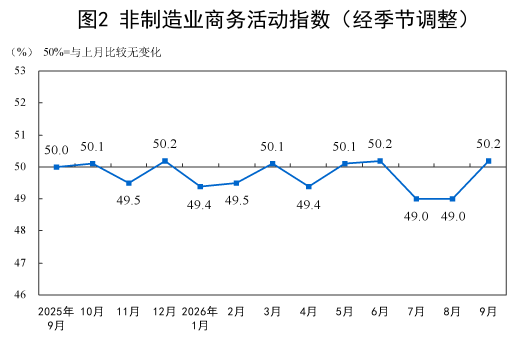
9月份,非制造业商务活动指数为50.2%,比上月上升1.2个百分点,非制造业景气水平明显回升。
资料来源:国家统计局
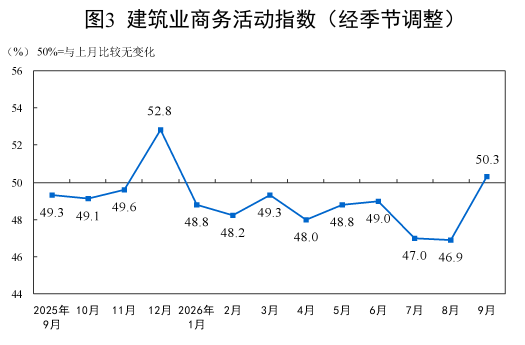
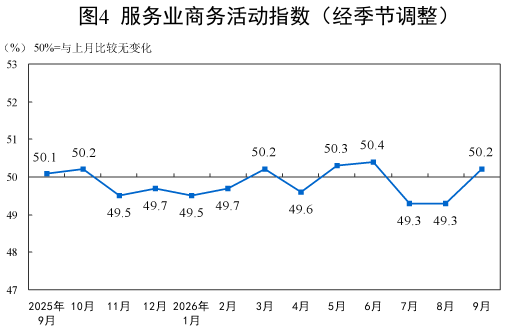
分行业看,建筑业商务活动指数为50.3%,比上月上升3.4个百分点;服务业商务活动指数为50.2%,比上月上升0.9个百分点。从服务业行业看,电信广播电视及卫星传输服务、货币金融服务、保险等行业商务活动指数均位于55.0%以上较高景气区间;资本市场服务、房地产等行业商务活动指数均低于临界点。
资料来源:国家统计局
新订单指数为46.5%,比上月上升2.4个百分点,表明非制造业市场需求景气水平回升。分行业看,建筑业新订单指数为45.7%,比上月上升3.3个百分点;服务业新订单指数为46.7%,比上月上升2.2个百分点。
投入品价格指数为52.5%,比上月上升1.4个百分点,表明非制造业企业用于经营活动的投入品价格总体水平继续上涨。分行业看,建筑业投入品价格指数为54.0%,比上月上升2.8个百分点;服务业投入品价格指数为52.2%,比上月上升1.1个百分点。
销售价格指数为50.3%,比上月上升1.0个百分点,表明非制造业企业销售价格总体水平有所回升。分行业看,建筑业销售价格指数为48.5%,比上月下降1.3个百分点;服务业销售价格指数为50.6%,比上月上升1.4个百分点。
从业人员指数为45.9%,比上月上升0.5个百分点,表明非制造业企业用工景气度改善。分行业看,建筑业从业人员指数为44.3%,比上月上升1.3个百分点;服务业从业人员指数为46.2%,比上月上升0.4个百分点。
业务活动预期指数为55.5%,比上月上升0.5个百分点,表明非制造业企业对市场发展信心有所增强。分行业看,建筑业业务活动预期指数为55.4%,比上月上升3.6个百分点;服务业业务活动预期指数为55.5%,与上月持平。
三、下周市场展望及策略
(一)本周市场表现回顾
本周A股仅2个交易日,节后整体维持指数震荡、赛道剧烈分化、风格再平衡的结构性行情。高股息权重板块托住指数底盘,科技成长赛道出现估值消化,中小盘题材波动显著放大。全周资金风险偏好明显收敛,资金从前期抱团的高位算力硬件、半导体赛道兑现获利,持续向低估值、现金流稳健的防御类资产切换。虽然大盘指数波动幅度有限,但个股层面分化巨大,存量博弈成为当前市场最核心特征。
消息面多空交织构成本周行情核心驱动。本周重要消息:1、国庆假期海外市场分化,美股科技板块震荡,美债收益率高位波动,中东地缘冲突持续扰动全球风险偏好;2、七部门印发《新型电池产业发展 “十五五” 规划》,提出全固态电池中长期规模化应用目标,带动固态电池、钠电池板块主题热度上升;3、国内多地持续出台地产优化政策,居民信贷支持工具继续落地,市场等待政策实际传导效果;4、10月进入三季报业绩窗口期,市场开始提前交易业绩预期,资金更加看重企业三季报盈利兑现能力;5、美联储官员密集讲话,市场继续博弈后续货币政策节奏,外资流动易受美债利率波动扰动。
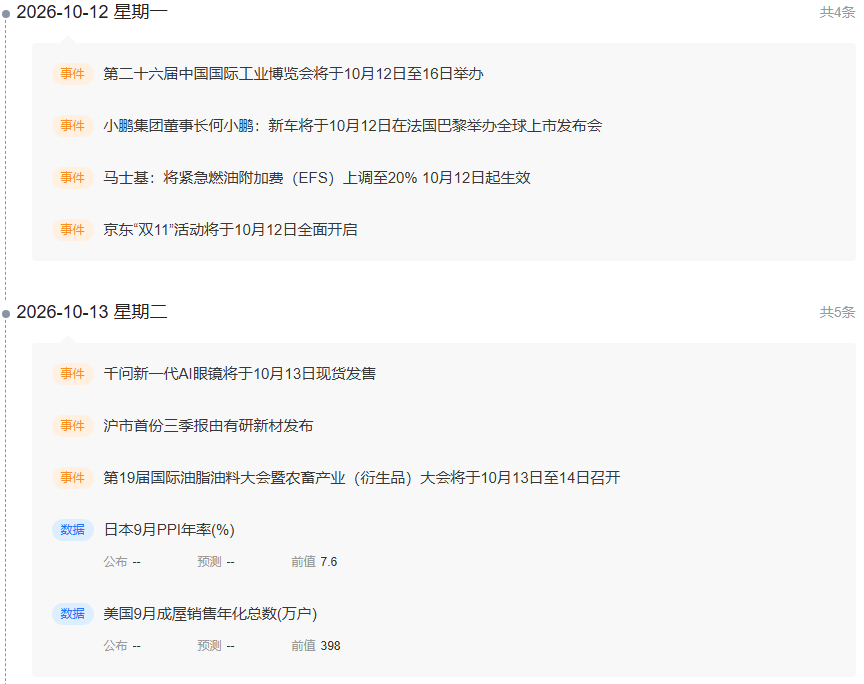
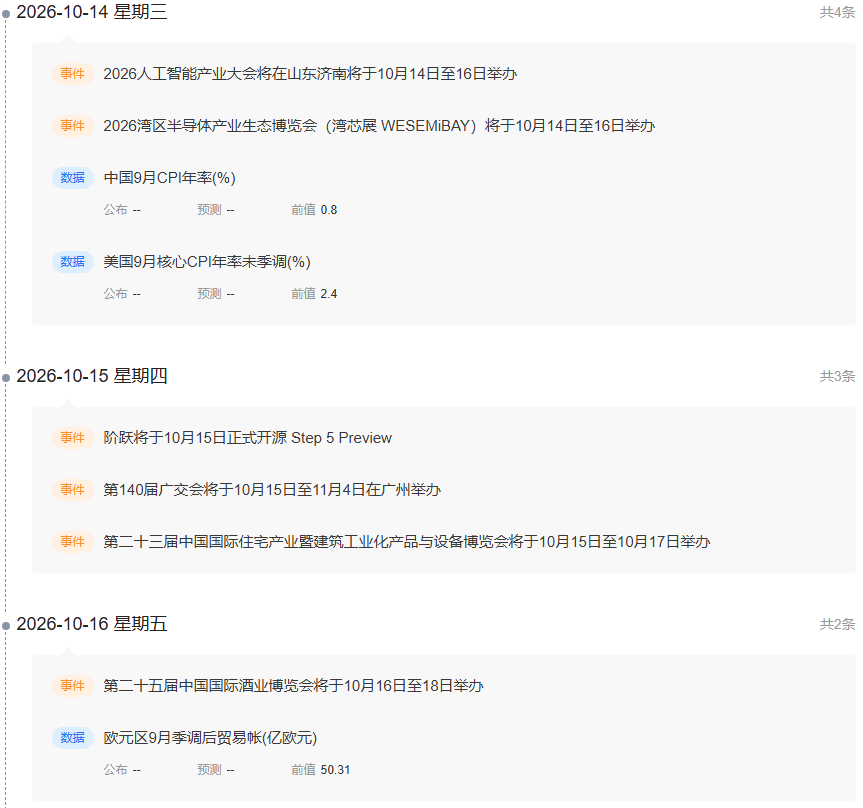
(二)后市投资日历
数据来源:财联社
(三)我们对后市行情的判断
板块高低切换是节后最显著的市场特征,背后是存量资金估值再平衡逻辑。前期累计涨幅大、交易拥挤度高的算力硬件、半导体等成长赛道出现集中回调,高位获利盘持续兑现,煤炭、公用事业、银行、航运等低估值高股息防御板块逆势走强,固态电池等新主题轮动,充分体现资金避险求稳的布局思路。
综合来看,A股现阶段完成一轮明显的风格再平衡,价值防御阶段性占优。短期市场大概率延续震荡轮动、结构性分化格局,指数难以走出单边大涨行情。下周部分资金有望回流,市场活跃度有望提升。操作层面,短期可以继续关注低估值红利资源、部分顺周期防御板块的博弈机会,不宜急于抄底尚处在估值消化阶段的高位成长赛道。中长期维度,AI、新质生产力的产业大逻辑并未消失,在经过充分回调、拥挤度下行之后,有真实三季报业绩支撑的科技细分方向仍然存在修复机会。整体建议均衡配置、严格把控总仓位,聚焦业绩确定性标的,规避纯题材、无业绩支撑的高位炒作风险。
作者:
赵程华(首席投顾):S1440610120001
李殿龙(首席投顾):S1440610120288
李建芸(首席投顾):S1440610120356
王振浩(金牌投顾):S1440622080015
重要提示:
本栏目刊载的信息不构成任何投资建议,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。我们力求本栏目刊载的信息准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。市场有风险,投资需谨慎。请您务必通过正规渠道参与投资交易,远离非法证券活动。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


