




两年大跌24%还创出新低!恒生科技指数今日盘中跌破4100点,大幅跑输AI行情!破局要靠编制规则重构?
 分享到:


10月8日,恒生科技指数盘中跌破4100点重大关口,创下逾两年新低。自2024年10月8日至今,该指数累计跌幅已达24%。昨日收盘后,恒生指数公司正式公布恒生科技指数编算方法修订方案,六大改革将于2026年9月指数检讨中实施、12月调整正式生效。这套酝酿已久的规则修订,直指恒科指这两年最核心的痛点:指数结构严重滞后产业节奏,AI科技行情如火如荼,指数却一路走低。
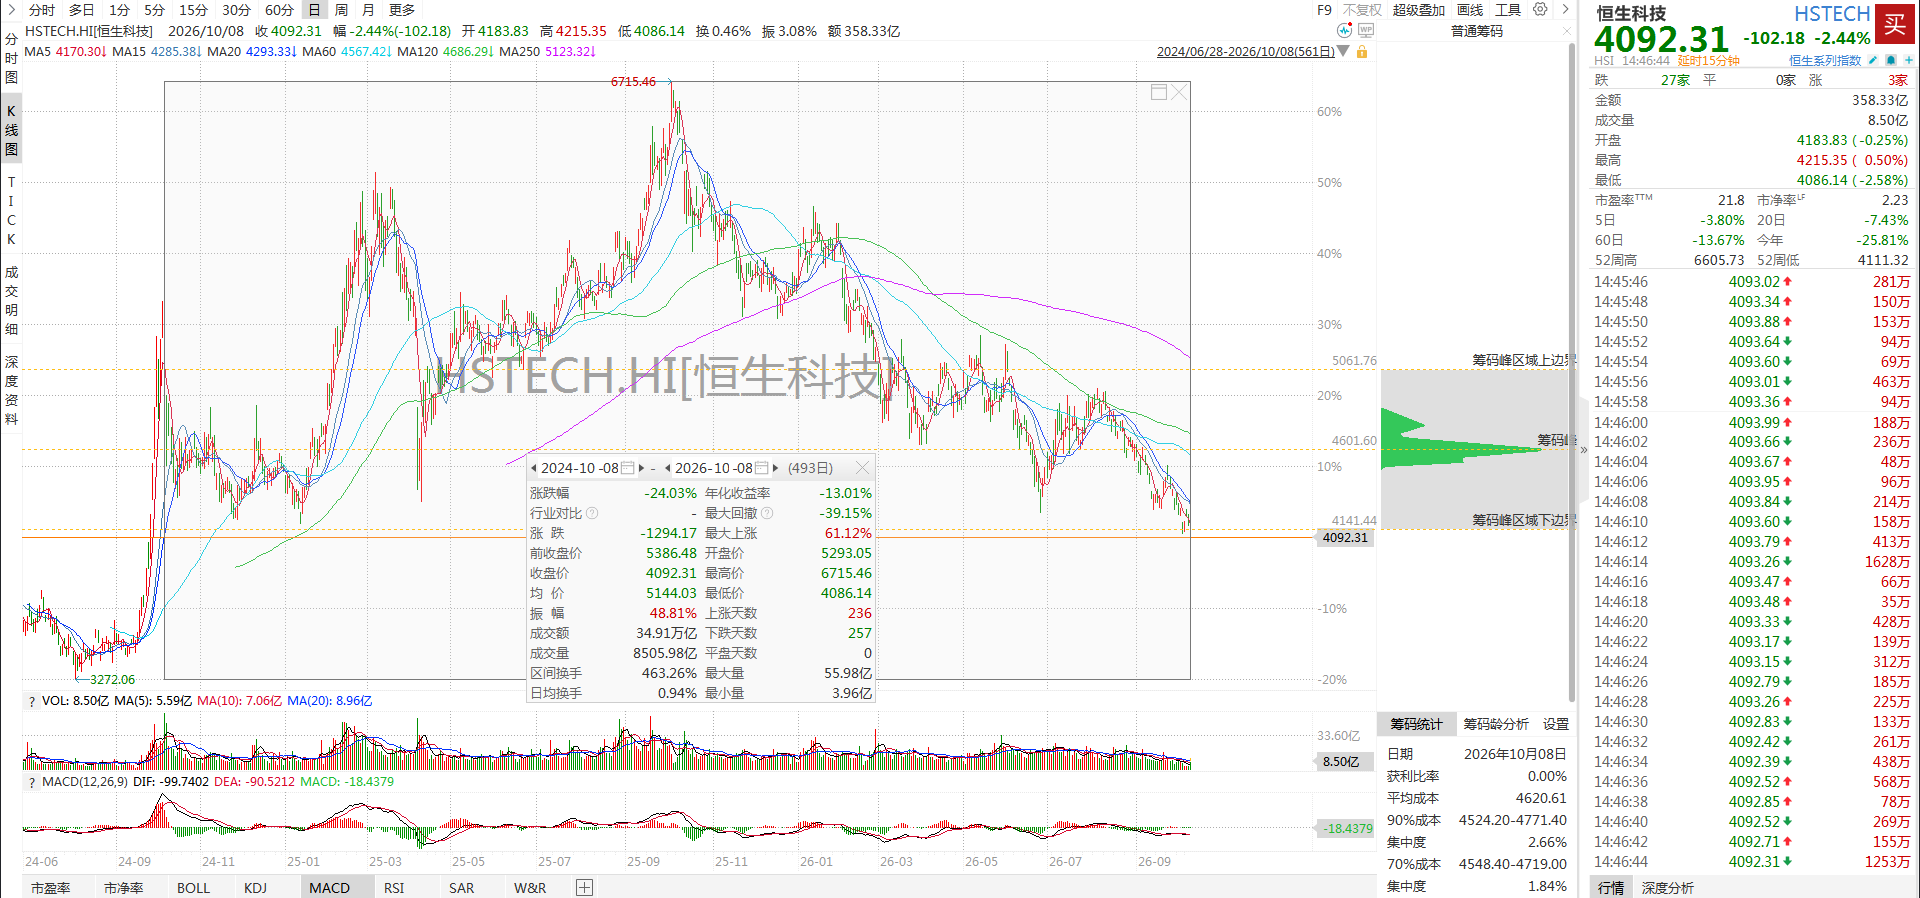
这两年的恒生科技指数,走出了一轮持续的估值收缩。2024年四季度以来,互联网平台的估值重构、行业预期变化、外资流动转向,让恒科指一路承压。但真正让投资者诟病的,是今年全球AI科技大牛市里,恒科指的严重错位。
今年以来,港股本地的AI硬件、半导体、智能汽车、机器人赛道轮番异动,不少龙头股走出结构性行情,先进硬件板块一度领涨港股。但作为港股科技旗舰指数的恒生科技指数,却没享受到AI行情的红利,反而持续探底。
背后的核心矛盾,就是旧指数规则的路径依赖。旧版恒科指行业限制严格,成分股高度集中在互联网平台赛道,非必需消费业权重一度接近50%,几乎就是“中国互联网指数”。而本轮全球AI行情的核心主线——先进硬件、半导体、AI基础设施、智能驾驶,在指数里权重占比极低,根本无法对冲互联网板块的下跌。
于是出现了极其割裂的一幕:港股科技的硬科技分支在走产业行情,互联网平台在走估值收缩,而恒科指被高权重的互联网拖着一路向下,不仅跑输美股纳斯达克、日经225等全球科技指数,甚至跑输港股本地的硬科技板块。对投资者而言,买恒科指接近于押注互联网,完全没享受到这一轮AI产业的红利,指数的代表性严重失效。
正是在这样的背景下,本次公布的指数修订被市场寄予厚望。修订的核心逻辑很明确:跳出互联网的单一框架,让指数跟上科技产业的迭代。 核心调整集中在三点:一是取消行业限制,重新划定六大科技主题,新增人工智能、先进硬件、机器人及自动化、前沿科技等赛道,科技子主题从16个扩容至24个;二是成分股从30只扩容至50只,采用双组别选股,40只按市值选、10只按收入增长选,兼顾龙头稳定性与成长弹性;三是选股范围锚定恒生综合大中型股,保障指数可投资性。
根据恒生指数公司测算,修订后先进硬件权重将从28%升至32%,非必需消费业权重从49%降至44%,对港股科技主题的市值覆盖率从85%提升至91%,成分股收入增长中位数从14%提升至21%。简单说,就是硬科技权重上来了,互联网权重下去了,指数终于更像一只全科技指数,而不是单一的互联网指数。
当然,一次规则修订,很难立刻扭转指数两年的跌势。一方面,方案要到2026年12月才正式生效,短期不会带来成分股调整的被动资金流入;另一方面,港股的流动性困局、外资流向、互联网板块的基本面压力,依然是压制指数的短期变量。 但这次修订的长期意义不容忽视。恒生科技指数从2020年推出至今,跟踪资管规模从15亿美元暴涨至371亿美元,是港股科技市场的核心基准。当指数结构跟上产业节奏,不再和AI行情错位,下一轮产业周期启动时,被动资金的配置力量才能真正传导到指数上。
跌了24%的恒科指,终于要从规则层面换掉拖累自己的旧框架。至于能不能就此走出低谷,最终还要看产业基本面和资金面的共振,我们拭目以待。
风险提示:本文基于指数公司公告与公开市场信息整理,不构成任何投资建议。指数调整进度不及预期、行业景气度变化、市场流动性波动均可能引发指数大幅波动,请投资者理性决策、注意投资风险。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


