







摘要
长假期间,虽然美债长债利率和美股纳斯达克等指数都继续上行,但背后有两个结构特点,一是美债利率短端与长端有所背离,期限溢价是长端利率推高的主要原因。二是纳斯达克指数创新高背后主要是少数大盘权重股创新高。
美国长端利率走高更多源于长债供求关系,以及美国财政赤字等长期矛盾的解决路径仍不清晰等原因导致长债需求意愿相对较弱。在油价未继续显著冲高以及美国最新发布的非农就业数据走弱之后,市场预计10月美联储加息概率下降,短端流动性约束有相对缓解,同时我们也看到美元指数继续偏强,美股持续获得全球资金流入。但后续如果美债利率持续上行,对于美股的估值压制因素依然值得关注。
近期美股纳指及标普500等指数新高背后,是少数大盘权重科技股贡献的,而非个股普涨。这体现出不确定性较高的环境下,资金在精选结构,更重视分子端,偏好盈利预期更强或更具性价比的龙头,例如硅基上游内部呈分化,费城半导体指数并未新高,趋势弱于纳斯达克。
对于A股而言,我们认为短期基调偏积极。首先,海外美联储货币政策的10月加息预期有所降温,流动性短期边际改善。其次,节前资金倾向避险,节后资金有望回流,从统计数据上看,过去10年十一长假后的10个交易日,上证指数上涨的概率为70%。另外,今年节前房贷贴息及PSL降息等政策的加快出台也构成积极呵护信号。
当然中期看,市场还是会进入验证分子端的重要观察窗口,海外重点关注10月底CSP厂财报会的capex指引,追踪Muse商业化兑现程度和A/O两大模型厂ARR增速变化。国内重点关注三季报、中欧贸易谈判和十月地产及经济数据,市场也将根据这些数据也会进一步更新对于年底重要会议的内需政策预期。
综合来看,我们认为A股节前消化部分风险因素,优质资产性价比逐步显现,假期海外因素整体偏正面,建议积极挖掘投资机会,精选结构。配置上整体倾向风格均衡,关注高质量蓝筹的估值修复机会,同时在成长方向中精选综合胜率赔率性价比较高的方向。建议关注行业:银行、非银金融、煤炭、油运、有色、医药等;成长方向精选结构如国产算力、AI下游、军工及电新等;主题方面关注商业航天等。
【风险提示】海外风险扰动加剧、AI产业链资本开支持续性不及预期、国内政策与经济复苏不及预期、基于历史的统计规律可能失效等。
1. 长假期间海外市场表现呈明显结构性特征
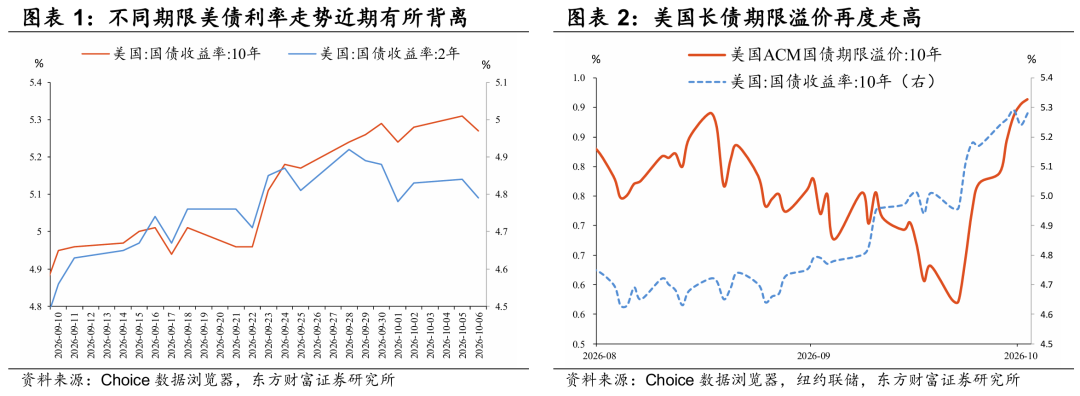
长假期间,虽然美债长债利率和美股纳斯达克等指数都继续上行,但背后有两个结构特点,一是美债利率短端与长端有所背离,其中期限溢价是长端利率推高的主要原因。二是纳斯达克指数创新高背后主要是少数大盘权重股创新高所致。
美国长端利率走高更多源于长债供求关系,包括美国财政赤字等长期矛盾的解决路径仍不清晰等原因导致长债需求意愿相对较弱。在油价未继续显著冲高以及美国最新发布的非农就业数据走弱之后,市场预计10月美联储加息概率下降,短端流动性约束有相对缓解,同时我们也看到美元指数继续偏强,美股持续获得全球资金流入。但后续如果美债利率持续上行,对于美股的估值压制因素依然值得关注。
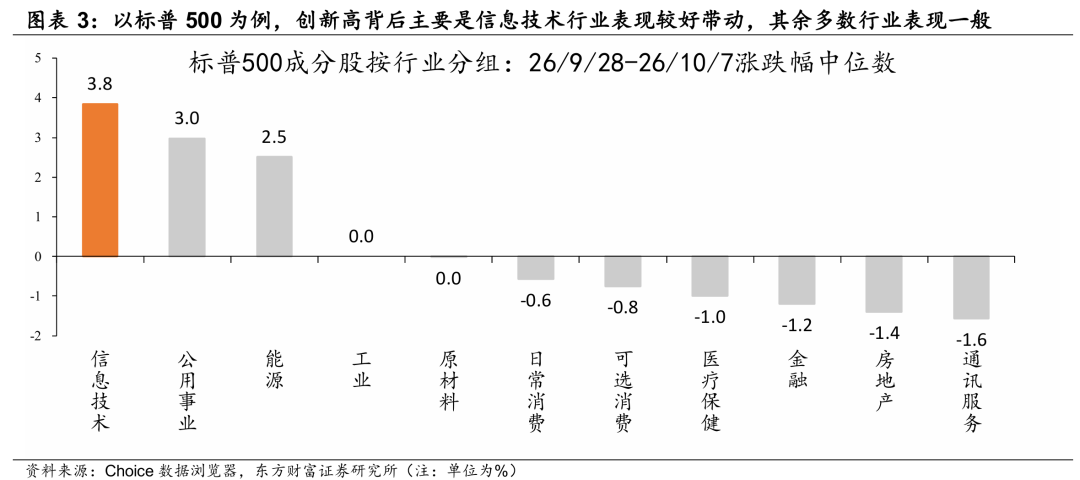
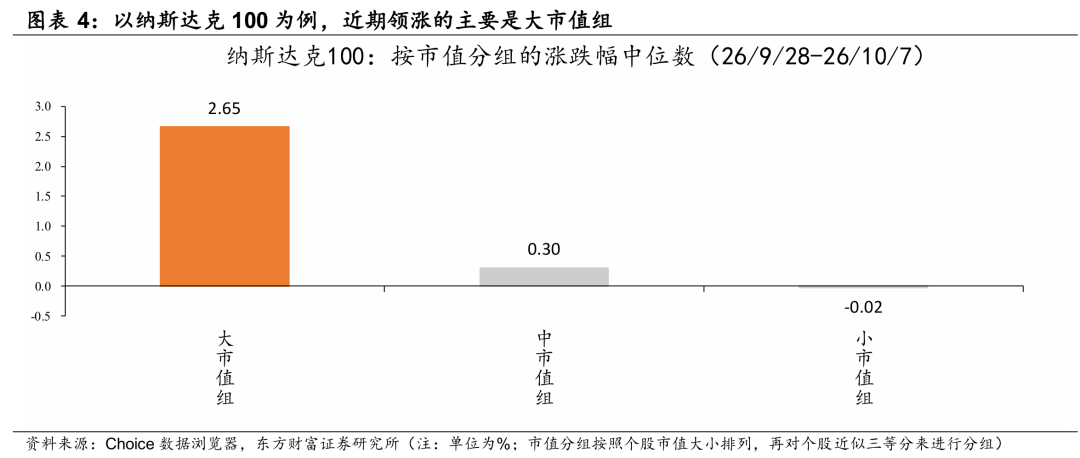
近期美股纳指及标普500等指数新高背后,是少数大盘权重科技股贡献的,而非个股普涨。这体现出不确定性较高的环境下,资金在精选结构,更重视分子端,偏好盈利预期更强或更具性价比的龙头,例如硅基上游内部呈现分化,费城半导体指数并未新高,趋势弱于纳斯达克。
2.短期积极把握市场机会,精选结构
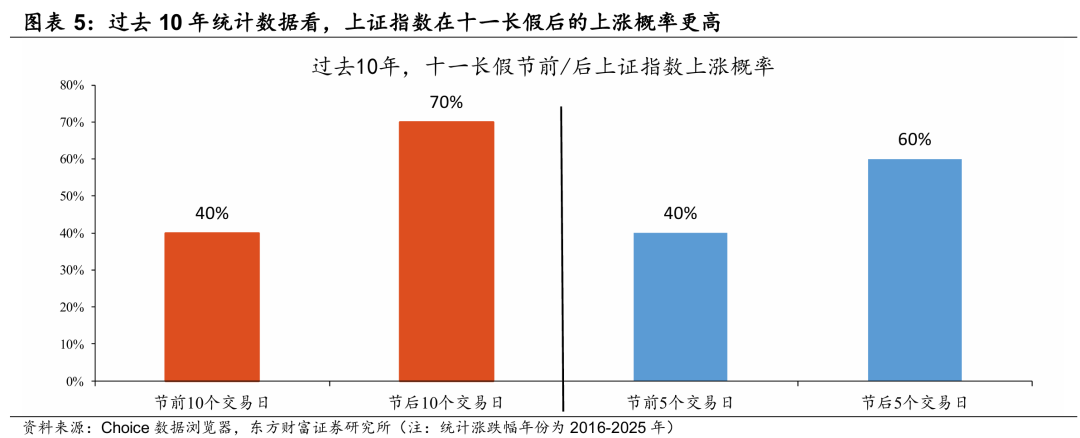
对于A股而言,我们认为短期基调偏积极。首先,海外美联储货币政策的10月加息预期有所降温,流动性短期边际改善。其次,节前资金倾向避险,节后资金有望回流,从统计数据上看,过去10年十一长假后的10个交易日,上证指数上涨的概率为70%。另外,今年节前房贷贴息及PSL降息等政策的加快出台也构成积极呵护信号。
当然中期看,市场还是会进入验证分子端的重要观察窗口,海外重点关注10月底CSP厂财报会的capex指引,追踪Muse商业化兑现程度和Anthropic/OpenAI两大模型厂ARR增速变化。国内重点关注三季报、中欧贸易谈判和十月地产及经济数据,市场也将根据这些数据也会进一步更新对于年底重要会议的内需政策预期。
综合来看,我们认为A股节前消化部分风险因素,优质资产性价比逐步显现,假期海外因素整体偏正面,建议积极挖掘投资机会,精选结构。配置上整体倾向风格均衡,关注高质量蓝筹的估值修复机会,同时在成长方向中精选综合胜率赔率性价比较高的方向。建议关注行业:银行、非银金融、煤炭、油运、有色、医药等;成长方向精选结构如国产算力、AI下游、军工及电新等;主题方面关注商业航天等。
风险提示
1)海外风险扰动加剧:全球地缘政治冲突加剧,区域摩擦与经贸博弈升温,推升全球避险情绪,引发跨境资金流动与风险资产波动。同时海外主要经济体货币政策路径存在不确定性,利率预期反复将压制成长板块估值,对A股形成阶段性外部扰动。
2)AI产业链资本开支持续性不及预期:全球AI算力与数据中心投资高度依赖海外科技巨头资本开支节奏,若企业盈利承压、投资回报周期拉长,可能导致AI资本开支增速放缓,若大幅削弱上游算力、硬件、材料等环节的需求景气度,或系统性影响市场风险偏好。
3)国内政策与经济复苏不及预期:当前国内经济仍处于企稳修复阶段,内生动力偏弱,地产销售与民间投资恢复缓慢,若经济复苏节奏放缓,将进一步压制市场盈利预期与风险偏好。
4)基于历史的统计规律可能失效:基于历史情形统计得出的规律结果不代表未来,可能存在失效风险。
说明:本报告节选自东方财富研究所策略团队所公开发布的证券研究报告
证券研究报告名称:《积极把握,精选结构》
对外发布时间:2026年10月7日
报告发布机构:东方财富证券股份有限公司
本报告分析师:
陈 果 SAC 编号:S1160525040001
常毅翔 SAC 编号:S1160526070001



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


