







早安,10月的第一个工作日,祝你开工大吉、诸事顺利!
在A股开盘前,先来回顾一下市场9月行情↓
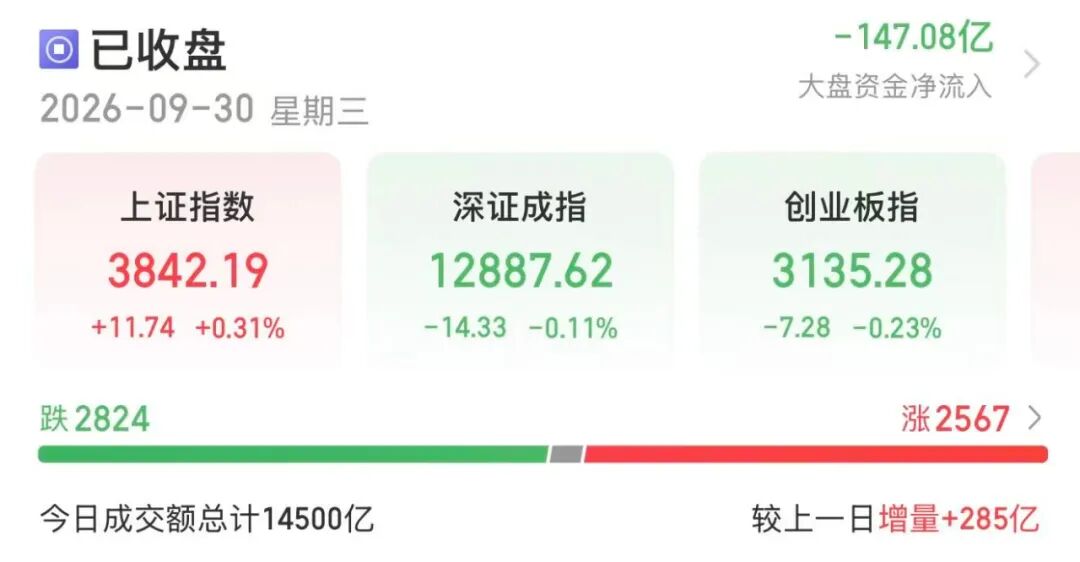
9月30日A股收盘,上证指数涨0.31%,深证成指跌0.11%,创业板指跌0.23%,北证50涨0.7%,科创50指数跌2.51%。全市场成交14500亿元,较上一日增量285亿元。全市场2567只股票上涨、2824只股票下跌,其中56只涨停、12只跌停。
9月收官,主要指数当月集体收跌,整体呈现缩量调整的走势,其中上证指数下跌3.62%,深成指下跌8.04%,创业板指下跌8.82%,科创综指下跌8.31%。从板块来看,银行股逆势走强,工商银行、建设银行、中国银行、南京银行、江苏银行、杭州银行、成都银行9月集体创历史新高;近岸蛋白股价翻倍,义翘神州、南模生物涨超60%;澳弘电子大涨超85%,满坤科技涨超70%,迅捷兴涨超65%;黄酒会稽山大涨超95%,古越龙山涨近50%。有色金属板块9月跌幅居前,其中贵金属、锂矿方向走弱,山东黄金、兴业银锡、盛新锂能、融捷股份跌超20%。
9月,A股IPO(首次公开募股)市场有9家公司首发上会,且全部过会,上会家数自今年7月以来连续第3个月下降。在9家上会公司中,6家来自北交所,占比近七成。与首发上会数连续下降相反的是,今年9月,A股上市新股数达到21家,创下自2023年10月以来的近3年新高,月度首发募资额年内也仅次于7月。与此同时,A股市场9月有9家公司终止IPO。
在“打新”市场,9月A股市场新股无一破发,且超过七成新股上市首日涨幅超过1倍。
历经前三季度K型分化、科技板块深度调整、指数反复拉锯的结构性博弈后,A股正式迈入四季度关键窗口期。
十大券商最新策略判断显示,A股底部支撑较为坚实,年末修复行情值得期待,科技成长有望再度成为市场核心主线,红利、医药、出海等细分赛道或将协同发力。
伴随美联储加息扰动逐步落地,外部风险定价充分,以及国内经济基本面稳步托底,叠加三季报业绩验证窗口来临,市场不确定性持续收敛,风格再平衡与主线重塑契机显现。
“当前的市场环境已不同于9月初,反弹之势不会因扰动而停止。”中泰证券认为,彼时市场更多是在提前交易尚未落地的潜在风险,而当前海外利率、通胀、政策预期等因素已陆续兑现,市场完成了一轮重新定价。
长江证券分析,短期市场情绪已达到较为悲观水平,在政策支持以及科技产业趋势仍在发展的背景下,未来情绪或逐步修复,从中期来看K型分化的格局或逐步收敛。
华安证券表示,稳投资工具集中落地,消费低位企稳,出口有望延续高增,企业盈利继续为A股基本面形成有力支撑。在海外不确定扰动逐步缓释的条件下,A股有望逐步摆脱“震荡区间”,年末“情绪修复”机会仍可期待。
财通证券表示,2026年四季度整体行情是“牛还在,熊未来”。但财通证券提醒,若大盘成长牛市延续,市场量能或在2.5万亿元级别;若大盘成长牛市动能有限但流动性宽裕,或进入小盘牛市,量能对应2万亿元级别;若市场流动性也有限,仅在1.5万亿元级别,则部分小盘与红利/现金流风格可能占优。
“美股在新一轮应用扩散和硬件修复推动下创下新高,外围市场不应再作为A股影响因素考虑。”中信证券仍然维持年内A股震荡市的判断,“三季报前后是年内最后一波进攻窗口。在盈利趋势向上、宏观风险显性化且情绪已经陷入低迷的情况下,指数出现大幅调整的可能性很小,上证指数修复的条件并没有想象中苛刻。”
浙商证券则提醒,虽一直对市场中线保持中性乐观态度,看好AI领衔的牛市框架,但当下,全球性加息预期、地缘政治、AI叙事等变量“前方不明”,市场已处于逐步收敛阶段,“静待变化”。整体上,目前市场正在筑底过程,在未有新的右侧信号前,市场维持震荡整固,四季度“菱形结构”仍在延续。
在具体行业配置上,科技成长板块成为机构关注的核心焦点,三季报业绩成为决定后续行情高度的关键试金石。
浙商证券在四季度策略研报中提出“三主线、两补充”的配置结构:AI、医药、出海为三条主线,非银金融与周期为价值再平衡的补充方向。AI主线先看胜率后看赔率,盈利上修与全年高增共同指向电子、通信和自动化设备。
(注:本文不构成任何投资建议)
盘前大事
国庆假期,我国能源、基建、应急救援等领域喜报频传,一批大国重器、大国工程集中上新:10月1日,全国首个集光伏发电、光热储能与电热转换于一体的百万千瓦级清洁能源工程——青海共和百万千瓦光伏光热项目成功并网发电;10月2日,我国首个百兆瓦级压缩二氧化碳储能项目——新疆木垒压缩二氧化碳储能项目成功并网发电;10月4日,我国首个海上注碳增气技术示范应用工程——东方1-1气田新建中心平台主体建造完工,全面进入调试阶段;10月5日,我国沙漠最大油田——哈得-富满油田已从6000米之下采出油气突破2600万吨。
中国物流与采购联合会10月5日公布9月中国大宗商品价格指数。9月中国大宗商品价格指数为137.6点,环比上涨4.1%,同比上涨22.9%。在中国物流与采购联合会重点监测的50种大宗商品中,9月价格环比上涨的大宗商品有38种。其中,甲醇、乙二醇和焦炭涨幅居前,环比分别上涨39.5%、24.8%和20.4%。随着进入传统生产建设旺季,产业转型升级加快,以及制造业和建筑施工需求改善,有色、黑色和矿产价格指数环比均有上涨。
“还是刚需客户比较多,113平方米以下的房源都卖完了。”近日,河南新乡市某在售楼盘的置业顾问称,购房贷款贴息政策要求房屋面积在120平方米以下,有客户专门为了满足这个条件挑选房源。居民购房贷款贴息政策自2026年10月1日起实施,符合相关条件的居民房贷可享受1个百分点的贴息支持。在业内人士看来,三四线城市绝大多数房源均可享受贴息,刚需客群是受益主力。
10月5日,一汽丰田官方微博发表声明:近期,中国第一汽车集团有限公司与广州汽车工业集团有限公司签署战略合作框架协议,引发行业及消费者广泛关注。针对部分网络账号散布的“一汽丰田或将彻底退出历史舞台”“丰田大降价”等不实言论,公司保留法律追责权利。
10月6日消息,Mobility Global最新数据显示,今年上半年,纯汽油车型占全球新车销量的49%,这是历史上纯汽油车销量占比首次跌破五成,且较2021年的73%大幅下降了24个百分点。该机构数据显示,今年上半年,纯汽油车销量同比下降10%,至2025万辆。仅一年之内,其市场份额就下滑3个百分点,从52%降至49%。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


