




全球AI都在新高,港A在纠结啥?
 分享到:


这几天看盘,挺容易怀疑人生,海外投资者在纠结AI该追哪个方向会继续新高,SOXX连涨三个月,直接涨了18%。
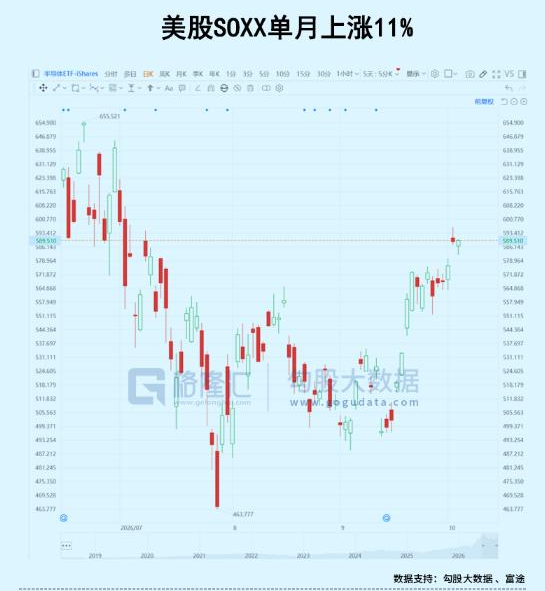
而港A投资者怀疑自己手里的AI到底还算不算AI,创业板直接连跌一个月直接-18%,科创50一个月下跌-15%,大家都是AI含量最高的指数,一看海外走势感觉AI革命蒸蒸日上如火如荼,一看港A感觉AI泡沫已经炸裂没得救了。
而且不仅是AI硬件,海外AI软件也是蒸蒸日上,10月2日,AI网安ETF CIBR收在104.70美元,刷新年内高点;AI医疗ARKG三季度上涨26.7%,距9月30日高点只差0.4%;核心持仓Twist Bioscience三季度涨84.5%,9月单月涨42.9%,TWST几乎竖着涨,结合硬件看,SOXX年内涨幅仍有96%。
大洋另一边,A股人工智能ETF三季度回撤23.8%,科创人工智能ETF回撤27.2%。9月一个月,海外三条AI主线全部上涨,港A三个AI代表资产全部下跌。
同样写着AI,海外在挑谁先创新高,港A还在挑哪一个跌得少。
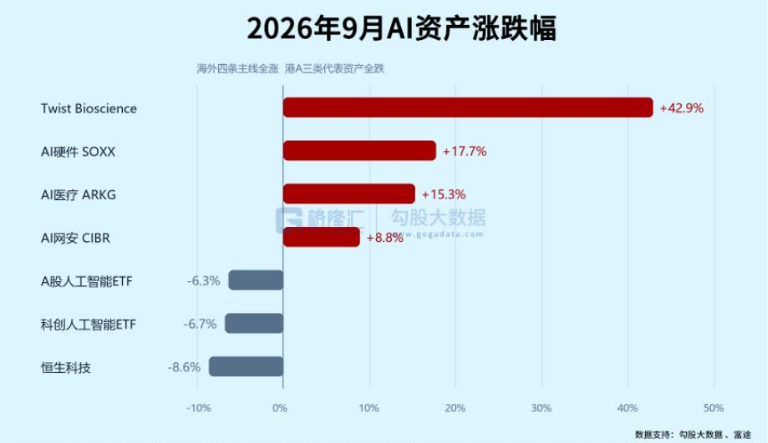
海外市场的AI调整是主线之间换接力棒,港A的调整却是AI算力跌完AI应用跌、AI应用跌完小票再跌,一个是轮着涨,一个是轮着跌。
海外AI为什么能轮流创新高
因为买算力的人正在变多,算力的用法也在变。
第一大变量是大模型公司正在集体往RSI冲刺。RSI就是AI递归自我改进,让这一代模型参与研发下一代模型,就是模型开始自己写代码、跑实验、做评测,再把结果交给研究员决定下一轮怎么训。
Anthropic的模型可独立完成任务的时长大约每四个月翻一倍,而RSI之后模型迭代周期会从一年压到半年,再压到按月,只要头部AI实验室都在抢这个门槛,谁也不敢先省算力,少花20%的资本开支,可能不是利润率更漂亮,而是下一代模型晚一个身位,这对头部大模型公司是不可接受的。
第二个变量是新云大土豪SpaceX。2026年2月吞下xAI以后,它已经不只是火箭和星链公司,AI板块同时装着Grok、X、数据中心和云服务。
二季度SpaceX的AI资本开支达到158亿美元,算力规模升到1.4GW,还签下141亿美元的云服务合同。它一边为自己的模型买GPU,一边把Colossus的算力租给外部客户,等于同时扮演芯片买家、模型公司和新云厂商。
这件事对硬件链格局很重要,过去算力订单主要看微软、Meta、谷歌和亚马逊四大厂,现在又多了一个能从IPO、星链现金流和云合同里融资的激进买家。需求也从大厂自用,扩成了先建机房、再把算力租给模型公司的生意。
当然,SpaceX二季度AI业务仍有12.6亿美元经营亏损,158亿美元资本开支也远高于当季AI收入,它既是AI增量,也是风险,但老马的风格就是要干就干大的,直接让算力竞争强度再上一个台阶。
另外就是MetaMuseSpark这个新变量,上线不到两周便登顶美国iOS免费应用榜,下载量与日活双双超过ChatGPT同期水平。
Muse Spark把多模态推理、工具调用和多智能体协同塞进Meta AI、WhatsApp、Instagram以及API。这意味着Meta的算力需求开始从训练端往日常推理端扩散。
网安的新高比算力更好理解
海外比较舒服的地方,是硬件贵了还有网安、基因组学和AI药物发现接棒;港A难受的地方,是几个分支经常一起缺业绩,也一起缺增量资金。
先看网安,CIBR三季度上涨14.9%,10月2日直接收在年内高点。Agent开始替人写代码、调接口、拿权限之后,安全预算很难像普通软件那样往后拖,企业可以晚买一个协同工具,却很难接受模型、客户数据和云账户裸奔。
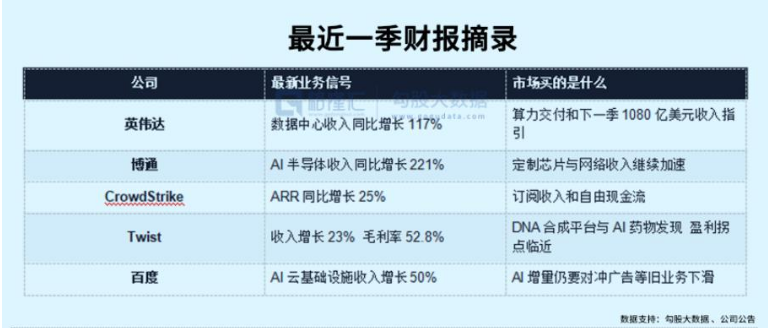
CrowdStrike最新一季收入14.7亿美元,同比增长26%,年度经常性收入58.4亿美元,增长25%,自由现金流3.77亿美元;Palo Alto下一代安全年度经常性收入91亿美元,增长63%。
另外炒的较多的是ARKG代表的基因组学和AI药物发现,这种并不是传统大医疗XBI这种平铺型,就单纯是炒AI在医疗里面的应用,ARKG三季度上涨26.7%,9月上涨15.3%。市场买的是AI DNA合成平台、NGS工具、AI药物发现
网安和ARKG能成为最早抱团的AI应用,本质上都是这些行业的AI正循环产生得最快——AI用得越多,企业越要买安全;AI研发跑得越快,实验室越要买DNA合成和测序工具——这些行业的AI需求都跟真实工作负载一起增长。
港A不少所谓AI应用还在讲模型、医院合作和未来订单,其实已经有些真有订单了,只不过海外核心票已经开始讲续费、毛利和盈亏平衡,流动性又不是同一个层级,股价当然也就不是一个画风。
海外在轮涨,港A在轮跌,流动性问题更多
海外AI强势板块内部是硬件、网安、AI医疗轮流接棒,港A内部却是高位题材向低位题材切,大家宁愿炒低位地产也不愿意给高位板块接盘,这算是国内常见的场景——
高位赚了永远担心被割,低位已经跌过一大轮,反正跌不过高位的票,保收益率就买低位的,这样的场景下,中高位行业ETF的走势永远都会差一截,然后低位的方向永远有人不停轮动。
比如国内AI云公司增长其实相当好,但放恒科指数里面,就会被行业ETF负面拖累一起跌,拿它去对标MAGS、SOXX或ARKG的成分股,走势就完全不一样——基本面靠自己,但流动性得靠市场本身。
也就是港A公司报一个AI好消息,投资者还要先问旧业务又掉了多少、资本开支还要烧多久,流动性缺钱的情况下永远都是先挑毛病——你得让套牢盘先出来,基金才有能力再去下一张牌,于是反弹经常变成又一次换人站岗。
但你要硬说AI业绩不行,大概率是错的,国内跌久了的AI资产总有资金会去慢慢捞,国内资金面因为各种博弈问题没办法去预测,但AI硬件核心公司在国内永远都不多,就那么几个,跌下来都是机会,而且港股也有中国最好的AI应用公司,基本都能对标美股AI应用公司,10月流动性稳定之后大概率也会向美股方向看齐。
风险提示:此文章不构成投资建议。股市有风险,投资需谨慎。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


