




中国资产,大涨!投资者目光,转向!
 分享到:


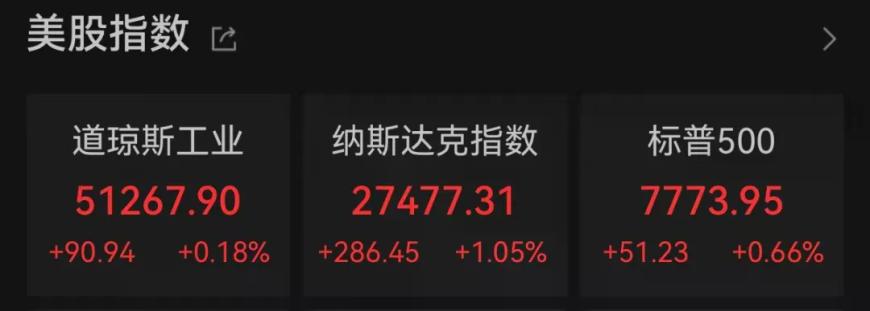
当地时间10月5日,美股三大指数集体收涨,道指上涨0.18%,标普500指数上涨0.66%,纳指上涨1.05%。其中,纳指创盘中和收盘历史新高。在重点个股中,芯片巨头英伟达收涨2.12%,股价创历史新高。值得一提的是,科技股大涨,芯片股冰火两重天,西部数据涨超6%,高通、英特尔跌超2%。
业内人士分析,尽管上周的美国9月非农就业数据缓解了市场对美联储本月再次加息的担忧,但通胀黏性、美国财政健康等问题仍然推动长端美债收益率上行,10年期美债收益率当天盘中一度触及5.349%,再创2002年4月以来新高。与AI基础设施相关的半导体以及上游原材料供应商当天领涨,推动美国三大股指集体收涨。
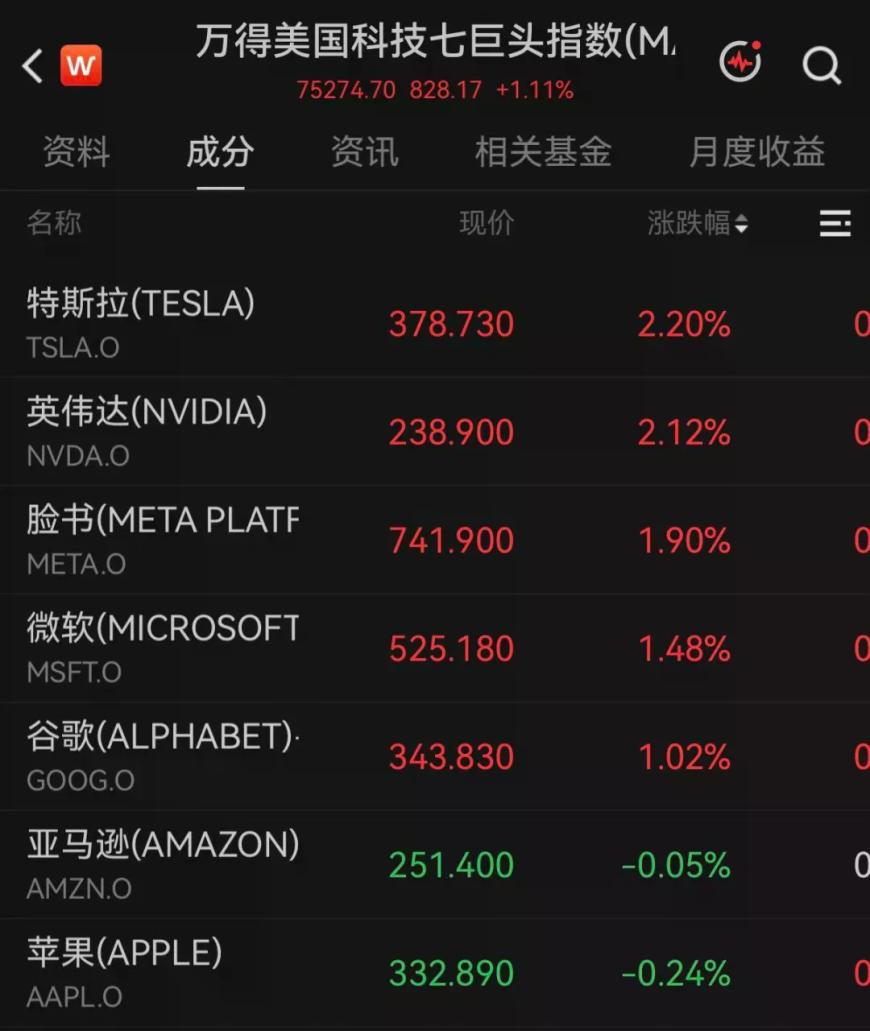
当天,万得美国科技七巨头指数收涨1.11%,成分股多数上涨。英伟达上涨2.12%,股价创历史新高,市值升至5.76万亿美元;特斯拉涨超2%,谷歌-C、Meta、微软均涨超1%,亚马逊、苹果微跌。
纳斯达克金龙中国指数收涨1.71%,报5613.68点。在热门中概股里,世纪互联涨6.14%,阿里涨4.68%,金山云涨3%,百度涨3.17%,腾讯涨3.3%,京东涨2.25%,哔哩哔哩涨2.15%,网易涨1.85%。
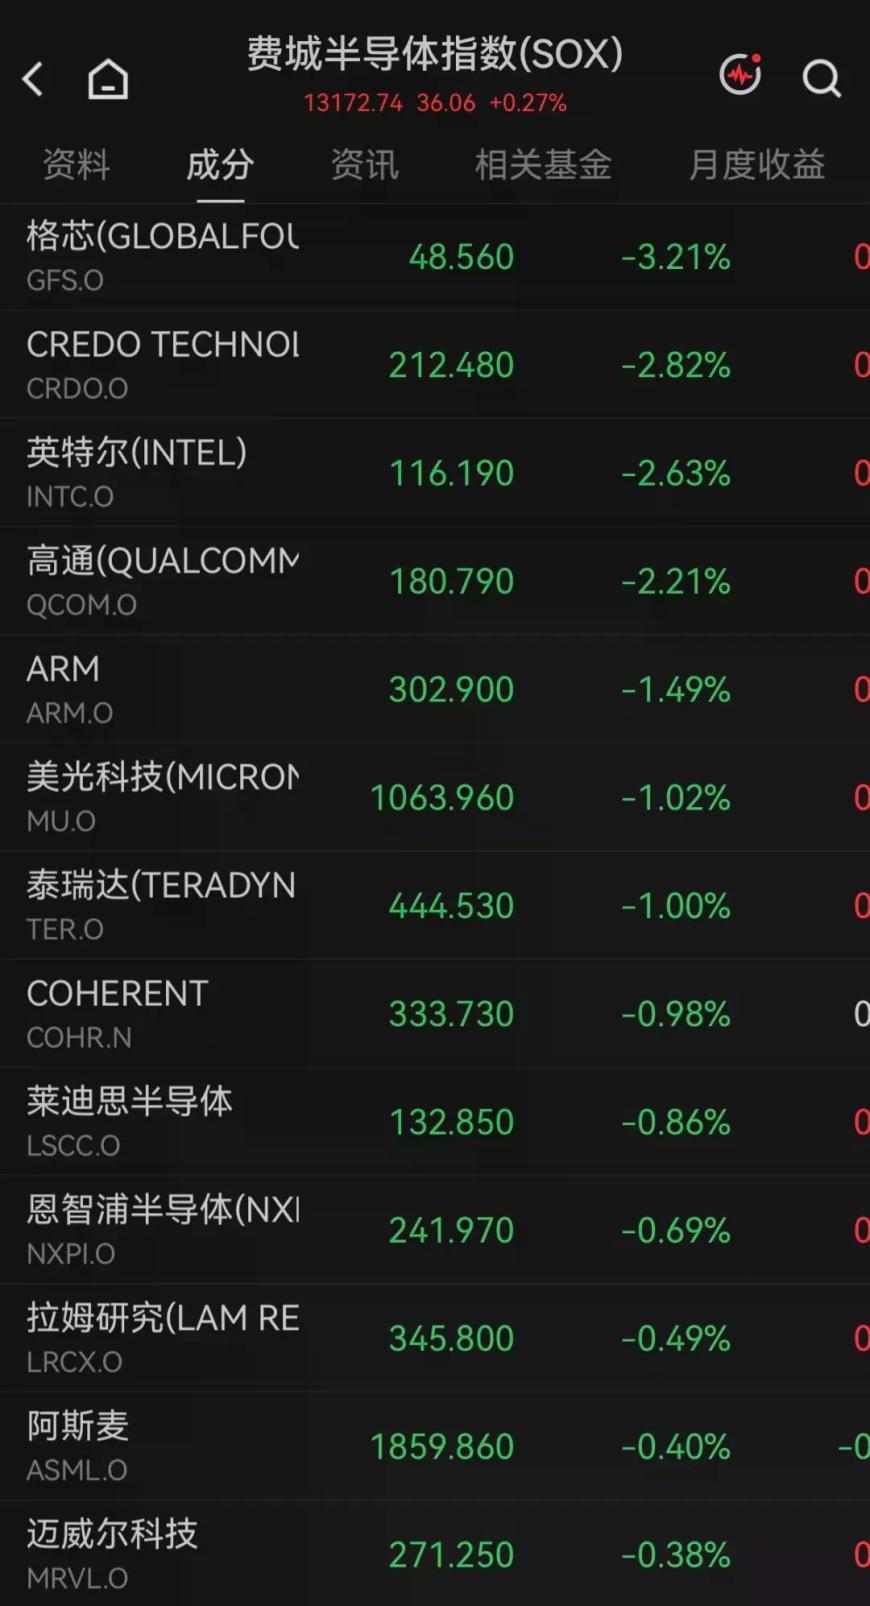
芯片板块内部分化,费城半导体指数盘中一度下跌约1%,收涨0.27%。超威半导体、英特尔、美光科技、阿斯麦等走弱;台积电、博通等涨超2%。
对于人工智能行情的持续性,华尔街机构分歧明显。星展集团认为,英伟达当前市盈率及预计明年约70%的盈利增速表明,人工智能驱动的科技股距离泡沫仍远。摩根大通维持美股核心超配评级,给予标普500指数12个月目标点位为8600点。
在消息面上,10月7日,美联储将公布9月会议纪要。在美联储上个月进行3年多来首次加息后,投资者将重点从会议纪要中寻找决策者对于通胀、就业和未来利率路径的判断。机构观点认为,10月美联储议息会议前,数据仍将主导市场节奏,投资者目光也已转向10月中旬开启的三季度财报季。
美国劳工部当地时间10月2日公布的调查数据显示,美国9月新增2.9万个非农就业岗位,大幅低于8月向下修订后的13.3万个,也低于此前12个月平均每月增加4.5万个的增幅——这组数据降低了市场对美联储在10月继续加息的预期。
一些机构认为,美联储可能在10月暂停继续加息,12月则再次加息。
10月3日,华泰证券在研报中提及,9月非农报告不及预期,美联储短期连续加息的紧迫性下降。由于非农单月数据波动较大,以3个月均值来看,新增非农为5.1万,位于均衡就业水平附近,叠加失业率仍处于较低水平,显示就业市场仍较稳健。9月非农走弱,叠加薪资增速下降,9月实际收入有所放缓,居民消费也可能难以延续8月的强劲表现。
上述研报认为,前瞻指标NFIB招聘意愿显示10月非农仍可能偏弱,但此后非农或有所反弹。因此,华泰证券认为,美联储难以在10月连续加息,基准情形下,12月再次加息。
根据芝加哥商品交易所美联储观察工具(CME FedWatch),交易员认为美联储10月加息的概率为22.7%,远低于一周前的70.9%。
(注:本文不构成任何投资建议)



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


