







来源:华泰睿思
核心观点
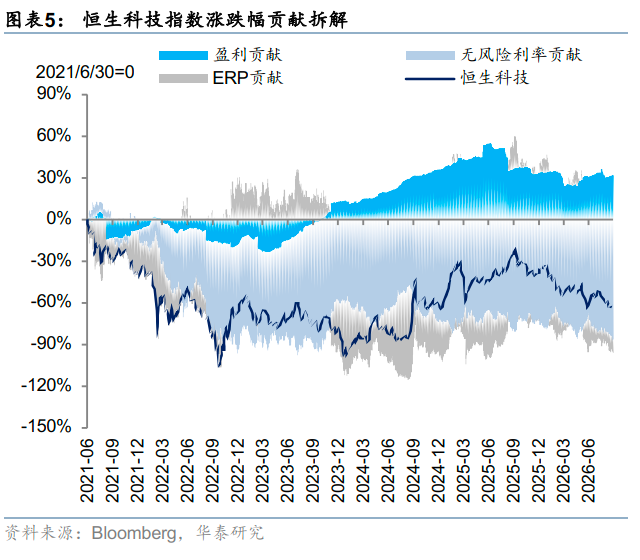
上周港股走势依然由海外利率预期主导。在极致的单边悲观演绎后,周五美国非农远低于市场预期叠加失业率上行,10月市场加息预期大幅走低,后续市场可能在南向通道10/8恢复、十一出行高频数据填补基本面真空的背景下迎来短期修复。但需注意的是,“更高更久”的利率中枢未动摇,宏观政策与企业盈利的趋势性拐点暂未确认,因此中期转机或尚未出现,我们建议以结构应对、攻守平衡,而非追逐贝塔。配置上,油价与美债收益率仍是约束港股估值修复空间的主要矛盾,红利继续做底仓,主要配置铁路公路、港口等运营性资产。创新药及CXO龙头景气占优且中美共振,可继续持有,重点在选股与止盈时机;海外科技硬件情绪回暖但集中于少数有强催化的巨头,港股以国产链为主,趋势性做多窗口仍需等待。
基本面:盈利预期整体走平,汽车降幅收窄
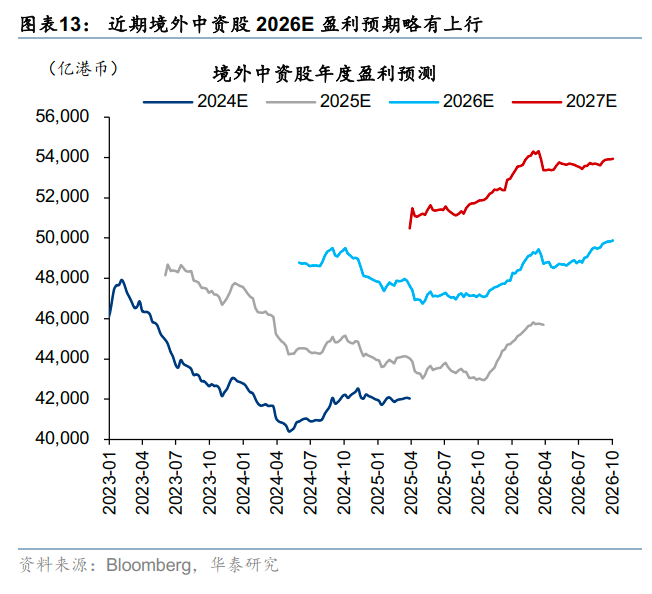
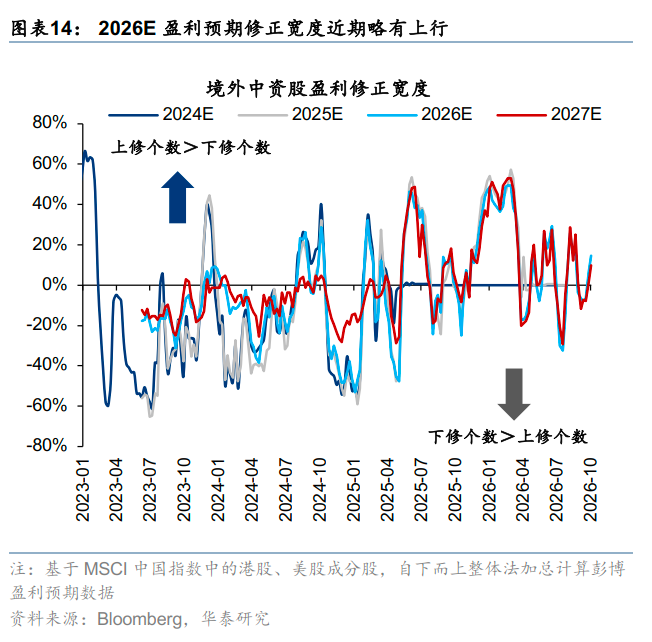
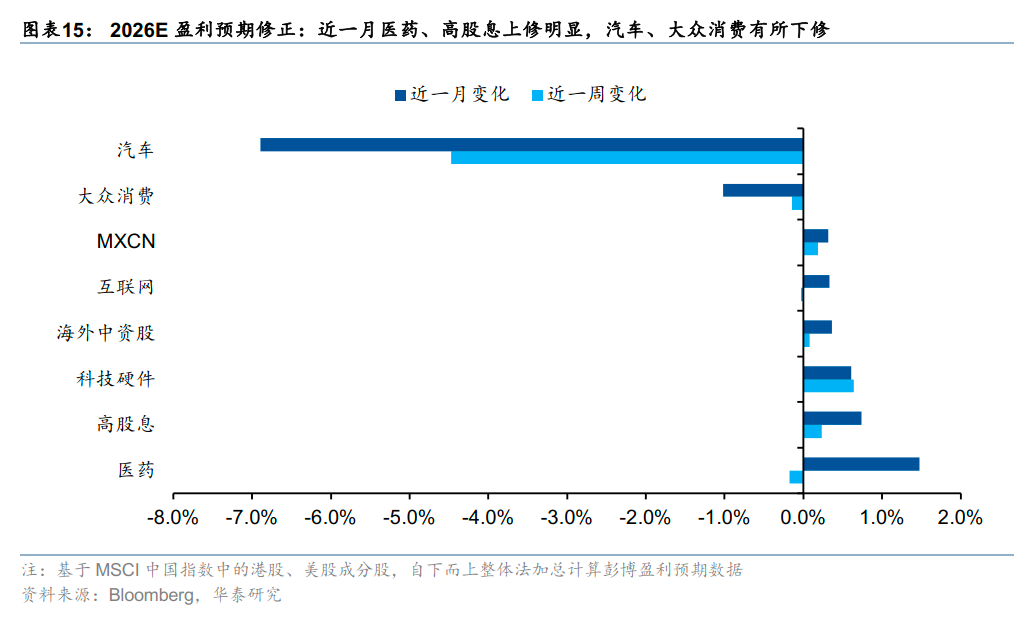
截至10月2日,港股非金融FactSet一致预期2026年盈利(简称盈利预期)近4周-0.2%、维持走平,近1周-0.3%;近4周上修占比51%。板块层面,创新药延续上修(近4周0.9%、近1周基本持平),主要由部分个股驱动;高股息维持走平(近4周0.3%、近1周基本持平);互联网仍无明显亮点(近4周-0.1%、近1周基本持平);消费下修略有收敛(近4周-0.9%、近1周基本持平)。行业层面,汽车降幅收窄(近4周-3.6%、近1周-0.4%),但上修占比仅28%,主要由权重股驱动。非银上修放缓(近4周0.7%、近1周0.1%),同样主要受权重股影响。
资金面:主动外资流出加速,南向假期前基本收平
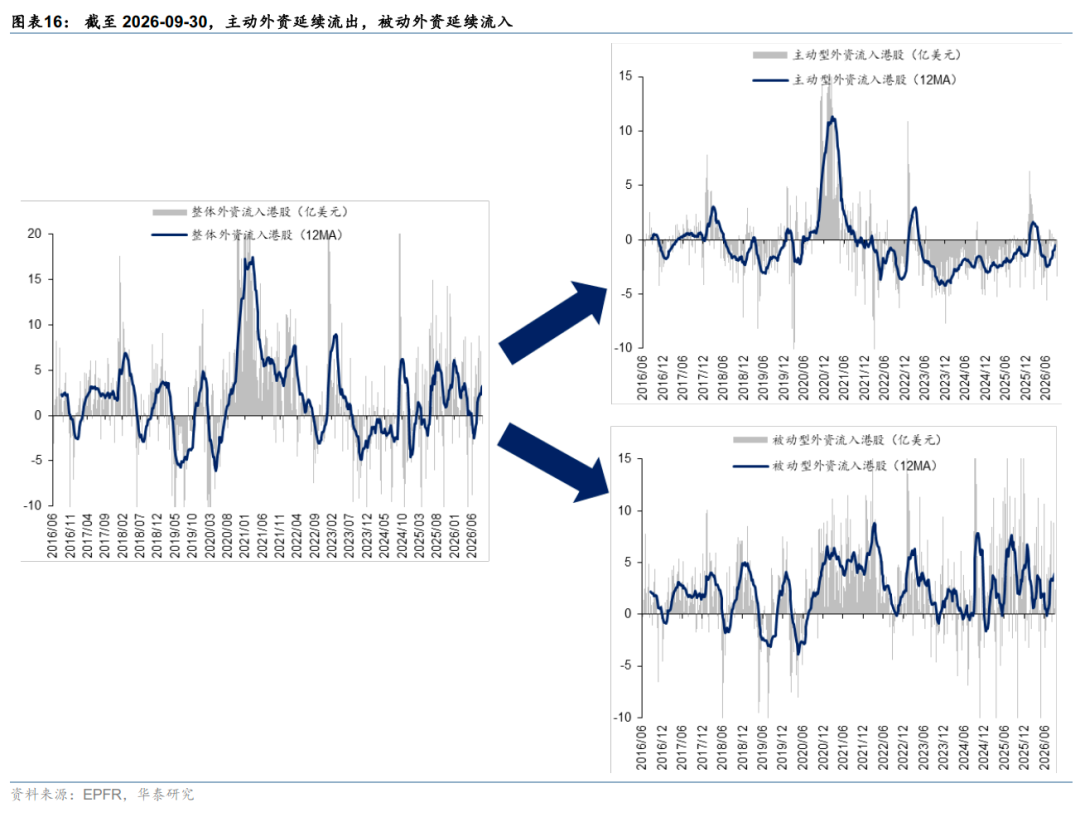
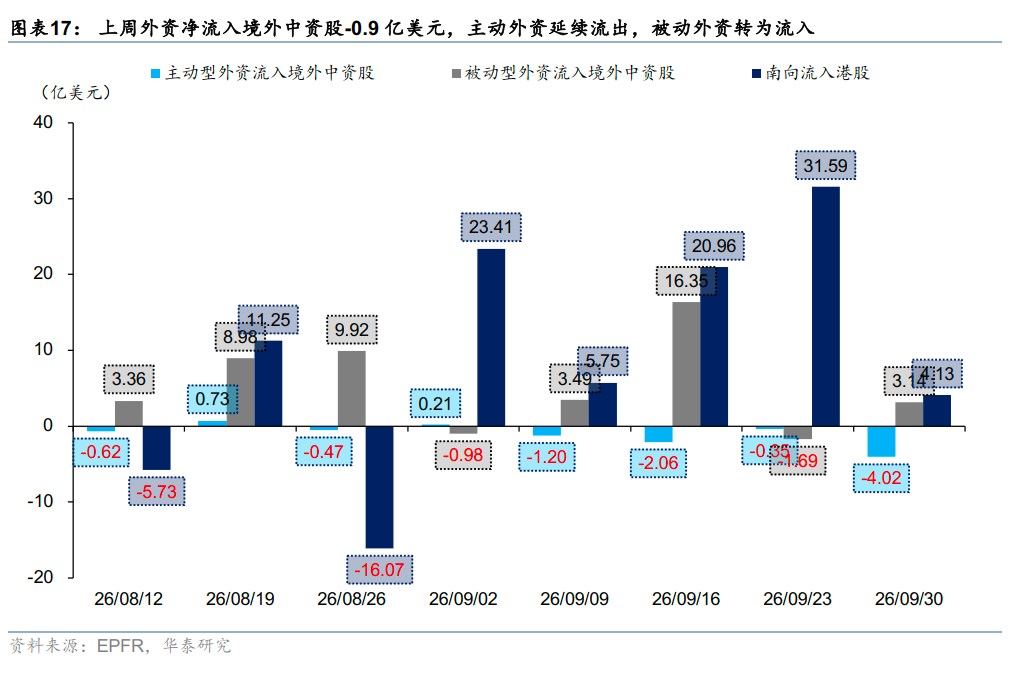
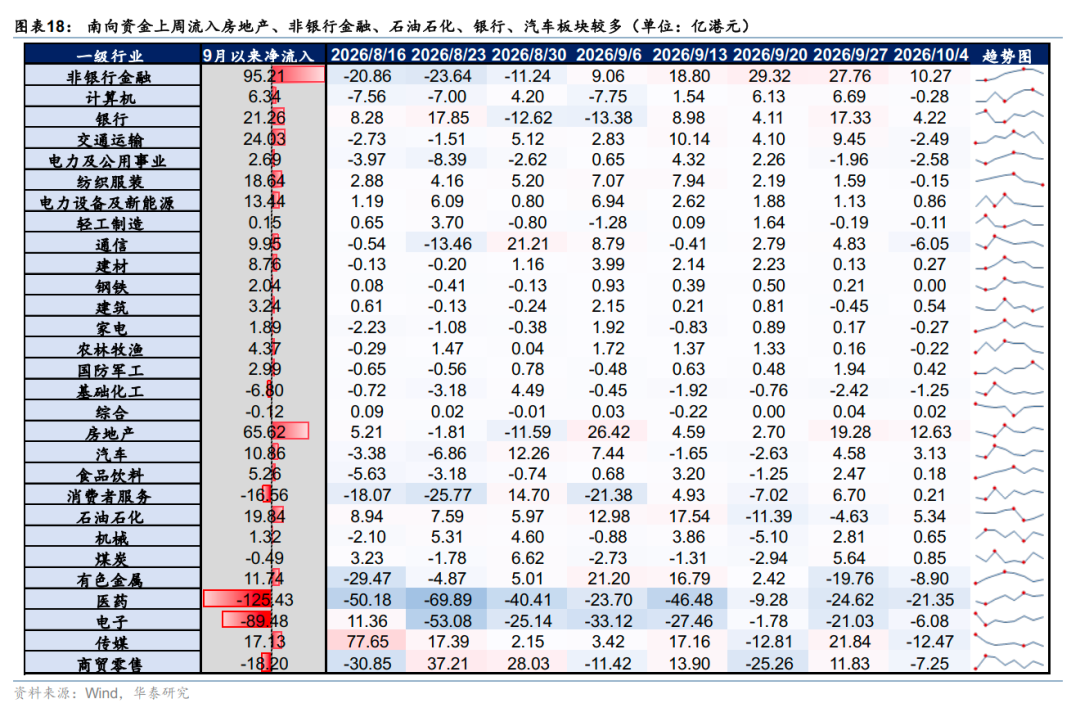
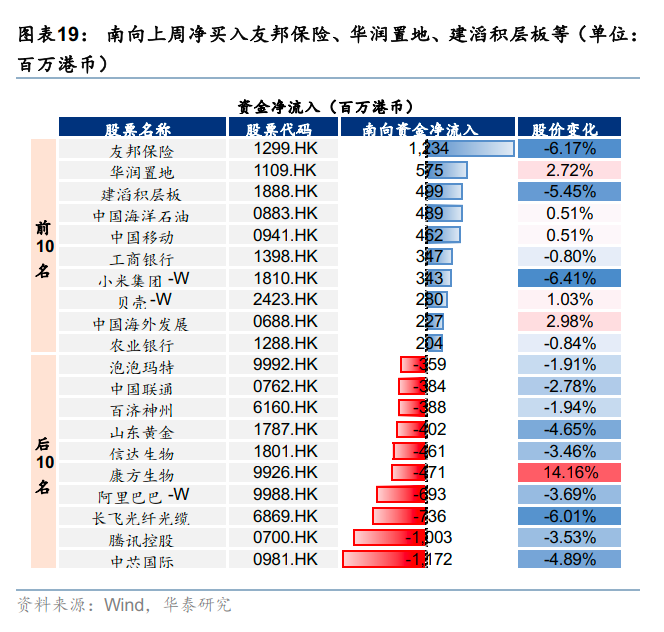
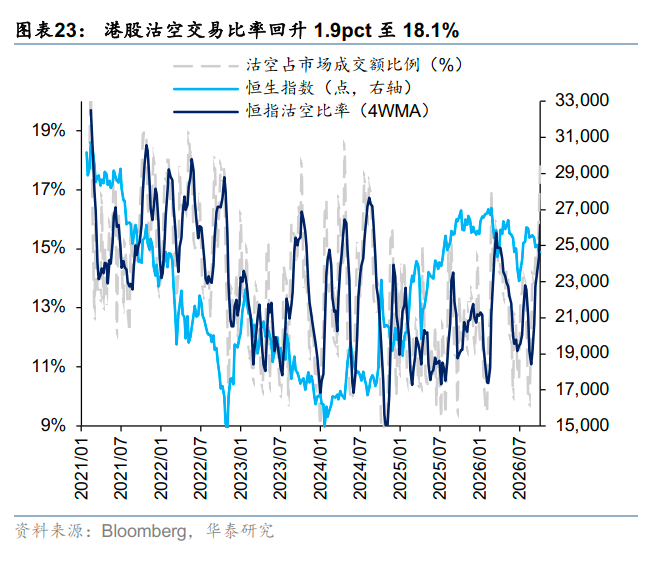
1)外资方面,截至周三,EPFR口径下整体外资净流出港股1.0亿美元,连续第二周流出,其中主动外资净流出扩大至3.4亿美元、连续第四周流出且明显加速,被动外资净流入2.4亿美元。 2)沽空方面,最新一期港股沽空交易比例周均值+1.9pct至18.1%,续创阶段新高。 3)南向方面,上周仅9/28–9/30三个交易日开放,合计基本收平(约+3亿港币),周一流出、周三回流;房地产、非银行金融、石油石化流入居前,其中地产流入与贴息政策落地相呼应,医药、传媒、有色金属流出居前;南向通道10/8恢复,节后回流力度是本周关键观察点。
市场情绪:情绪回落至45.4,价格类指标全面走弱
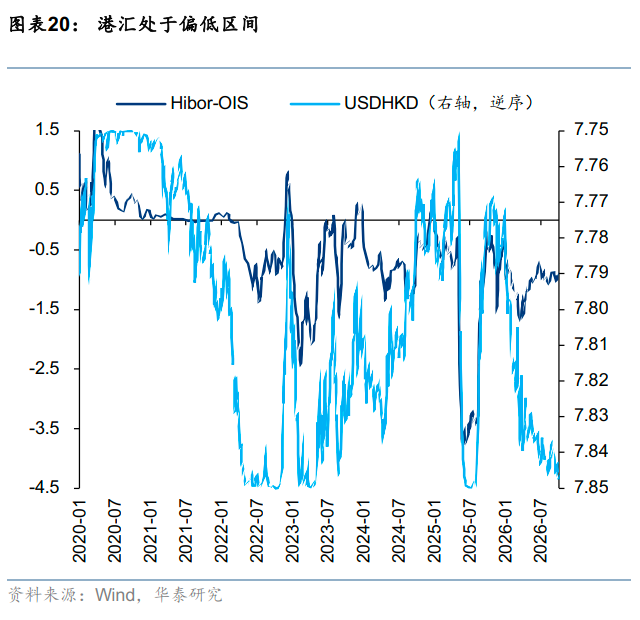
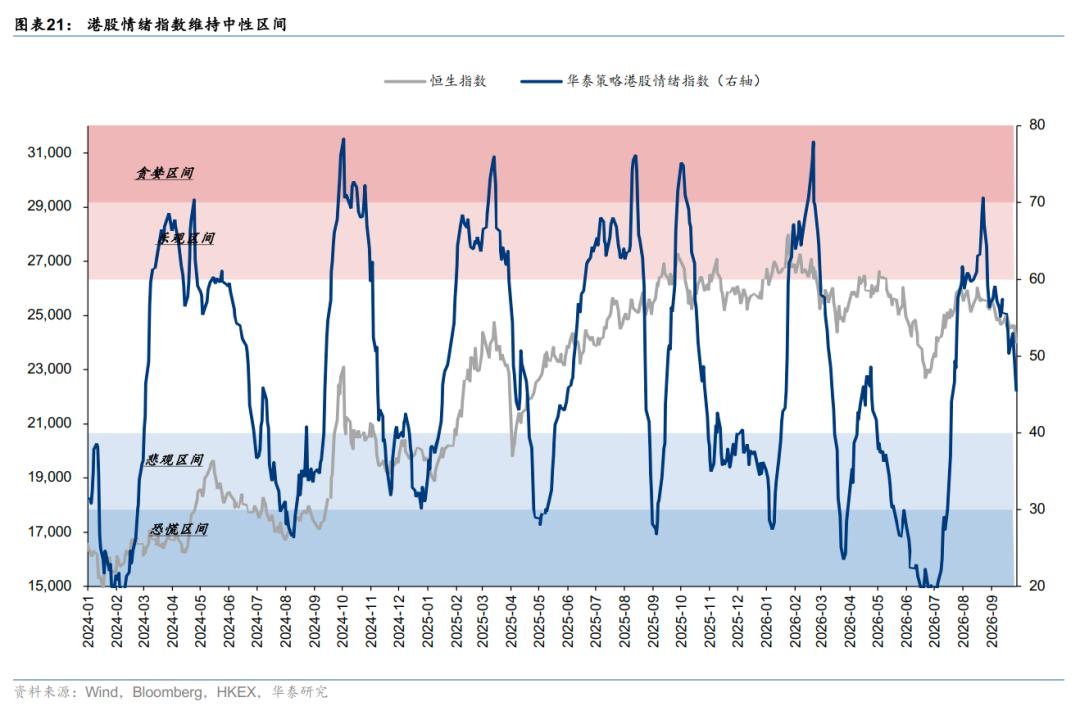
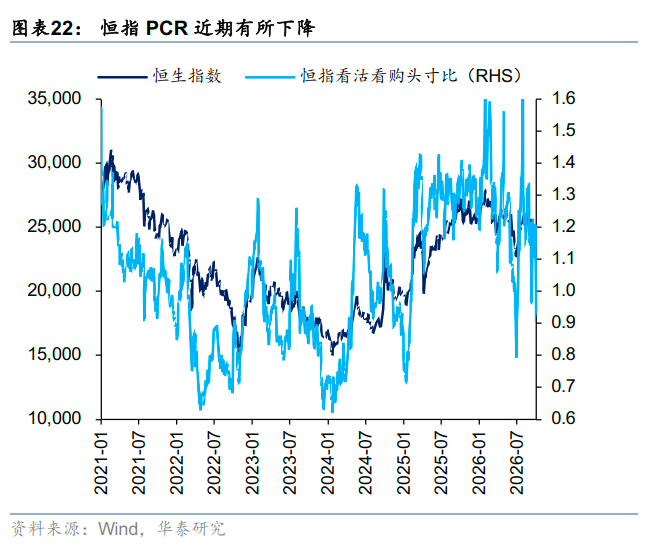
港股情绪指数最新读数45.4,较上周49.2进一步回落。归因来看,恒生科技RSI(-9至34)、AH溢价(-9至39)、看沽看购(-5至33)、期货升贴水(-6至35)全面回落,价格类与衍生品类指标是主要拖累;南向净流入/买入强度维持69/92的高位、仅边际回落,黄金隐含汇率持平于79,资金类指标仍是主要支撑。
配置:油价及美债不确定性仍存,继续在红利及创新药中选股
油价及美债收益率仍是约束港股风险偏好和估值修复空间的主要矛盾。因此,我们继续建议红利做底仓,同时控制股息率优势相对A股收敛、派息率提升难度较大的行业(如银行、煤炭)敞口,主要配置铁路公路、港口等运营性资产。短期视角,在PCE数据及近期联储的鸽派言论后,10月加息预期有所降温。创新药及CXO龙头仍是景气占优且中美共振的进攻方向,可继续持有,重点在选股并做好止盈。海外科技硬件情绪回暖,但主要集中在少数有强催化的巨头,港股以国产链为主,趋势性做多窗口需要等待。饮料乳品等必需消费仍缺催化,保持耐心。
风险提示:地缘局势波动、政策力度不及预期。
正文
市场表现
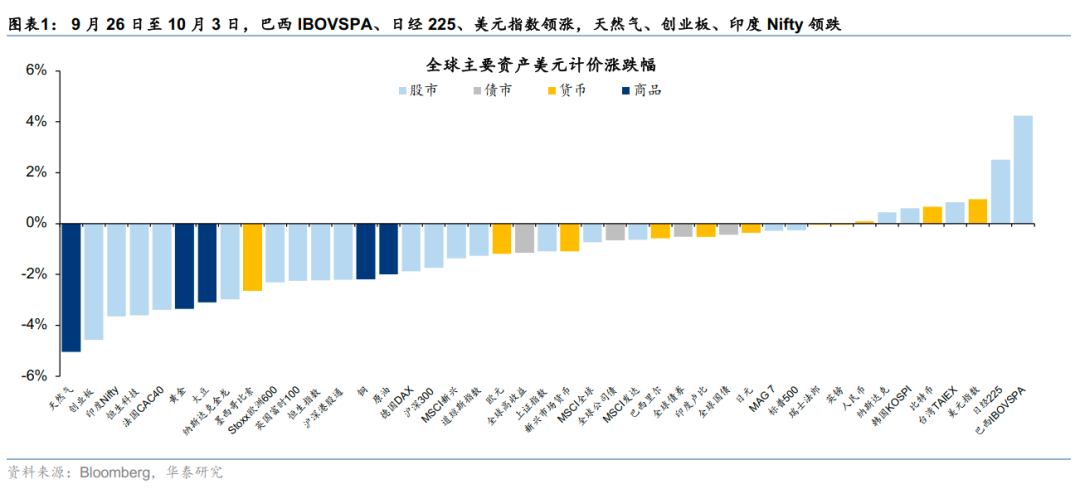
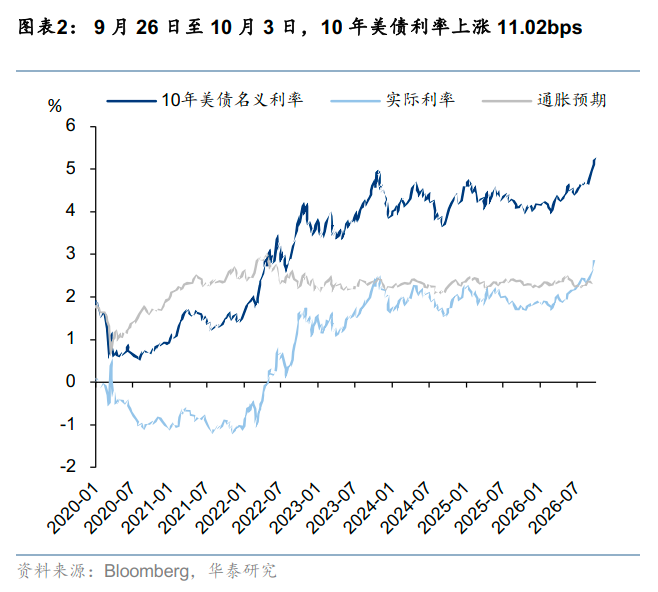
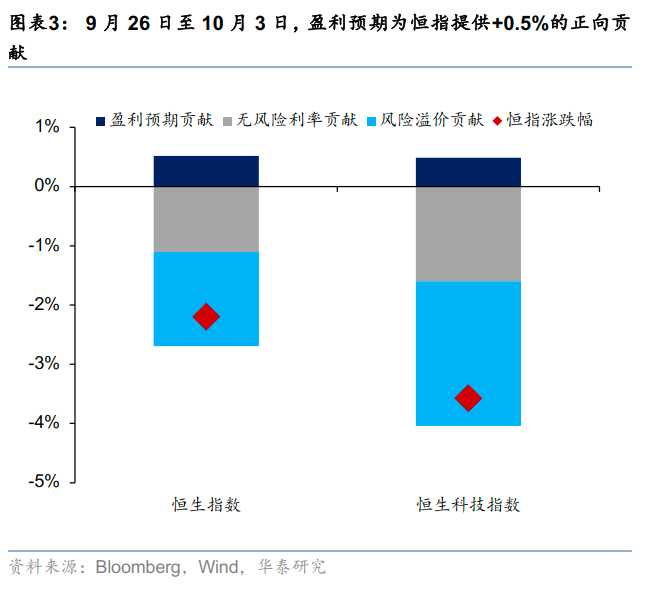
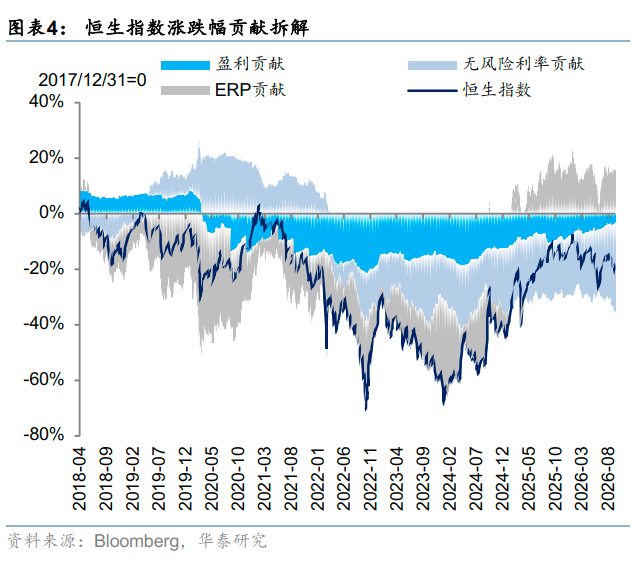
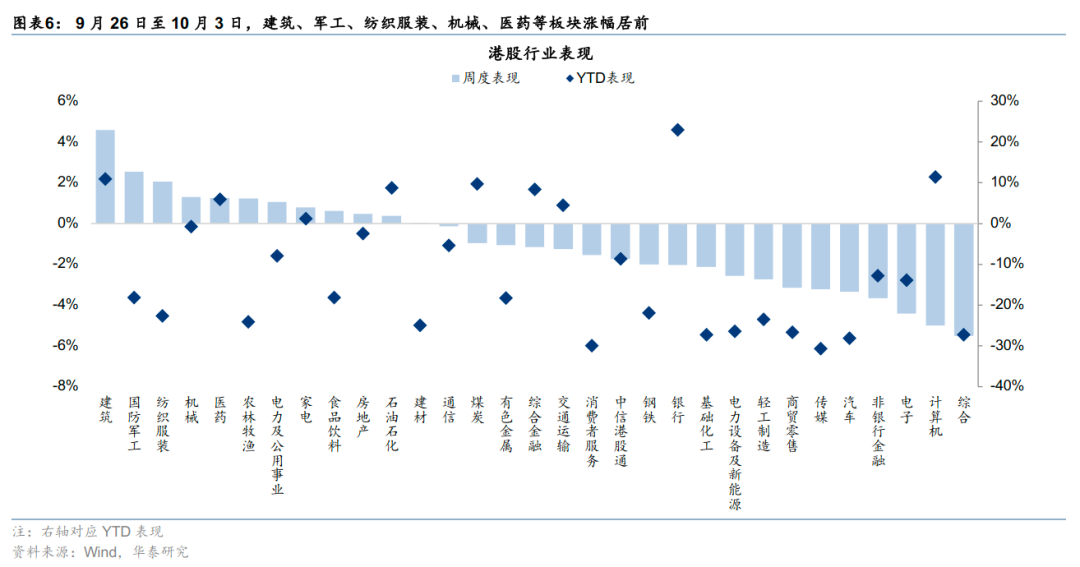
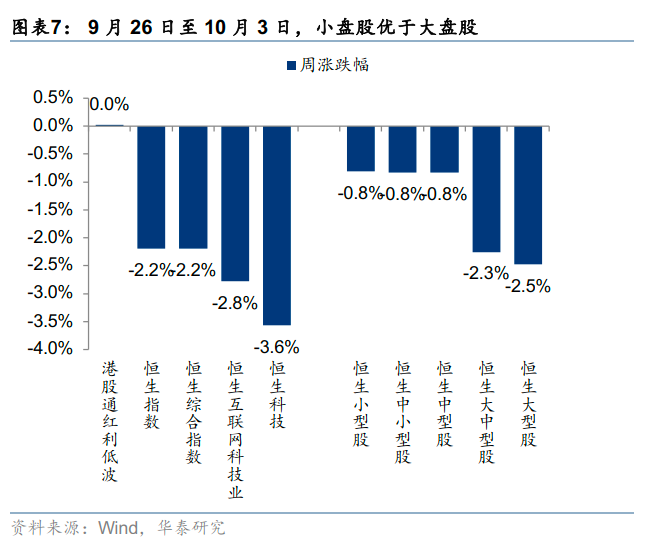
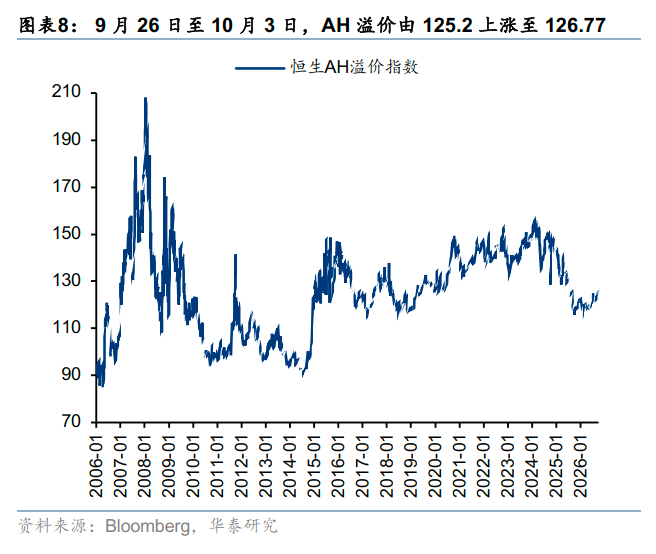
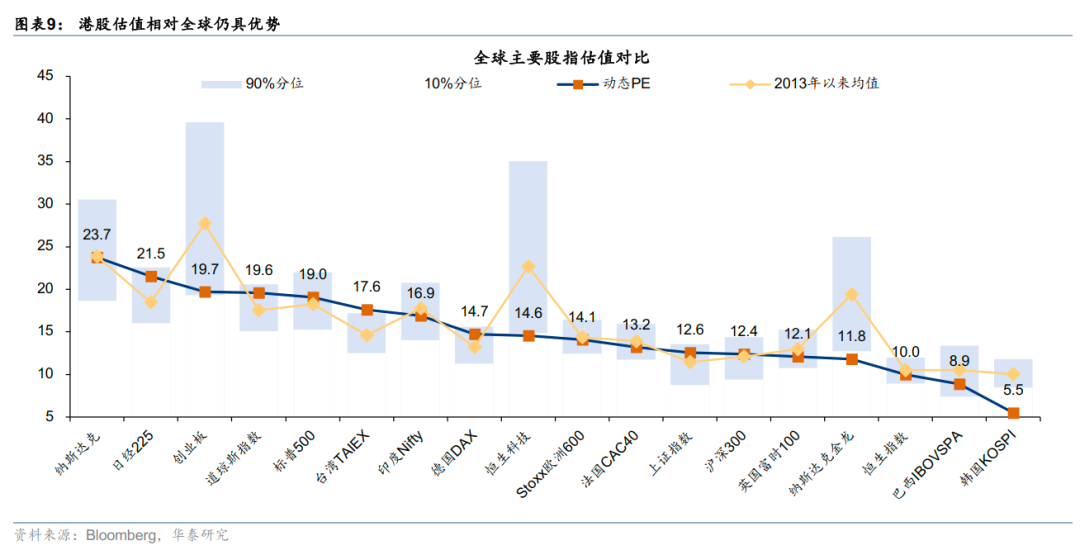
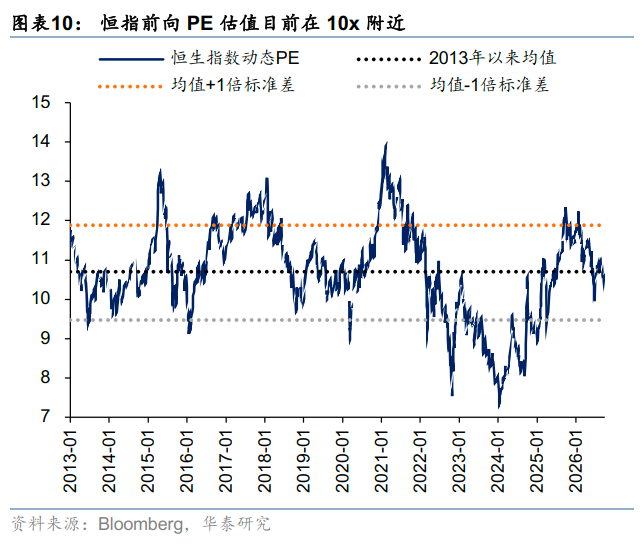
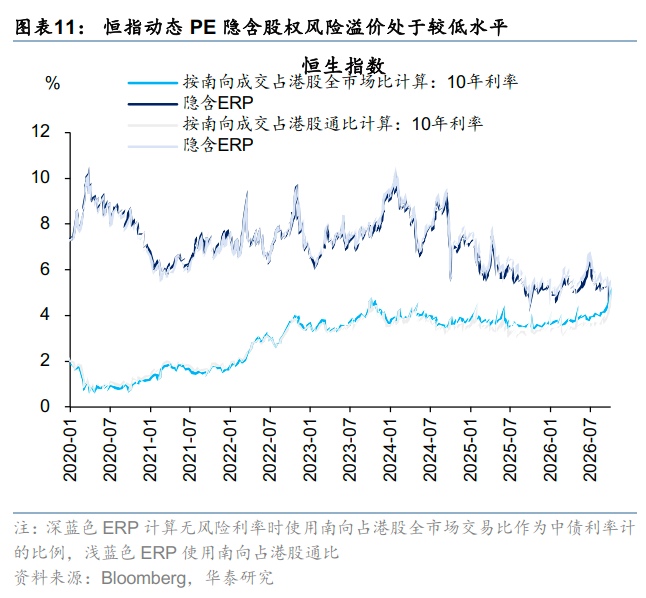
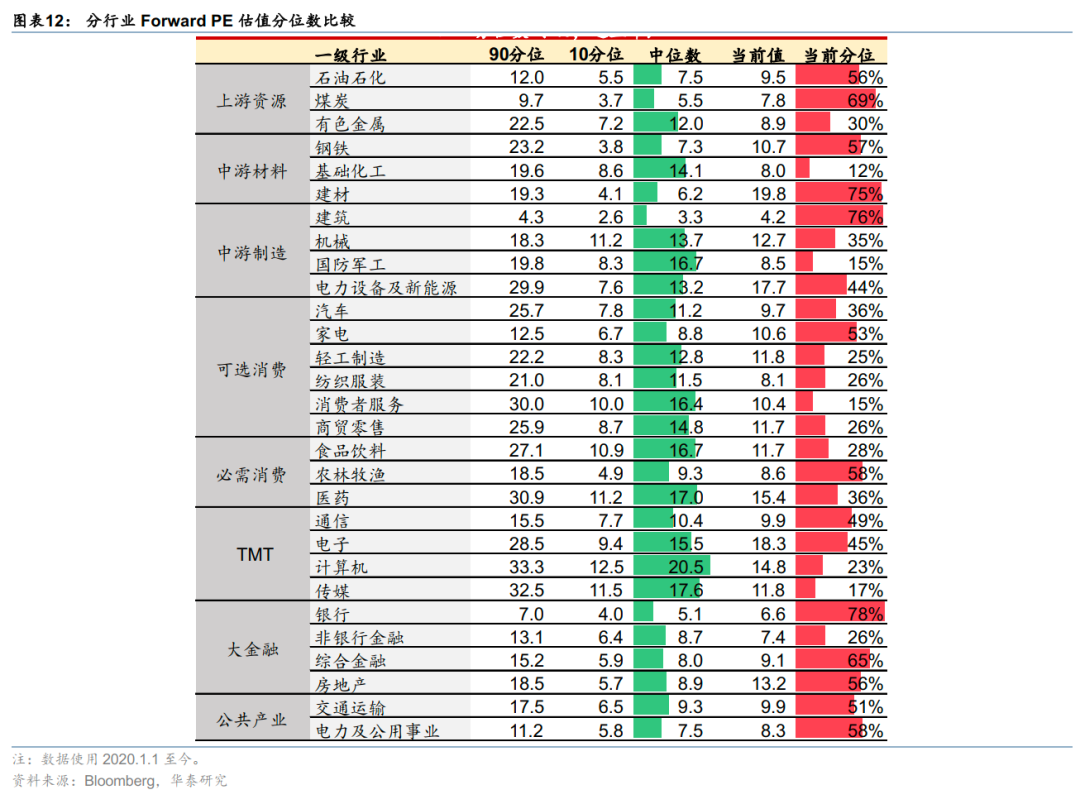
估值比较
港股盈利
港股资金面和市场情绪
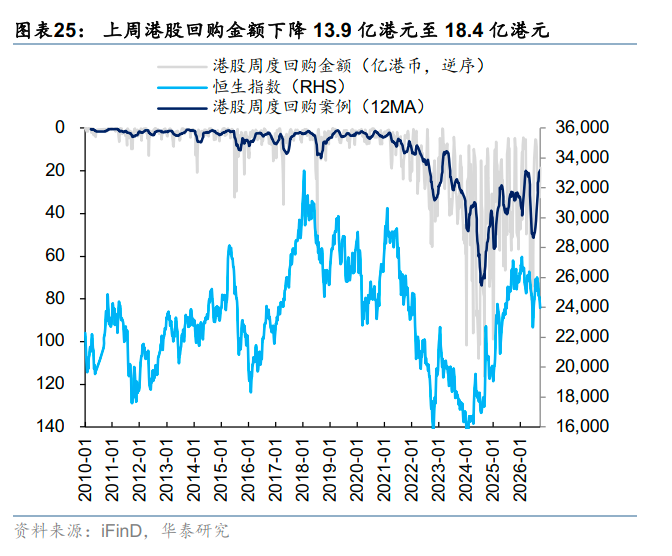
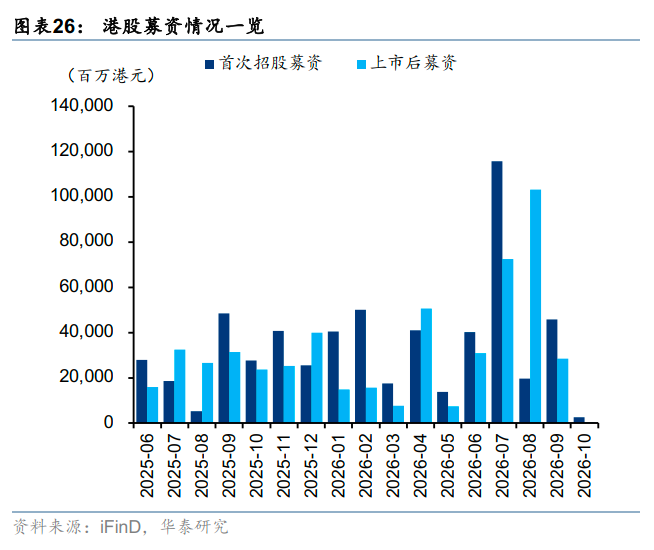
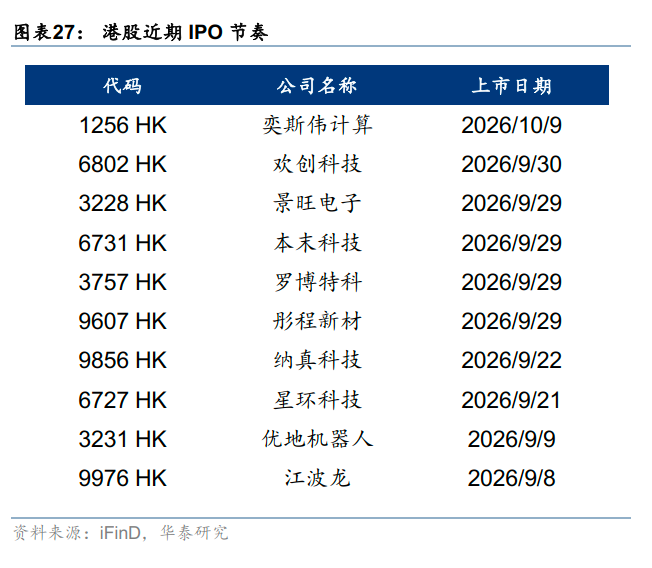
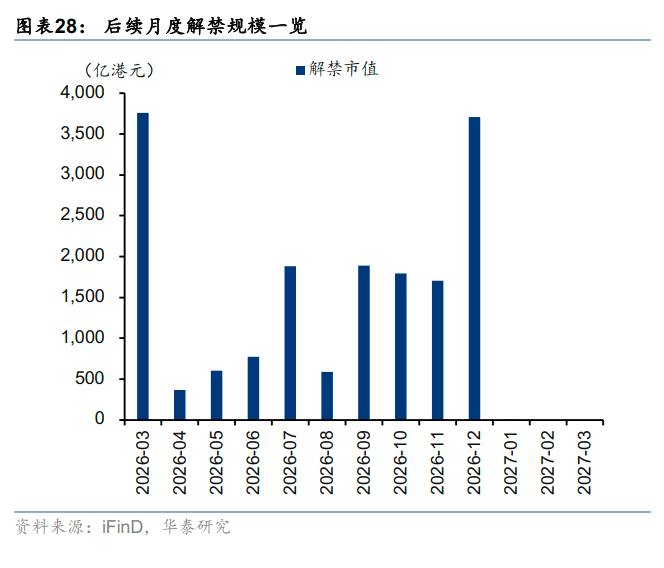
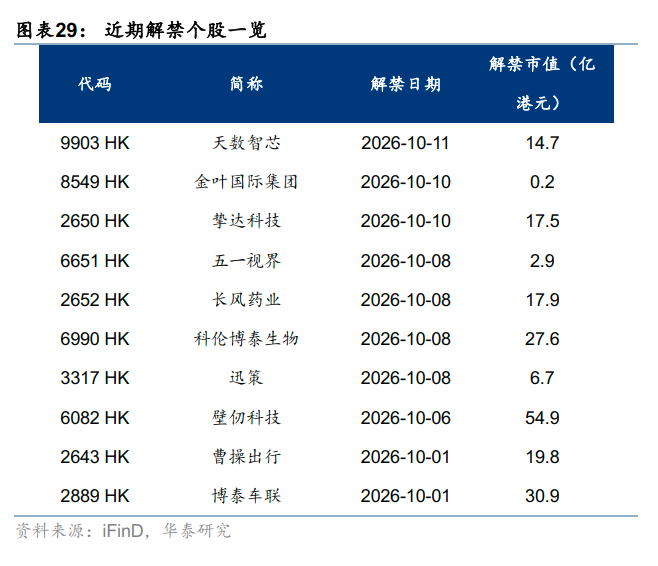
回购、增发、IPO及解禁
风险提示
地缘局势波动风险:地缘冲突可能抑制风险偏好,导致外资流出与市场波动性急剧升高,使得行情走势与我们的观点有所差异。
政策力度不及预期风险:若后续市场过热使得相关支持政策力度减弱,可能逆转当前的估值向上趋势或压缩交易活跃度,使得市场的走势与我们的观点有所差异。
文章来源
研报《港股或迎来短期反弹机会》2026年10月04日
易峘,研究员 SAC No. S0570520100005 SFC No. AMH263
李雨婕,研究员 SAC No. S0570525050001 SFC No. BRG962
孙瀚文,研究员 SAC No. S0570524040002 SFC No. BVB302
栾迪,联系人 SAC No. S0570124120013



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


