




物理AI新股大跳水!欢创科技上市首日暴涨265%,次日暴跌47.49%市值近乎腰斩
 分享到:


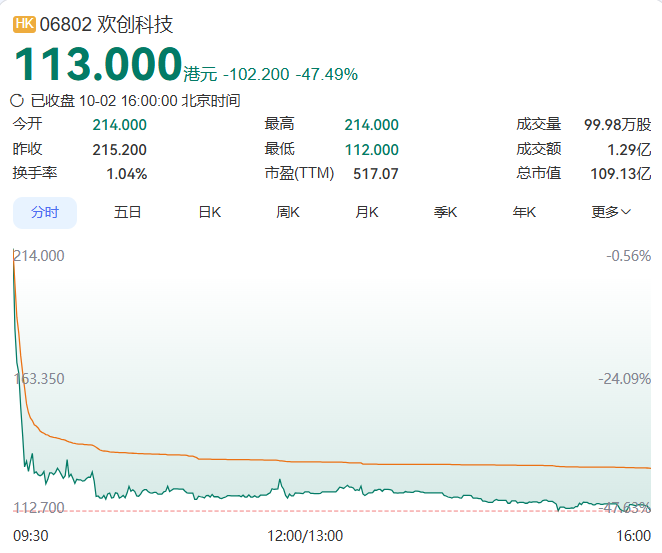
10月2日,9月30日登陆港交所的欢创科技(06802.HK)上演港股新股罕见的过山车行情。上市首日,这只物理AI概念新股大幅冲高,收盘大涨265.68%,报215.2港元;仅仅一个交易日之后,10月2日该股大幅下挫,收盘大跌47.49%,报113港元,总市值从上市收盘的207.83亿港元回落至109.13亿港元,市值近乎腰斩。
作为扫地机器人空间感知解决方案的头部供应商,欢创科技股价剧烈震荡,折射出港股市场对于AI硬件新股的预期博弈:行业赛道空间广阔,但企业利润微薄、产品迭代带来的业务结构变化,都成为估值的重要约束。
本次欢创科技全球发售1158.88万股H股,最终确定发售价58.85港元,募资总额约6.82亿港元,扣除上市相关开支,募资净额约6.154亿港元。根据公司披露的资金使用规划,65%募资净额将投入研发,用于强化核心技术、传感器产品迭代;25%用于提升制造产能;剩余部分用作营运资金及一般企业用途。
公开资料显示,欢创科技成立于2013年,聚焦扫地机器人赛道的空间感知硬件,主要产品包含三角测距激光雷达、dTOF激光雷达、3D TOF激光雷达以及线激光传感器,为扫地机器人提供定位、建图、避障的硬件与算法解决方案。根据灼识咨询统计,按2025年收入口径统计,欢创科技为全球扫地机器人空间感知解决方案领域收入排名第一的供应商,客户覆盖石头、小米、科沃斯、美的等多家扫地机器人头部厂商。
产能端,公司在深圳、惠州布局两大生产基地,截至2026年6月末,合计年产能达3140万件;截至2026年6月30日,公司各类产品累计出货量已经超过4600万台,2026年上半年激光雷达出货730万台,线激光传感器出货450万台,下游扫地机器人行业的硬件升级带动公司新产品放量。
从财务表现来看,公司处于业务转型、扭亏不久的阶段。2023‑2025年,公司营收分别为3.32亿元、4.33亿元、6.14亿元;净利润分别为‑88.3万元、‑3137.5万元、220.1万元,2025年方才实现年度盈利;对应毛利率21.5%、16.3%、16.5%,硬件行业竞争下整体毛利率水平并不高。
2026年上半年,欢创科技实现营业收入4.13亿元,同比增长41.4%,期内溢利1197万元,上年同期为亏损416万元,盈利继续改善。产品结构出现明显切换:传统三角测距激光雷达收入1.85亿元,占总收入44.8%,受下游客户产品迭代影响需求有所下滑;dTOF激光雷达收入1.15亿元,同比大增350%;线激光传感器收入1.01亿元,同比增长91%,新一代产品成为增长核心驱动力。
行业层面,扫地机器人激光雷达赛道长期成长逻辑被机构看好。随着激光雷达精度提升,正在成为扫地机器人空间感知主流硬件,机构预测2025‑2030年,国内扫地机器人激光雷达市场规模复合增速可达25.5%,2030年市场规模有望达到52亿元。但硬件赛道竞争激烈,硬件单价持续下行,也给企业盈利水平带来持续压力。
市场分析人士指出,欢创科技极端行情,是新股情绪炒作与基本面回归共同作用的结果。上市首日受物理AI、机器人硬件概念催化,资金短期推高股价,但市场很快注意到,虽然赛道空间可观,公司刚刚实现微利,毛利率承压,同时下游高度依赖扫地机器人行业,传统主力产品三角测距雷达正在萎缩,增长高度依赖dTOF、线激光传感器的放量,业绩不确定性客观存在。叠加同期港股AI科技板块整体走弱,多重因素下,第二个交易日股价出现大幅回调。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


