




港股早盘大跌3.2%,科网集体下挫!小米集团大跌5%,阿里巴巴、美团跌幅均超3% 物理AI欢创科技跌超37%,长飞光纤光缆逆势涨超3%
 分享到:


10月2日,港股国庆假期首个交易日早盘低开低走全线承压。截至目前,恒生指数跌幅扩大至3%,恒生科技指数大跌3.2%。科网权重、创新药、AI题材股同步杀跌,仅光通信赛道局部逆势上涨,南向资金全天缺席下市场承接力明显不足。
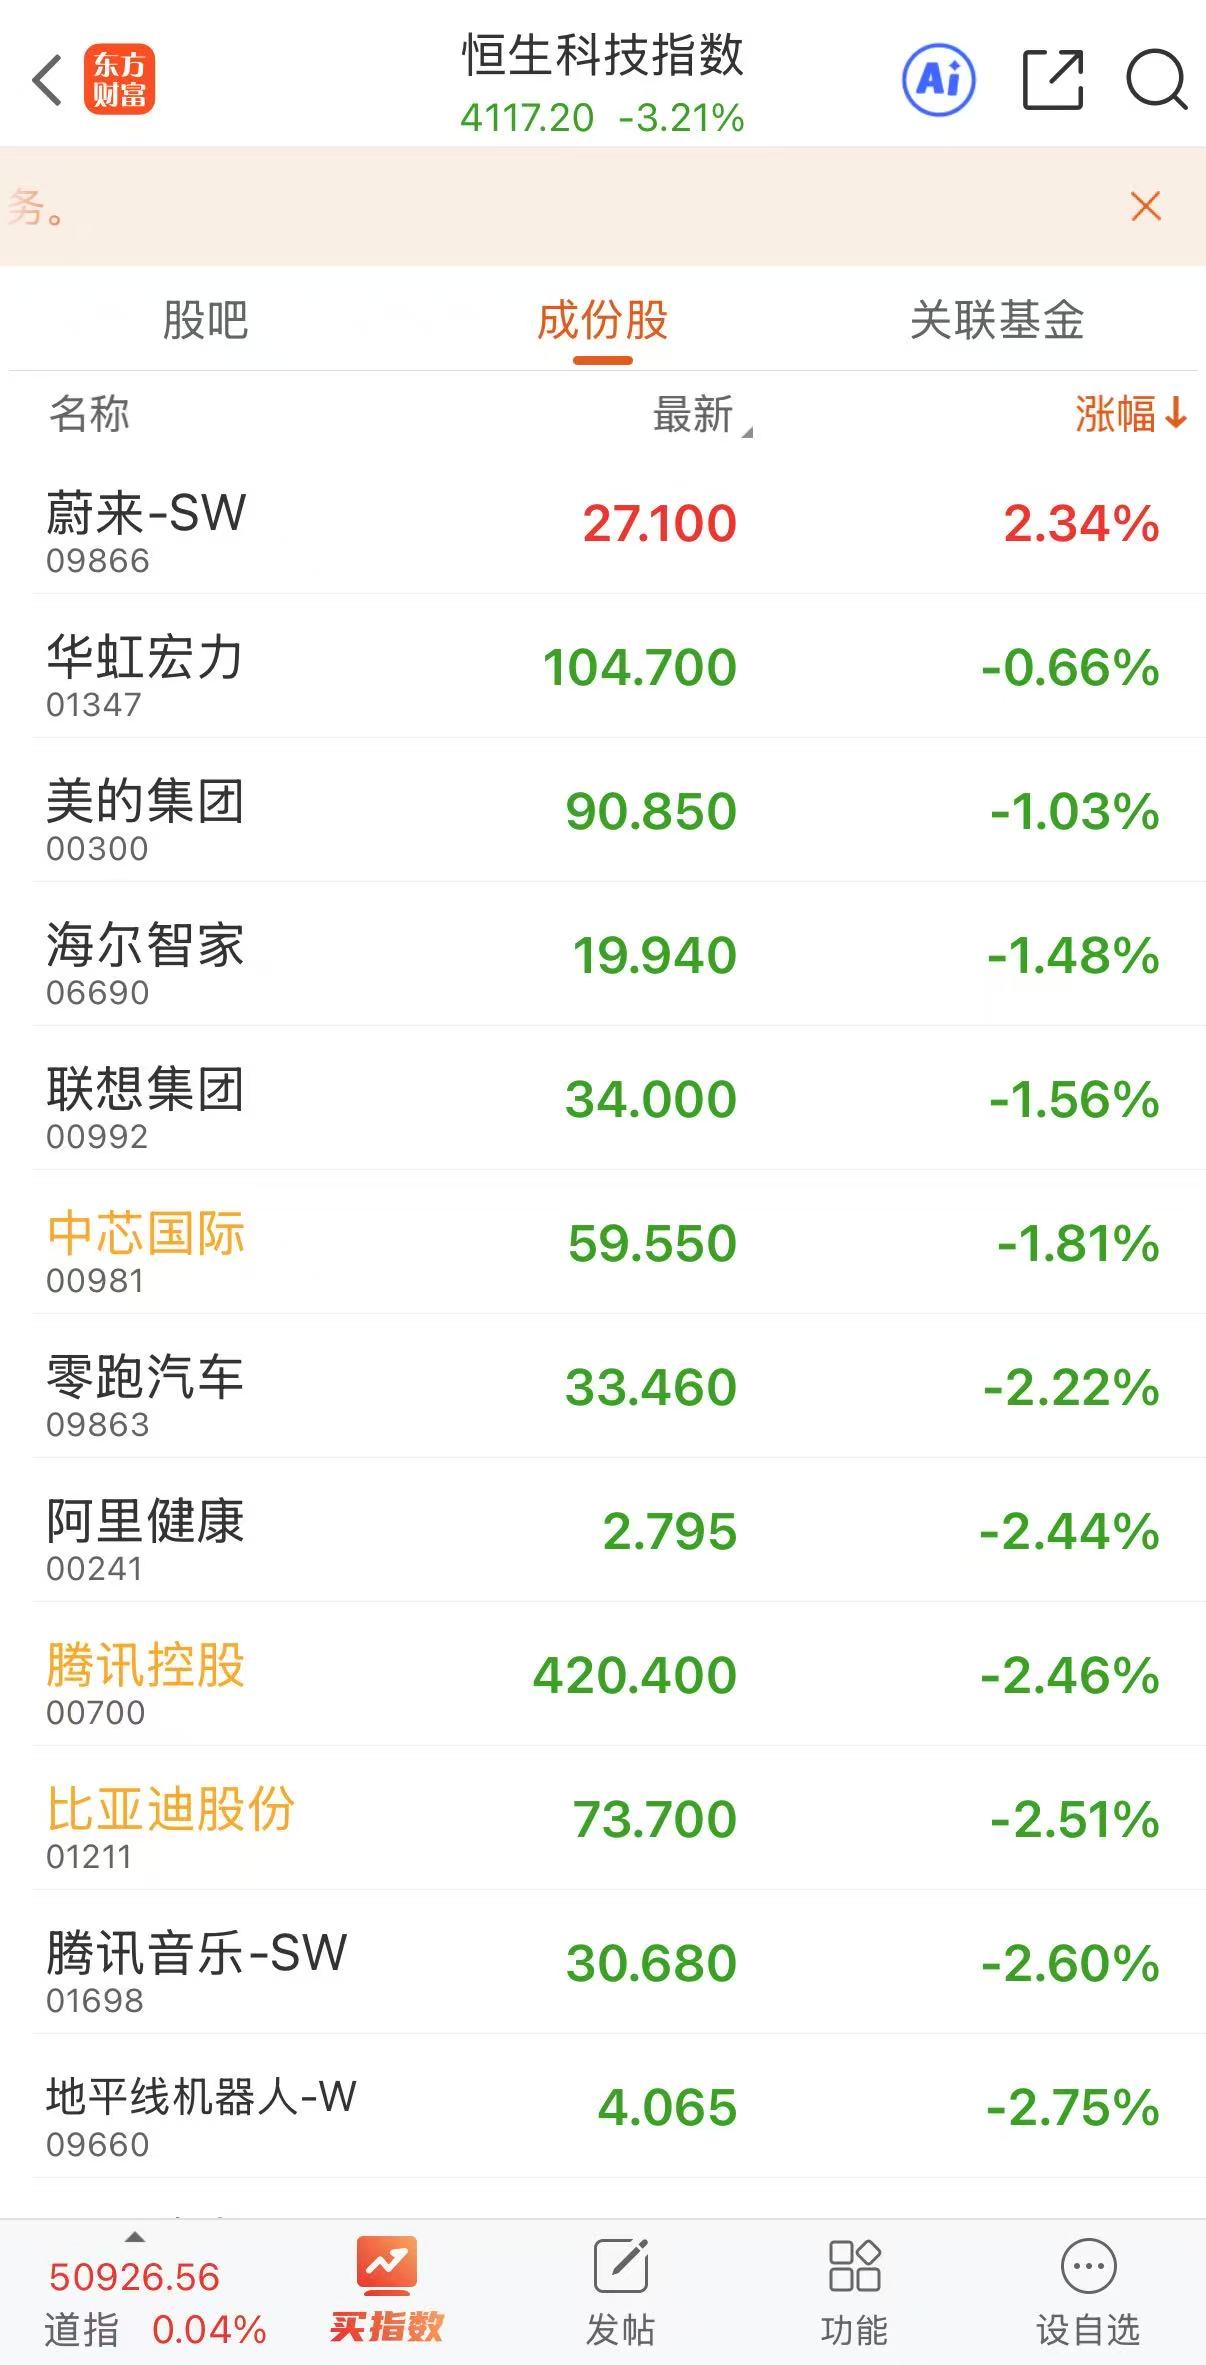
科网股成为早盘领跌主力,核心个股普现大幅调整。小米集团、京东健康双双跌近5%,小鹏集团、哔哩哔哩、快手、金山云跌幅均超4%,互联网平台与新能源车赛道同步走弱。阿里巴巴、美团跌幅均超3%,头部权重股集体下挫直接拖累科技指数表现。
生物科技板块跌幅更深,创新药个股遭遇集中抛压。诺诚健华跌超9%领跌全场,再鼎医药、百济神州双双跌近7%,板块内个股普跌。
AI板块全线退潮,此前强势的物理AI概念股大幅跳水。次新股欢创科技(06802.HK)盘中暴跌37.59%领跌全场,该股9月30日上市首日曾大涨265.68%,上市次日即遭遇资金集中兑现。越疆(02432.HK)跌4.29%,迅策(03317.HK)跌4.17%,板块内标的集体走弱。港股“AI双雄”同步下探,MiniMax跌近5%,智谱-AI跌近2%,AI题材炒作情绪加速退潮。
盘面仅光通信概念局部逆势活跃。剑桥科技涨超5%,长飞光纤光缆涨超3%,中际旭创、海光芯创均涨超2%,成为早盘为数不多的红盘板块。
早盘集体下挫一方面受外围科技股隔夜调整传导,全球风险偏好回落带动离岸科技股走弱;另一方面国庆假期港股通10月1日至7日全程关闭,南向资金缺席导致买盘承接不足,成交缩量进一步放大了个股波动。短期港股仍将跟随外围震荡,缺乏内资托底难有独立行情。
风险提示:本文基于公开市场早盘行情整理,不构成任何投资建议。港股受外围市场波动、外资流向、行业政策等多重因素影响,短期波动剧烈;国庆假期港股通关闭,流动性减弱,波动风险进一步放大,请投资者理性决策、注意投资风险。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


