




乘用车出口暴增78%!江淮汽车涨近8%,广汽集团涨近6%,余承东透露尊界SUV新车进展
 分享到:


交易所数据显示,截至9月30日10时39分盘中,汽车整车板块上涨1.68%,领涨股江淮汽车涨近8%,广汽集团涨近6%,东风股份、北汽蓝谷、千里科技涨超3%。
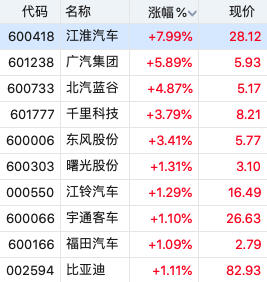
从盘面逻辑看,资金对汽车整车板块的关注主要集中在三个方面:一是汽车出口持续高增长,海外市场空间进一步打开;二是智能化新车周期与华为合作事件密集催化,智能驾驶主线关注度明显提升;三是政策端支持汽车产业国际化合作与后市场发展,叠加板块前期估值相对较低,资金持续流入整车板块。
消息面上,工业和信息化部装备工业一司副司长郝立顺近日在2026世界智能网联汽车大会新闻发布会上表示,当前汽车产业国际化合作正从传统产品贸易向联合研发、协同制造、供应链共建、标准法规协同等多领域、全方位协作延伸,加速重塑世界汽车产业竞争与合作新格局。同时,《智能网联新能源汽车产业发展“十五五”规划》已编制发布,提出构建全球产业链供应链、提升海外发展服务能力等目标任务。出口方面,乘联会数据显示,8月狭义乘用车出口销量88.8万辆,同比增长78%,1至8月累计出口609.8万辆,同比增长76%。此外,华为常务董事余承东日前表示,华为与江淮汽车合作的尊界SUV新车有望于2027年年初上市。
相关行业:
汽车整车板块:受益于出口规模持续扩大与国内以旧换新政策落地,车企销量和盈利修复预期增强,同时华为、深蓝等品牌新车型密集上市,带动整车企业产品周期向上。
智能驾驶与汽车电子板块:AI激光智能辅助驾驶、端到端算法和面向L3级自动驾驶的架构加速上车,激光雷达、域控制器、传感器等汽车电子需求有望同步提升。
动力电池与锂电设备板块:新能源汽车渗透率持续提升,比亚迪西咸电池基地全面投产强化西北产能布局,动力电池、上游材料及锂电专用设备企业有望受益于产能扩张。
汽车后市场与汽车服务板块:商务部等部门围绕汽车改装、房车露营、维修保险、汽车租赁等领域出台措施,流通消费改革试点推进,汽车使用环节和后市场服务空间逐步打开。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


