




瑞银:AI云需求推动亚洲半导体上游全面扩产 四大主线加速
 分享到:


瑞银亚洲半导体团队最新发布行业报告《Asia Semis Pulse》,给出四条同时加速的主线:台积电(TSM.US)埃米级制程 A14 的建设节奏提前、联发科靠谷歌(GOOGL.US)TPU与新增 ASIC 项目打开第二增长曲线、硅电容成为 AI 封装的新咽喉、硅晶圆进入第三轮上行周期。报告的核心判断是,云 AI 需求正在把半导体最上游的每一个环节同时推入扩产状态——从 1.4 纳米级晶圆厂到最不起眼的被动元件。
A14 提前:宝山进机、中科扩厂被拉快
瑞银称,台积电正在进一步加速其最先进产能的建设:新节点 A14 将率先在宝山 Fab 20 于 2026 年下半年启动设备进机,而原定在中科 Fab 25 的扩产计划正在被提前,以支撑 2028 年量产时更大的产能规模。瑞银估算,到 2028 年底台积电可建成约 6 万片/月的 A14 产能,高于 N2 在同期装机产能的 3 万至 4 万片/月。
这一判断与中国台湾供应链的公开信息互相印证。台湾媒体 9 月 25 日报道称,A14 已在新竹宝山 Fab 20 与中科 Fab 25 启动试产,用于评估节点可行性、让客户提前了解自身设计在量产环境中的表现,因试产进展好于预期,时间表因此前移;按规划 A14 将于 2027 年进入风险试产、2028 年在台湾量产。宝山 Fab 20 的 P3 厂区第二季已取得使照、9 月开始陆续进机,预计 2027 年首季试产;量产主力厂区中科 Fab 25 的 P1 厂区预计 2027 年 4 月前完工,P2 至 P4 同步赶工,两厂合计 A14 产能约 6 万至 7 万片/月。
规格上,A14 相对 N2 在同等功耗下速度提升 10% 至 15%,或在同等频率下功耗降低 25% 至 30%,逻辑密度增加超过 20%,采用第二代纳米片晶体管与 NanoFlex Pro 标准单元,光刻仍沿用 Low-NA EUV、要到 1 纳米前后才导入 High-NA。
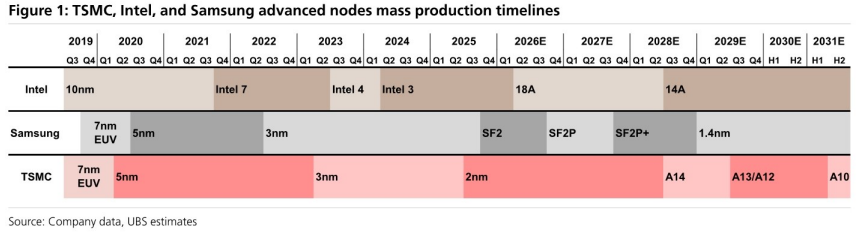
竞争侧,瑞银点出两个对照:英特尔(INTC.US)目标 2028 年量产 14A、今年晚些时候发布 PDK 1.0;三星晶圆代工的 SF1.4 因良率挑战,量产看起来要推迟到 2029 年。英特尔代工负责人 Naga Chandrasekaran 此前公开表示,14A 与台积电 A14 的性能差距预计在 5% 以内,并计划 2027 年下半年启动风险试产。也就是说,2027 至 2028 年两家将在埃米时代正面撞车,而三星掉队。
资本开支上调:2028 年破千亿美元
基于 N3、N2 更大幅度的扩产与 A14 更快的爬坡,瑞银把台积电 2027 与 2028 年的资本开支预测从 800 亿与 950 亿美元,上调至 900 亿与 1,050 亿美元。这是本篇报告中幅度最直接的一次数字上调。
产能侧,法人预估台积电 2 纳米月产能今年底可达 9 万至 10 万片、2027 年提高到 13 万至 14 万片,南科 3 纳米今年第四季约 17 万至 18 万片、明年有望突破 20 万片——这意味着 2027 年将出现 N3、N2/A16 与 A14 三个世代同步扩产、试产的罕见局面。Digitimes 则指出,台积电 3 纳米、2 纳米与 CoWoS 先进封装产能持续供不应求,随着亚马逊 AWS、联发科各自因自研 AI 芯片与谷歌 TPU 大单加大投片,台积电已重新调整先进产能配置。
联发科:TPU v9 定档,两年 20 倍
报告第二条主线是联发科。瑞银称对 TPU v9 的 EMIB-T 封装方案执行转趋正面:基板厂揖斐电(Ibiden)良率改善,欣兴与新光电气加大 2 纳米以下 TPU v9 的量产支持;若 2029 年 TPU v9 需求突破 400 万颗,联发科正与台积电洽谈在 EMIB-T 之外加入 CoWoS 先进封装。据悉,TPU v9 将同时采用台积电 CoWoS-L 与英特尔 EMIB-T,前后段供应模式改变后,台积电已微调联发科的 3 纳米、2 纳米产能安排。
量化的部分更引人注目。瑞银测算谷歌 TPU 相关销售额将从 2026 年的 21 亿美元,跳升至 2027 年 180 亿、2028 年 435 亿、2029 年 525 亿美元,2030 年达 600 亿美元;换言之,两年 20 倍。TPU 业务占联发科营收比重相应从 2026 年的 10% 升至 2028 年的 65%(2029、2030 年为 68%、69%),TPU 业务的每股收益贡献则从 8.1 元新台币膨胀到 2028 年的 291.4 元、2030 年 402 元。
驱动这一测算的,是 TPU 之外的新项目。瑞银称联发科正接洽两个新 ASIC 计划、预计近月敲定,合计收入机会最高 100 亿至 150 亿美元:一是 SpaceX 的 Dojo 3,采用台积电 2 纳米与晶圆级系统(SoW)封装,并可能与英伟达合作提供 NVLink Fusion;二是特斯拉 AI6,用于高阶辅助驾驶与机器人,规划先在英特尔晶圆厂生产、后续转到 Terafab。
这套逻辑在 9 月 24 日已由瑞银单独出过一份联发科专篇:重申买入、目标价从 6,500 元新台币上调到 7,300 元,并预测联发科 2027 年营收同比增长 85% 至 1.25 兆元新台币、2028 年再增约七成至 2.14 兆元,每股收益 2028 年达 363.36 元;瑞银强调其 2028 年 EPS 预估比市场共识高出 44%。本篇脉动报告是这一判断的行业侧注脚。
硅电容:AI 封装的新咽喉
第三条主线是硅电容。瑞银的逻辑是:AI 与 HPC 封装尺寸持续变大、功耗走高,功率完整性成为关键瓶颈,硅电容由此成为封装内的关键元件。过去硅电容基本只存在于台积电的 CoWoS 与中介层生态,未来数年将随英特尔 EMIB 与日月光等封测厂的先进封装扩张走向全行业;瑞银估算,非台积电体系的硅电容需求到 2028 至 2029 年可能成长至每月 4 万至 5 万片,受益者包括已通过英特尔验证并开始出货的力积电、2028 至 2029 年加入的联电,两家都与爱普科技紧密合作;三星电机近期亦宣布扩产硅电容以供应英特尔 EMIB。
供需的紧张程度已被多方量化。摩根士丹利报告估算,截至今年 6 月全球硅电容短缺率高达 57%,未来三年都可能处于结构性缺料,2027、2028 年的缺口分别为 16% 与 11%。产业侧的扩产与长约同样密集:三星电机 5 月公告一份 1.557 兆韩元(约 10.35 亿美元)的硅电容长期供应合约,执行期为 2027 年 1 月至 2028 年 12 月,相当于其 2025 年营收的 13.8%;模拟器件大厂 ADI 以 15 亿美元收购硅电容厂商 Empower Semiconductor,已于 7 月完成交割。这类元件须在封装设计阶段就导入、还要经过至少两年的可靠度验证,客户一旦认证通过就不易更换,公司规划 2027 年下半年把 12 吋厂硅电容月产能扩大三到四倍;联电方面则称先进封装事业已有逾十家客户,明年将扩至逾 35 个新设计案。
需求端的确定性来自两家人工智能主导者:英伟达 Rubin 架构已将内嵌硅电容列为标配,英特尔计划 2027 年开始大规模采用硅电容以增强 EMIB 性能。爱普科技的业绩已验证趋势——2026 年第二季合并营收 23.6 亿元新台币、年增 78%,其中堆叠式硅电容(S-SiCap)贡献 6.4 亿元、年增 273%,占营收比重达 27%。
不过商业周刊同时提示了一个天花板:与 28 纳米以上、年产值七百多亿美元的成熟制程代工相比,今年全球硅电容产值仅约 23 亿美元,规模尚不足以改变产能配置与获利结构;如果硅电容永远只能贴在 AI 芯片旁边,它的上限就会被先进封装产能锁死。
硅晶圆:第三轮上行周期
第四条主线是硅晶圆。瑞银援引台湾媒体报道称,合晶正就新一轮约 8% 的涨价与客户谈判;若确认,这将是其在第二季对部分 6 吋、8 吋客户调涨约 10%(2026 年下半年生效)之后的第二轮。瑞银判断,新产能要落地,必须有意义的涨价才能在 2028 年前解决供给紧张,涨价自 2026 年上半年启动,2027 至 2028 年同比涨幅可能超过 20%;报告以 12 吋晶圆稼动率与环球晶报价对照,指出这是继 2017 至 2018、2021 至 2022 之后的第三轮上行周期。
产业链的验证同样密集。今年 5 月,信越化学、SUMCO 与环球晶同步发出涨价函,启动年内第二轮调价,12 吋常规产品上调 5% 至 8%,面向 AI 与 HPC 的高阶特殊硅晶圆涨幅达 18% 至 22%;进入下半年,6 吋、8 吋、12 吋出现三年多来首次全尺寸涨价,涨幅一成起步。合晶上半年已完成约 10% 的价格调涨并于下半年落实,公司确认正就其他 8 吋客户洽谈报价、新价格可能自 2027 年起适用,尚未调整 12 吋报价;环球晶董事长徐秀兰则直言现货与长约价格都已进入上升通道。
需求侧的数字来自 SUMCO 的测算:AI 服务器对 12 吋硅片的需求量是通用服务器的 3.8 倍,同等容量下 HBM 对 12 吋硅片的消耗是主流 DRAM 的 3 倍,2026 年 AI 相关先进制程硅片月需求预计突破 100 万片、占全球 12 吋总需求的一成以上。SEMI 数据显示,2026 年第二季全球硅晶圆出货量同比增长 7.4%、环比增长 9.1%,达 3,573 百万平方英寸,创近两年单季新高,并已连续四个季度同比正增长(SEMI、SUMCO)。
结论
把这四条线放在一起看,瑞银这份脉动报告实际给出了一个判断:AI 算力的瓶颈正在从“算力芯片”扩散到“每一个配套环节”——先进制程要提前投产、封装要提前备料、最上游的硅片要提前涨价。报告同时给出了两个需要跟踪的变量:一是台积电 2028 年 1,050 亿美元的资本开支能否落地为实际产能,二是联发科在 CoWoS 与 EMIB-T 之间的封装路线选择,将决定它能否吃下 2029 年之后的 TPU 需求。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


