


924两周年——A股51万亿元市值增量的迁徙:
从政策修复到产业驱动,从成长定价到结构平衡,从估值扩张到业绩验证,下一阶段市场机会又该重点看什么?
两年前的924,改变的是市场信心和风险偏好;
两年后的今天,真正改变的将是A股的产业驱动力和定价锚。
924之后,A股发生了一次明显的市值迁徙
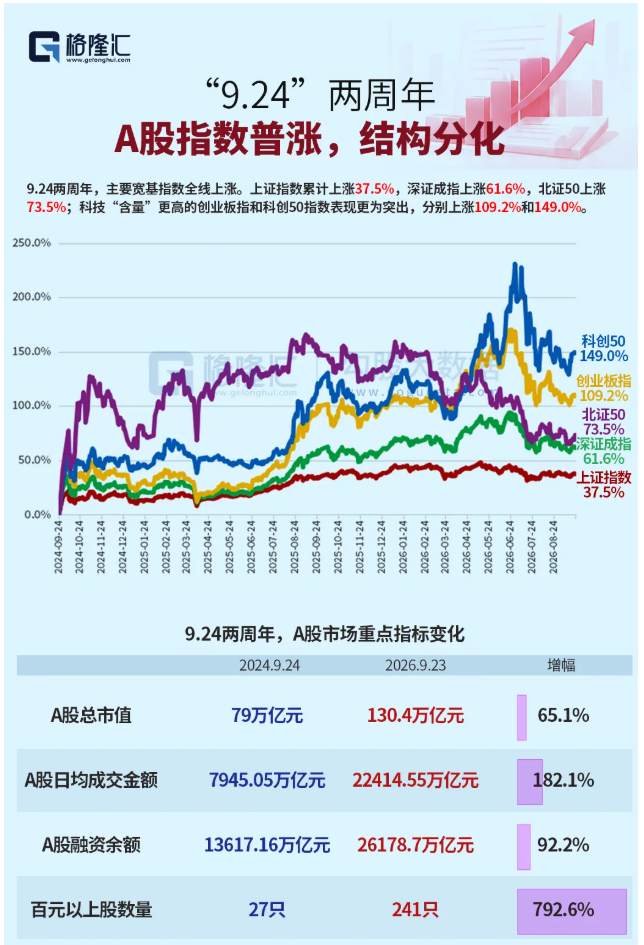
从2024年9月24日,上证指数、深证成指、创业板、科创50、北证50五大指数分别上涨约37.5%、61.6%、109.2%、149.0%和73.5%。
指数涨幅已经很可观,但是对于每个投资者来说可能滋味各不同,所以值得复盘的是,过去两年钱和估值去了哪里?后面又会到何处?
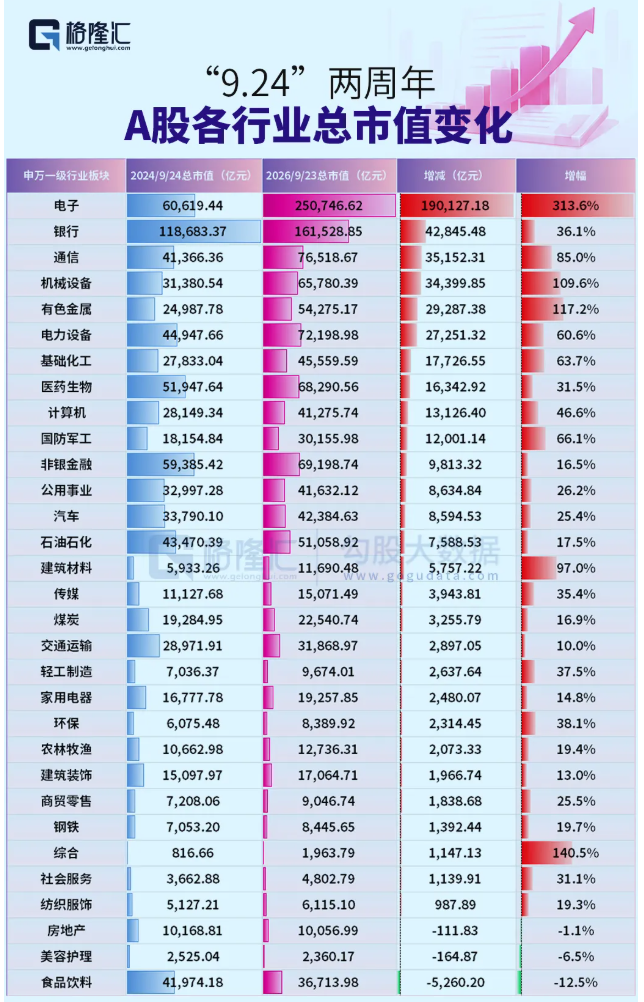
截至9月23日,全A总市值约130.4万亿元,较2024年9月24日的79万亿元增加51.4万亿元,增幅65%。
这51万亿元也是K型分配:电子增加19万亿元,银行4.28万亿元,通信3.51万亿元,机械设备3.43万亿元,有色2.92万亿元,电力设备2.72万亿元;食品饮料市值反而减少约0.52万亿元,房地产基本没有明显扩张。
当然由于新增市值里面也有新股IPO发行的贡献,这个增幅不等同于行业指数增幅,但不改增量市值越来越集中在科技制造和部分资源的事实。
两年的行情,其实经历了三次定价切换
2024年四季度,市场交易的是政策和风险偏好。降准、降息、存量房贷调整等政策组合,让极低估值先得到修复。
2025年以后,产业逻辑接棒。DeepSeek、机器人、半导体、创新药不断形成新的产业认知,市场从“估值修复”转向“成长定价”。
到了2026年,AI进入资本开支和盈利验证阶段,资金进一步向真正受益于算力扩张的硬件环节集中。
924行情并不是一口气走完:前段是政策修复,中段是产业重估,后段开始进入业绩筛选。
宏观总量不明显,但经济结构在K型优化,而资产定价已经变了
把总量和结构拆开看,过去两年的中国经济并非全面加速,但结构变化相当清楚。
参考9月最新宏观数据,高技术制造、集成电路出口、工业机器人等外向型和高技术产业保持较快增长;同期社零、固定资产投资和房地产开发投资修复相对缓慢。
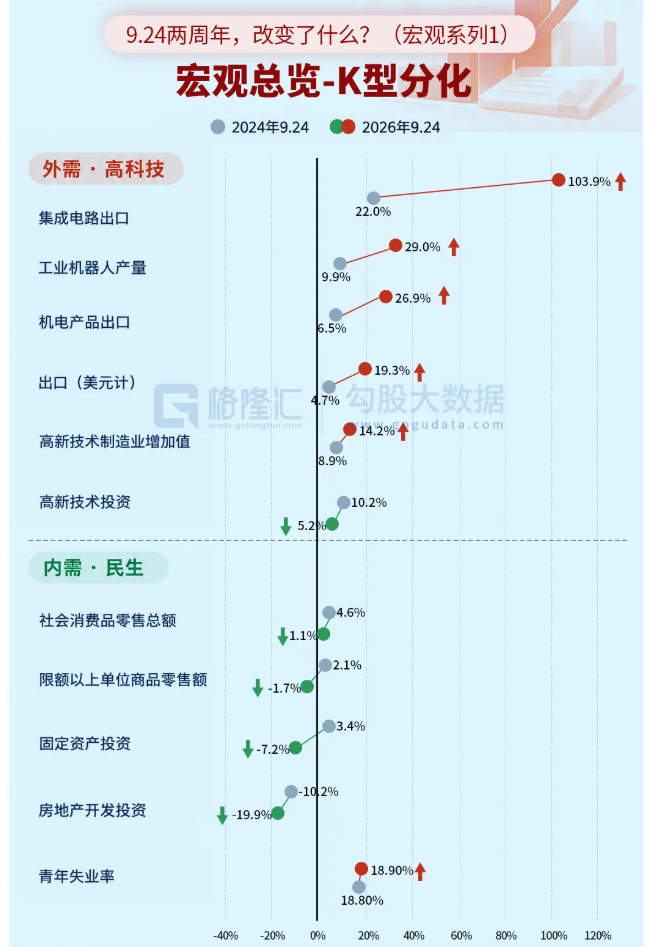
更值得关注的是增长和利润由谁创造、资本开支流向哪里。
地产、传统消费和部分传统周期的利润预期偏弱,而科技制造、通信和高端产业链的盈利预期不断上修,节后的Q3业绩线未尝不会是这里。
市场并没有等宏观总量全面改善才行动,而是在提前给经济结构变化定价。
资金没有离开市场,只是在换位置
截至2026年6月30日,主动权益基金规模约4.93万亿元,股票仓位约86.2%;全部公募基金股票市值约8.8万亿元;股票ETF规模约3.40万亿元;私募证券基金规模8.03万亿元,二季度,主动权益基金对电子持仓约43.4%,通信16.9%,两者合计超过60%,创历史较高水平;半导体设备材料、PCB等细分方向也获得较高配置。
相反,电力设备及新能源、有色、医药、食品饮料等方向被不同程度减仓。
不过需要注意的是据兴证非银测算,公募基金8月份的被动基金净赎回692亿份,主动权益基金净赎回444亿份,所以7月份开始大家也能明显感受到AI硬件的机构仓走得相对更弱。
量化也成为不能忽略的变量。公募量化基金截至6月底约4869.76亿元,较年初增长22.44%;行业宽口径测算中,程序化交易对A股成交的贡献继续提高。量化对中小盘、高换手风格的影响更明显,所以今年不少小票行情,要区分基本面重估和交易结构推动。
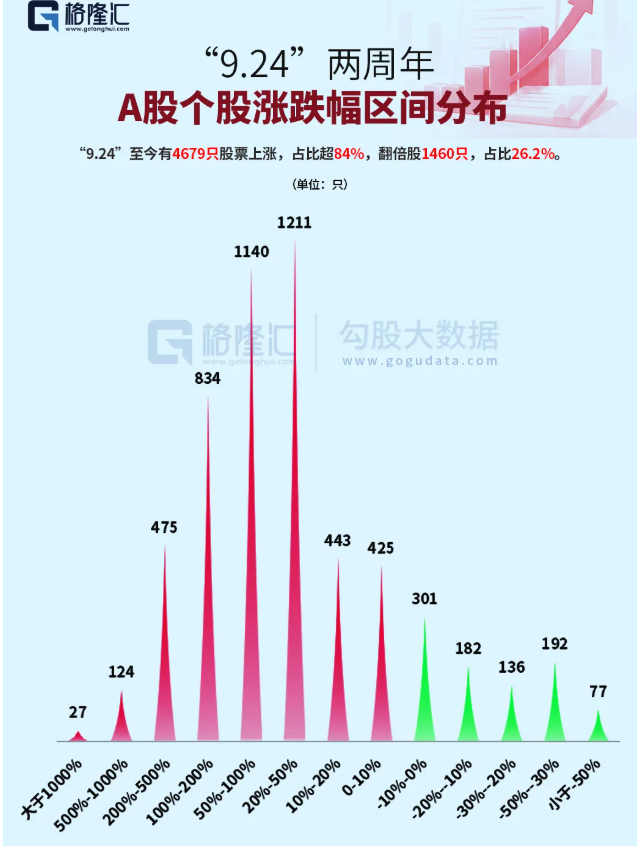
两周年以来,A股个股涨跌幅区间分布,对应投资者的实际收益也是分化严重。
整体钱更多了,但资金越来越集中,风格切换也越来越快,最近几周总量能不够的情况下,叠加节前效应,量化游资主导行情,题材轮动和炒新炒小炒妖的风格也越凸显了。
科技行情没有结束,但AI已经开始换挡
前一阶段AI行情最核心的驱动,是“算力上游通胀+AI基建扩张”。GPU、HBM、高速网络、光模块、PCB、CCL、先进封装等环节,一边吃到资本开支增长,一边受益于供给偏紧和产品升级。
现在需要往前再看一步。9月以来,海外大行的研究重点正在从“AI要投多少钱”,转向“投入的钱如何形成收入和回报”。
摩根士丹利9月9日预计,主要云厂商2027年AI基础设施投入将超过1.4万亿美元,并强调算力利用率、Inference需求和商业化回报;花旗9月17日指出,企业AI已经从“有没有需求”进入“如何变现”;
高盛9月18日认为,AI正由试验阶段进入实际部署,Token成本下降和模型能力提升有利于规模化采用;瑞银9月22日把消费级AI Agent纳入下一阶段框架,认为Agent有望扩展订阅、广告之外的交易型商业模式,并增加Inference及CPU、存储和网络需求;
美国银行9月研究则认为,中国AI竞争正由“Token价格战”转向“完成任务的成本竞争”,基础Inference逐步商品化,而推理、多模态、长上下文和Agent仍有差异化价值。
所以后面的AI行情不能再只盯算力涨价。真正值得跟踪的是三层:
第一,技术迭代,多光互联、1.6T/2.4T/3.2T、NPO/CPO、硅光和光芯片,解决下一代集群的带宽瓶颈;
第二,硬件价值量,PCB/CCL、存储、先进封装、半导体设备材料,重点看产品升级、订单和盈利;
第三,商业化,企业Agent、AI Coding、AI4S、搜索、广告和智能终端,需要开始证明付费率、留存和生产率改善。
前一阶段是在给“AI要建设多少基础设施”定价。下一阶段,要开始给“这些基础设施最终能创造多少收入和利润”定价。
高景气、红利、微盘重新靠近,风格正在再平衡
截至9月23日,高景气、红利、微盘指数年内收益分别为8.53%、7.42%和6.59%。
但过程完全不同:高景气年内一度上涨约62%后深度回撤;微盘7月最大回撤接近20%;红利则相对平稳。
三者重新靠拢,反映的不是产业趋势消失,而是极度集中的交易开始松动。
TMT尤其电子、通信仍处于高景气和高持仓区域;大金融、食品饮料和部分传统消费处于相对低拥挤区;有色、能化此前受到通胀和地缘扰动抬升,近期交易热度已有回落;轻工等传统制造整体仍偏冷。
所以接下来更值得做的,不一定是寻找一个新的总龙头,而是寻找产业链内部尚未充分定价的环节。
924两周年之后,更应该关注什么?
我对现在这轮行情的理解是:科技慢牛仍在,但已经从估值驱动逐步走向盈利筛选。
第一,看AI硬件订单和产品迭代,重点仍是多光互联、PCB/CCL、半导体、存储等算力上游;
第二,看AI商业化,企业Agent、AI Coding、AI4S一旦形成稳定付费,应用层的盈利模型会重新进入定价;
第三,看拥挤度,电子43.4%的公募持仓已经说明筹码并不轻,越是大家都认可的好行业,越要看估值是否透支未来;
第四,看风格扩散,高景气、红利、微盘重新靠拢后,更可能是结构轮动,而不是复制2024年四季度的普涨。
924给市场留下的最大启示,不是牛市还能涨多少,而是资产定价可以在两年内发生如此大的迁移。
今天的A股,政策影响风险偏好,流动性决定市场高度,产业趋势决定方向,利润和现金流决定估值能否站住。
所以,接下来真正值得做的,仍然是“找产业、找公司、看估值”,而不是只猜指数。对组合而言,可以把能够持续验证盈利的科技硬件作为成长核心,用低拥挤、低估值资产提供平衡,再保留现金弹性应对高波动阶段。
风险提示:此文章不构成投资建议。股市有风险,投资需谨慎。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


