







来源:陈果投资策略
摘要
【策略观点】
上周我们发布周报《配置资源,精选科技》提示市场风险偏好有望在加息price in后趋稳,国内低利率下资产荒对市场形成估值支撑,重视资源品价值的同时可适时逢低布局科技成长。本周市场如期企稳反弹,科技、小盘占优,验证交易拥挤度、流动性两大压制因素阶段性缓解,其中非机构重仓股反弹阻力更小,更强行情则有待产业面超预期,例如RSI等迭代推动模型厂ARR超预期。往后看,随Q4临近,市场特征或逐步转向以稳为主、布局明年,均衡配置仍是主要思路,重点关注行业:海外算力、国产半导体设备、电力设备、军工、能源、银行、医药、有色、非银金融等。
科技交易拥挤度下降支持反弹,市场仍将紧密跟踪产业及外部环境变化。我们此前提出,AI算力急跌后的反弹存在一个基准情形,即拥挤度一定程度消化后,流动性/风险偏好修复是反弹最直接原因,但反弹后强度仍面临阻力。预计配置拥挤度虽然也有所下降但依然较高,我们判断在前两个因素没有显著突破前,科技板块中非主动权益基金重仓股反弹阻力更小这一特征仍将延续。此后,市场仍将紧密跟踪产业变化,例如近期模型迭代能否推动ARR增长超预期,以及十月底科技大厂财报会CAPEX是否继续上修。此外,需要注意的是美联储加息预期price in后,市场需观察等待中东和谈进展,能否带来油价稳定乃至下行,以及美国是否推进财政赤字控制等措施稳定长端美债利率。
此后,随着Q4临近,市场或逐步转向以稳为主、布局明年
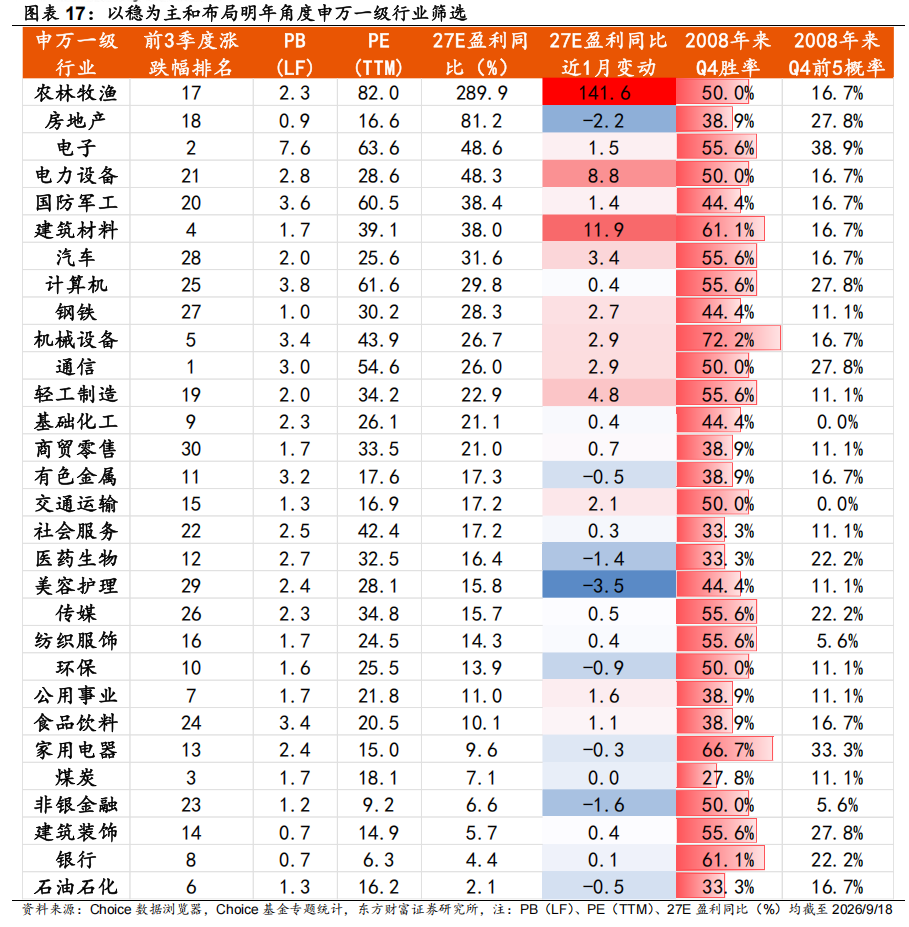
A股四季度配置具备明显规律性,关键词1:以稳为主。回顾08-25年四季度行情表现,低估值风格胜率整体占优,09年以来前三季度上涨的板块通常难以在四季度普遍延续优异的表现,或与资金在年末选择盈利兑现的偏好相关。关键词2:布局明年,四季度涨幅靠前的板块在次年的业绩排序表现也相对较佳,即资金倾向于寻找次年基本面表现靠前的板块进行布局,往往包括景气延续和业绩反转两条思路。
以稳为主思路出发,当前可关注银行、家电等过去年份Q4超额收益胜率高且具备稳定性的红利板块;布局明年思路出发,排除基数影响,或可关注电子(AI算力高景气,国产替代中期逻辑)、电力设备(27E业绩同比高增,前3季度涨跌幅靠后调整或充分)、国防军工(预期“十五五”订单逐步落地,军贸替代中期逻辑)、建材、机械等板块。
【风险提示】
内需政策效果低于预期、关税加征大幅超预期、地缘冲突扰动超预期。
1
如何看待科技板块新一轮反弹?
上周我们发布周报《配置资源,精选科技》强调市场风险偏好有望在加息price in后趋稳,国内低利率下资产荒对市场形成估值支撑,重视资源品价值的同时可适时逢低布局科技成长。本周市场如期企稳反弹,科技、小盘占优,电子化学品、半导体、光学光电子等表现靠前,符合我们的判断。
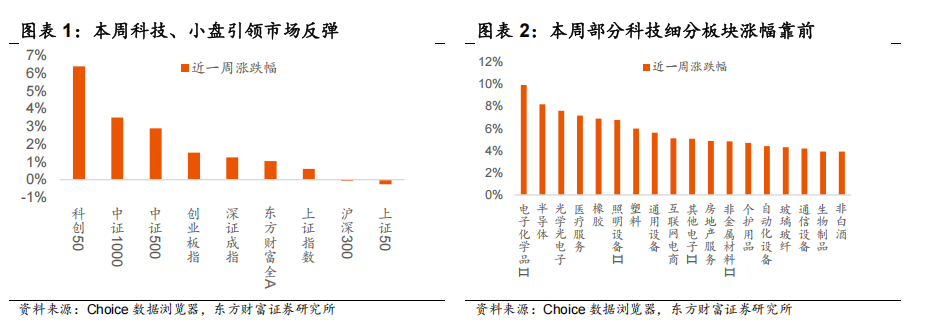
我们在此前周报中归纳得出,本轮以AI算力为代表的主线急跌,是交易拥挤、外部流动性扰动、基本面景气担忧三者共振的结果,而反弹也存在一个基准情形,即拥挤度一定程度消化后,流动性/风险偏好修复是反弹最直接原因,但反弹后大概率走向震荡磨底消化筹码压力。8月初AI算力反弹后走势也再度趋弱。
交易拥挤度、流动性两大压制因素缓解,科技股反弹行情具备持续性基础。在当前时间点,电子、通信设备等前期热门板块拥挤度一度降至半年来低位,交易拥挤度有效释放;美联储加息预期已充分 price-in,靴子落地后流动性扰动的不确定性收敛,同时沙特停火提议,伊朗外长访华传递重回外交渠道信号、伊朗方面也表示美国已准备好与伊朗进行谈判并达成协议,且“态度认真”,中东局势阶段性缓和、油价高位快速回落,带动美债利率隐含通胀预期回落。两大压制因素缓解,科技股反弹行情具备持续性基础。
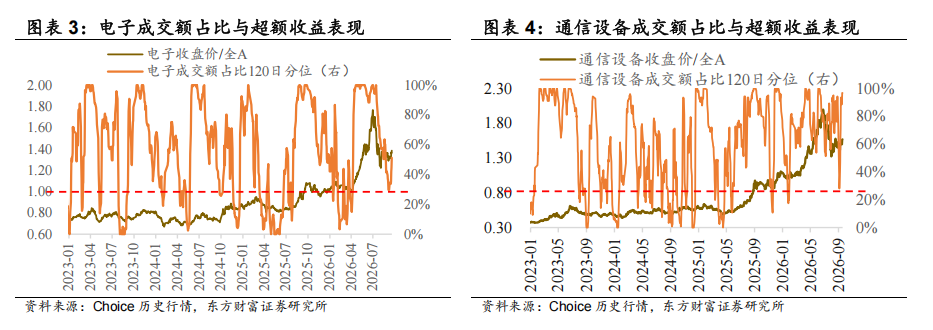
不过,科技板块能否实现中期反转仍需更多催化信号,一是基本面预期能否再度上修,二是中东和谈进展,能否带来油价稳定乃至下行,以及美国是否推进财政赤字控制等措施稳定长端美债利率,三是筹码端压力是否缓解充分。
市场仍将紧密跟踪产业变化,观察基本面预期能否再度上修。核心观察近期模型迭代能否推动ARR增长超预期,以及十月底科技大厂财报会CAPEX是否继续上修。
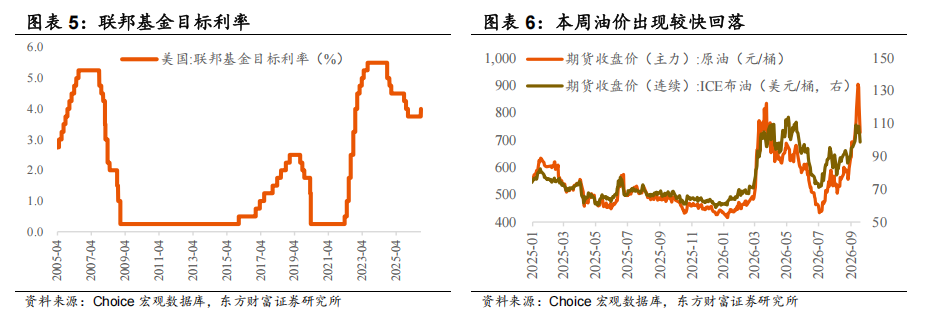
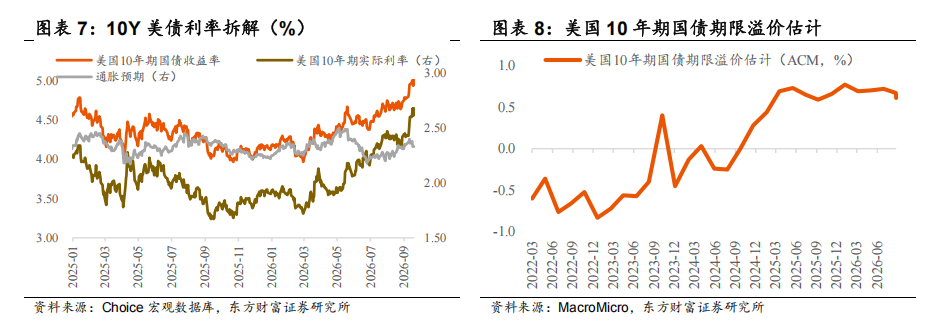
美联储加息很难解决本轮长端美债利率走高的问题,需观察美国是否推进财政赤字控制等措施稳定长端美债利率,以及中东和谈进展能否带来油价稳定乃至下行。本轮自年初以来的美债利率快速走高,主要驱动力并非通胀,而在于财政供给的压力导致实际期限溢价的上行,叠加长期实际利率中枢的快速抬升,而美联储加息释放的抗通胀信号主要影响短端政策利率,很难解决本轮长端美债利率走高的问题,后续核心观察美国是否推进财政赤字控制等措施稳定长端美债利率。同时,中东局势复杂,自2月底冲突以来持续带来扰动,油价目前仍在高位,密切关注中东和谈进展能否带来油价稳定乃至下行。
科技板块交易拥挤度有效消化,但仍需观察筹码端压力缓解情况。主动权益基金Q2追涨资金以及7月回撤可能的逆势抄底资金、半导体等赛道ETF 6月下旬以来追涨和回调买入的资金,或尚未触发“回本后赎回”,筹码端压力仍未缓解,中期仍压制反弹幅度和节奏,需观察筹码端压力缓解情况。
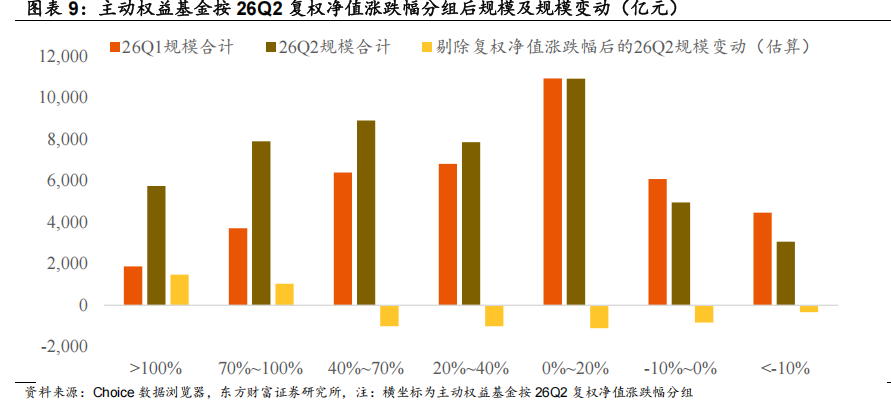
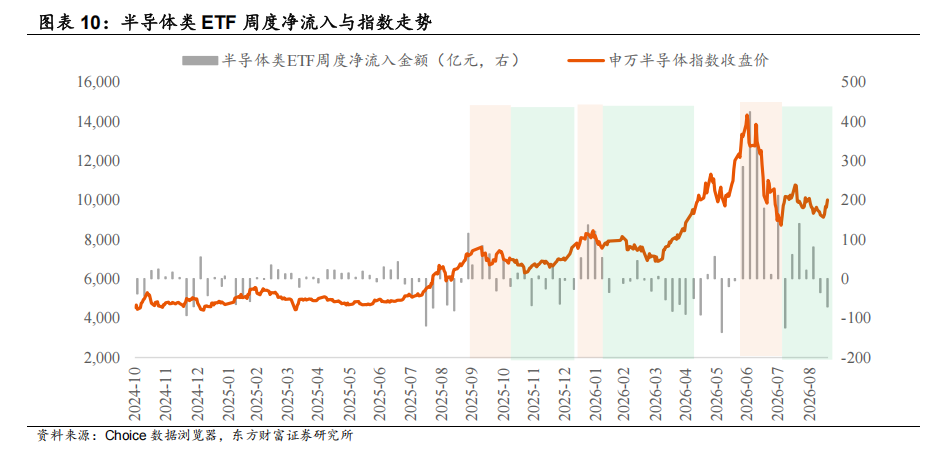
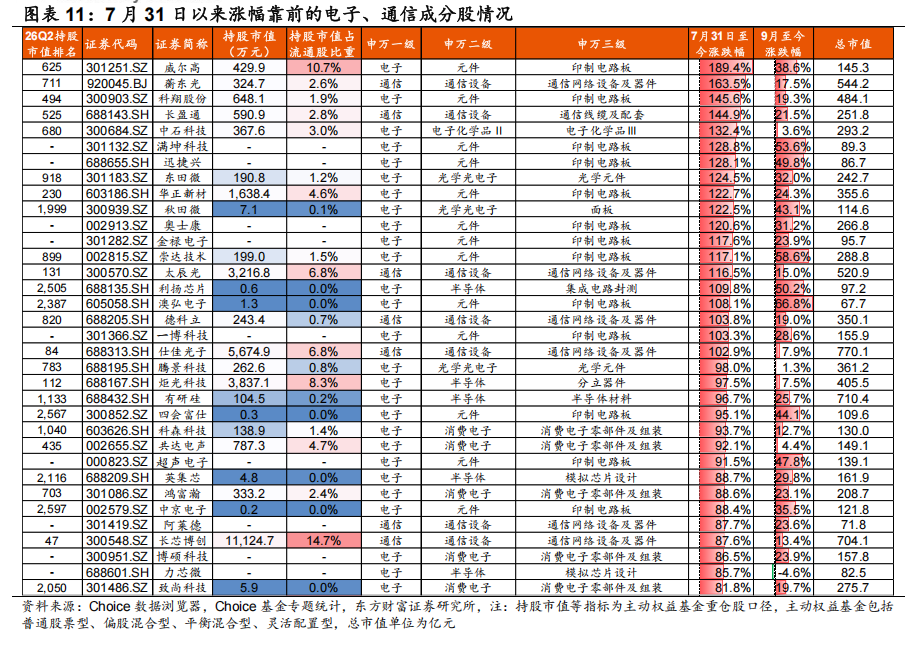
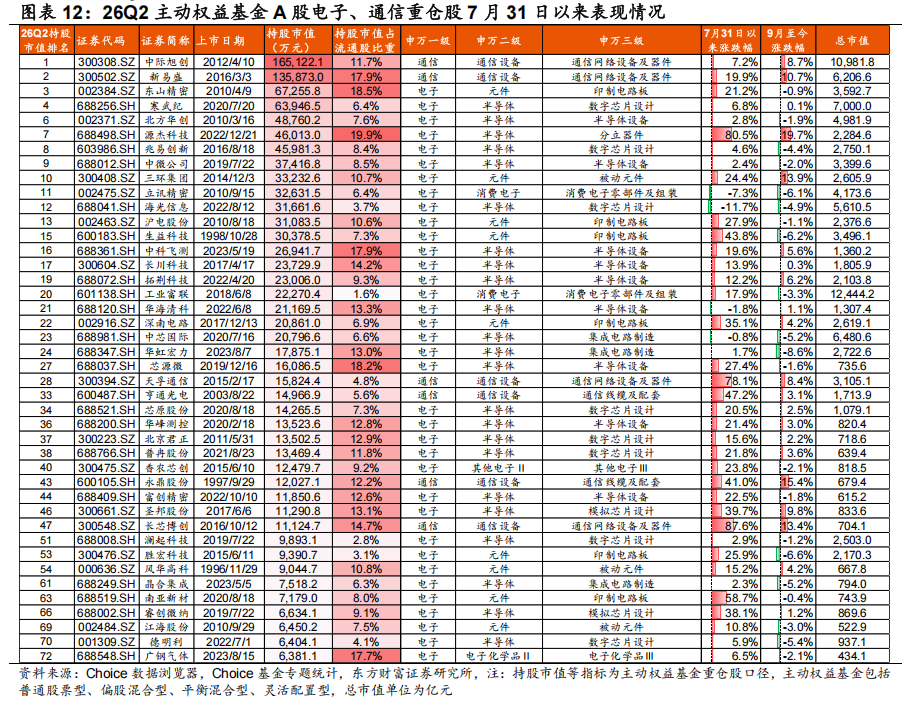
对应市场特征看,7月底以来科技板块内部分化明显,非主动权益基金重仓股反弹阻力更小,也反映出基本面尚未超预期上修、筹码端压力影响持续存在的客观事实,我们认为在配置拥挤度和流动性两大因素没有显著突破前,这一特征在科技后续反弹过程中仍将延续。7月底以来申万电子、通信行业内反弹幅度靠前的个股多为非主动权益基金重仓股,主要集中在PCB(印制电路板)、小光(二线光模块及上游弹性器件等,对应申万通信网络设备及器件)等环节;另一方面,主动权益基金A股重仓股7月底、9月底以来反弹幅度普遍有限,也反映出资金并未形成科技基本面超预期上修的共识,同时筹码端压力影响持续存在。
2
Q4临近,市场或逐步转向以稳为主、布局明年
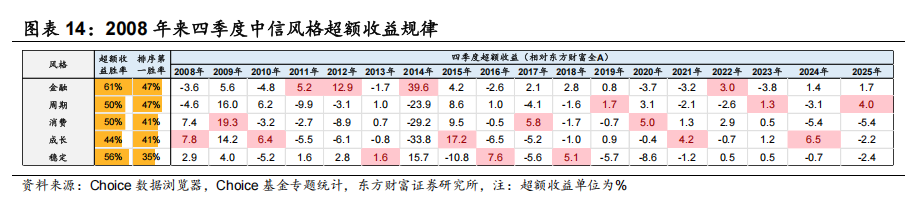
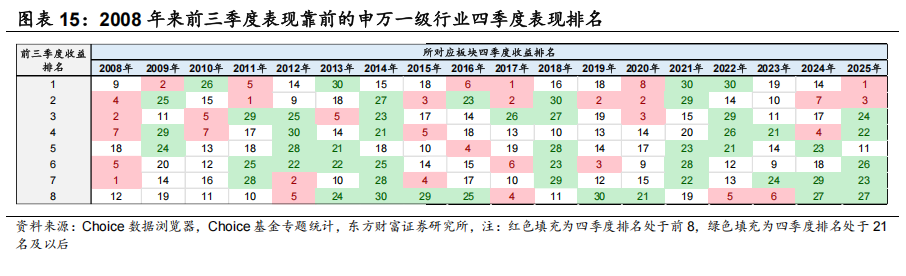
A股四季度配置具备明显规律性,关键词1:以稳为主。回顾08-25年四季度行情表现,低估值风格胜率整体占优,在18次样本中,低市盈率指数有50%的概率取得超额收益,有61%的概率跑赢高市盈率指数,金融、稳定跑赢概率更大,行业层面尤以机械、家电、银行、建材胜率靠前,或与年末资金倾向以稳为主、稳增长政策预期强化及盈利稳定的品种迎来估值切换窗口期相关。09年以来前三季度上涨的板块通常难以在四季度普遍延续优异的表现,或与资金在年末选择盈利兑现的偏好相关,尤其是14年、18年、21年,前三季度排序靠前的八大申万一级行业品种在四季度的表现普遍靠后,09年以来的大多数年份中,前三季度涨幅排序前八的申万一级板块中仅有1-2个行业在四季度表现排名也处在前八的位置。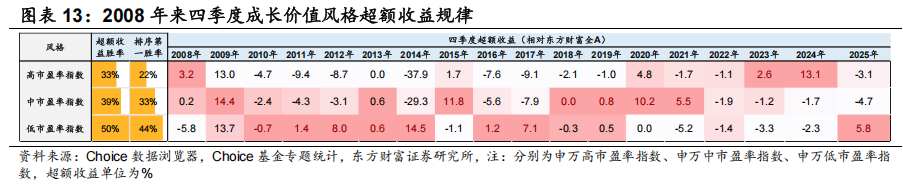
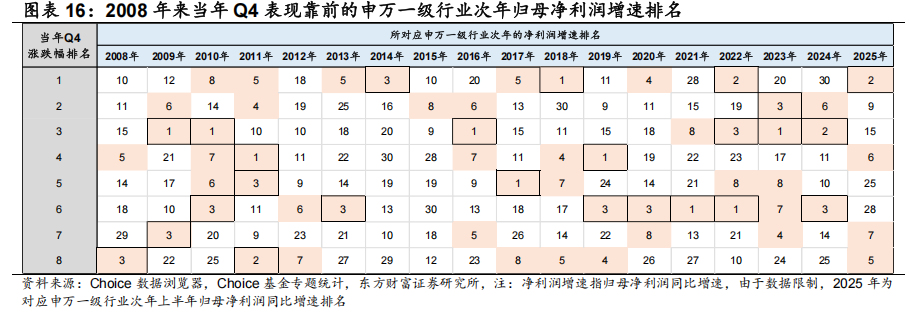
A股四季度配置具备明显规律性,关键词2:布局明年。四季度涨幅靠前的板块在次年的业绩排序表现也相对较佳,即资金倾向于寻找次年基本面表现靠前的板块进行布局。在进行次年业绩靠前板块的选择时,往往包括景气延续和业绩反转两条思路。回顾08-25年的18次样本中,几乎都有次年业绩排序前三的行业在本年四季度录得前八的表现(仅有12、15年例外)。
以稳为主思路出发,当前可关注银行、家电等过去年份Q4超额收益胜率高且具备稳定性的红利板块;布局明年思路出发,排除基数影响,或可关注电子(AI算力高景气,国产替代中期逻辑)、电力设备(27E盈利同比高增,前3季度涨跌幅靠后调整或充分)、国防军工(预期“十五五”订单逐步落地,军贸替代中期逻辑)、建材、机械等板块。
风险提示
1)内需政策效果低于预期:如果后续国内地产销售、投资、新开工等数据迟迟难以恢复,信用偏弱,基建开工不及预期,通胀持续低迷,消费未出现明显提振,企业盈利增速持续下滑,经济复苏最终证伪,那么整体市场走势将会承压,过于乐观的定价预期将会面临修正。
2) 关税加征大幅超预期:如果美国对华加征关税幅度继续超出市场预期,同时通过各种制裁措施和威胁手段阻止中国产品通过转口贸易等渠道进入美国,此外,后续若进一步发动金融摩擦、强制中概股退市等,可能对中国出口、经济增长、金融市场带来较大负面冲击,影响A股基本面和投资者风险偏好。
3) 地缘冲突扰动超预期:若美伊以冲突持续升级并引发中东地区全面动荡,霍尔木兹海峡航运长期受阻,国际油价大幅冲高并维持高位,同时全球能源与供应链扰动加剧、避险情绪快速蔓延,可能对国内通胀、企业成本、外需环境带来显著压力,冲击 A 股盈利基本面与市场风险偏好 。
说明:本报告节选自东方财富研究所策略团队所公开发布的证券研究报告
证券研究报告名称:《平衡配置把握反弹,优选低阻力方向》
对外发布时间:2026年9月20日
报告发布机构:东方财富证券股份有限公司
本报告分析师:
陈 果 SAC 编号:S1160525040001
胡远东 SAC 编号:S1160525070003



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


