

内外价差一度创年内新高,什么原因?


本周,受多重因素交织影响,全球原油期货价格大幅上涨后整体回调。截至当周收盘,布伦特原油主力合约下跌1.08%,收于98.85美元/桶;WTI原油主力合约下跌1.81%,收于95.47美元/桶;SC原油主力合约下跌3.04%,收于728元/桶。
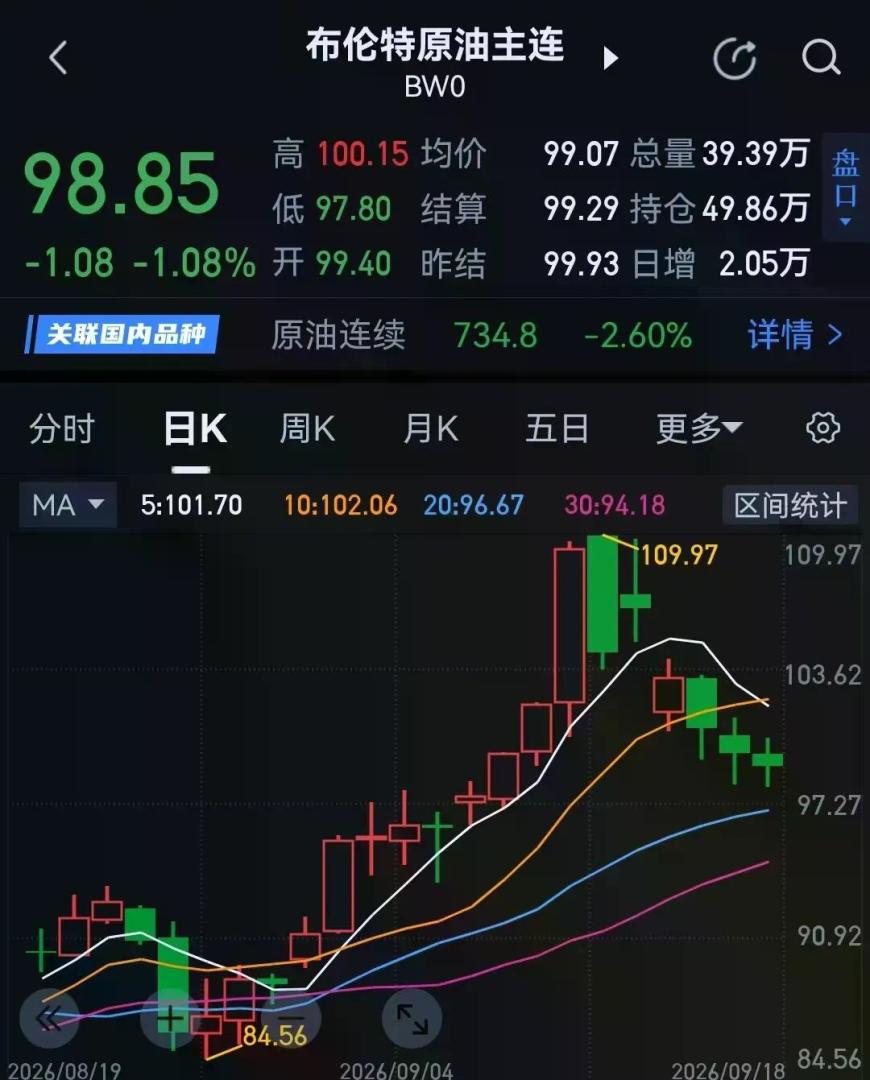
分析人士认为,本周中东地缘局势反复扰动全球能源供应链,远洋海运价格持续走高,导致国内原油到港量大幅缩减,港口库存持续去化,进而推动SC原油期现价差与内外价差一度创年内新高。
谈及周内的原油价格,物产中大期货分析师贾烨平表示,境内外定价逻辑有所不同。外盘受地缘风险溢价回落、资金获利了结影响震荡走弱,国内SC原油依托偏紧的现货供需格局走出独立行情。国际盘面主要反映地缘局势缓和预期与市场情绪修复,而国内油价则由现货供需格局主导,市场运行较为独立。
具体来看,受中东现货报价上行、亚洲航线海运成本攀升等因素影响,SC原油对布伦特原油溢价周二突破25美元/桶,创下年内极值;后半周伴随市场情绪平复、终端需求降温,高位溢价稳步回落。
“布伦特原油现货相对期货的价差快速扩张,海外主流船期原油升水普遍走高,现货资源稀缺,已经形成典型的‘现货强、期货弱’的结构性行情。”金联创石油市场高级分析师奚佳蕊说。中东地缘局势的持续波动,正不断影响霍尔木兹海峡、曼德海峡的航运通行效率,叠加沙特关键输油管道受损后修复周期漫长,区域原油产量与出口量同步回落,其出口规模已跌至2017年以来的低位。多个海外产油国因地缘不确定性收紧了现货外销节奏,进一步压缩了全球可流通的现货资源,持续支撑现货高溢价格局。
贾烨平表示,伴随中东地缘局势持续紧张,国内原油进口格局也发生结构性调整,并成为进一步放大内外价差的重要因素。由于伊朗原油货源持续减量,国内大型炼化集中采购俄罗斯原油,从而挤占了地方炼厂传统进口份额,同时西非、加拿大等替代货源的采购成本也明显抬升。受货源紧张影响,国内原油到港规模大幅收缩。截至9月13日当周,山东地炼原油到港量环比下跌31.24%,多地炼厂主动出海补库,国内现货供给压力凸显,叠加海运成本高企,SC原油溢价维持在年内高位。
奚佳蕊认为,考虑到当前原油到港不足、炼厂刚性提货持续消耗港口库存,国内原油现货紧平衡格局将持续稳固。目前港口货源补给有限,库存难以快速回补,低位运行态势短期难以逆转,将持续为国内现货价格提供底部支撑。
持续高位的原料成本,倒逼地方炼厂调整生产节奏。贾烨平介绍,民营炼厂成本压力攀升,降负、检修意愿显著增强。
对于当前现货偏紧的市场格局,国内政策调节的预期正逐步升温。贾烨平介绍,目前行业内已经在探讨适度放宽国有炼厂社会责任库存的动用限制。政策预期叠加炼厂主动降负,有效缓解了现货端的紧张情绪,推动极端溢价实现小幅修复。
贾烨平认为,总的来看,虽然短期盘面已提前消化地缘缓和预期,但中东能源设施修复、国际航道航运恢复及船期补给均存在周期,国内现货紧缺的核心矛盾难以快速缓解,油价后续将回归基本面主导,整体维持高位宽幅震荡格局。
贾烨平建议,实体企业严守套保合规底线,合理匹配现货敞口,可借助期权工具平滑极端行情波动,提前规划近月头寸移仓,规避交割踩踏风险。此外,奚佳蕊提醒,市场还需重点警惕现货流动性偏弱、政策调控、地缘反复扰动及海外航运履约等多重隐性风险。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


