

今天A股,爽!


朋友们,今天A股涨了,各个群又开始充满欢声笑语了。同花顺数据显示,今天主力资金净流入超440亿元。一起来看具体情况↓
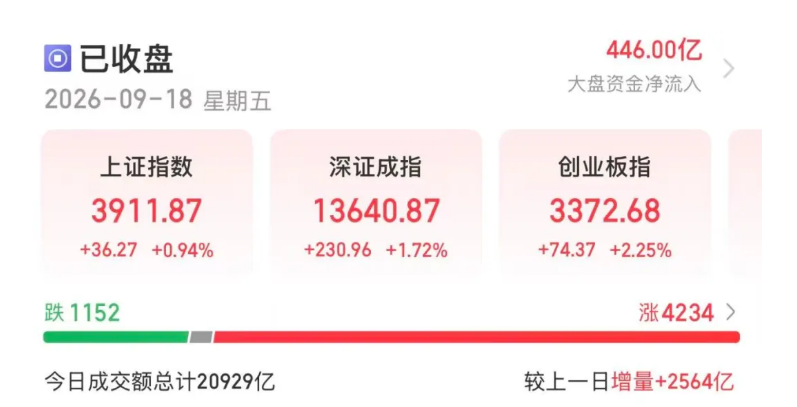
9月18日,A股三大指数集体上涨。截至收盘,上证指数涨0.94%,深证成指涨1.72%,创业板指涨2.25%,北证50涨1.79%,科创50指数涨2.88%。全市场成交20929亿元,较上一日增量2564亿元,全市场超4200只个股上涨。存储芯片、半导体、医疗服务等板块涨幅居前,汽车整车、煤炭开采加工、养殖业、猪肉、银行等板块跌幅居前。
存储芯片板块大涨
今天,存储芯片板块大涨,多股涨停。
在消息面上,北京时间9月18日凌晨,美股三大指数集体收涨,纳指涨1.69%,标普500指数涨1.14%,道指涨0.61%。科技七巨头集体上涨,英伟达、特斯拉、亚马逊涨超2%,微软、苹果、META、谷歌均涨超1%。
AI硬件股、芯片半导体股全线大涨,费城半导体指数涨3.14%,ARM涨超8%,英特尔涨超7%,闪迪、AMD涨超6%,美光科技涨超5%,SK海力士、戴尔科技、迈威尔科技涨超4%,希捷科技、高通涨超2%。
今日韩股亦走高,韩国综合指数一度涨超2%。个股中,三星电子一度涨超3%,SK海力士一度涨超4%。
美光科技CEO高级顾问、前执行副总裁兼首席商务官Sumit Sadana预计,真正有意义的新增供应要到2028年才会开始爬坡。
此外,英伟达首席执行官黄仁勋于周四在苏格兰举行的AI峰会间隙接受采访时表示,受人工智能在各行业加速普及的推动,预计公司明年芯片销量将达到今年的两倍。
CPO板块表现活跃
今天,CPO(共封装光学)板块表现活跃。电科思仪20cm涨停,阿莱德、一博科技、国民技术均涨超10%,共进股份、华天科技等10cm左右涨停。
业内人士认为,CPO板块的活跃表现或原因有三:其一,AI硬件产业动作未停,算力与互连需求仍有支撑。Marvell与格芯扩大多年合作,增加高速光连接所需的硅锗芯片产能,覆盖可插拔光模块、近封装光学和共封装光学(CPO);AI云厂商Nebius也再次上调部分GPU租赁价格。一个看扩产、一个看价格,都说明算力与互连需求仍有支撑,海外硬件的产业投入并未因前期急跌而停下。
其二,CPO降规传闻扰动CCL与PCB,长期是价值量迁移而非简单替代。市场在担心CPO会让CCL降规的传闻。短期尚未看到CPO大规模量产、计算板导入或CCL规格下调的正式证据,台股CCL和PCB下跌更像资金借长期叙事兑现涨幅。从长期看,CPO确实会把部分高速信号传输前移至封装侧,交换板设计和价值量分配可能变化,但不等于CCL被简单替代,高端载板、先进封装和光引擎反而可能承接更多价值量。
其三,华为更新算力路线图,国产突破转向多环节协同。华为昨日更新算力路线图,昇腾960DT计划提前至2027年一季度推出,Peerium架构则瞄准更大规模的芯片互连,国产算力突破路径进一步转向芯片、互连、存储和软件协同。
中金公司研报称,“锁订单”“锁物料”成为第27届光博会调研关键词,2027年需求确定性进一步提高。结合展会调研,部分高速光芯片企业订单排期已延伸至2028年及以后,光模块订单能见度覆盖2027年及以后。
房地产板块上行
今天,房地产板块上行,多股涨停。商业地产、住宅开发、房地产服务等相关板块均抱团上行。
今天,住房和城乡建设部房地产市场监管司司长张雪涛在国务院新闻办公室举行的新闻发布会上表示,房地产市场出现两个转变:供求关系发生重大变化,以及进入存量时代,二手房交易占比从2020年的27%提高到2025年的46%,今年前8个月已达52%,现房销售已是大势所趋。
(注:图片源自同花顺,本文不构成任何投资建议)



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


