

4.39元新股疯了!沈鼓变“神鼓”,上市次日从低开28%一度暴涨297%、两度临停,3分钟狂拉3倍


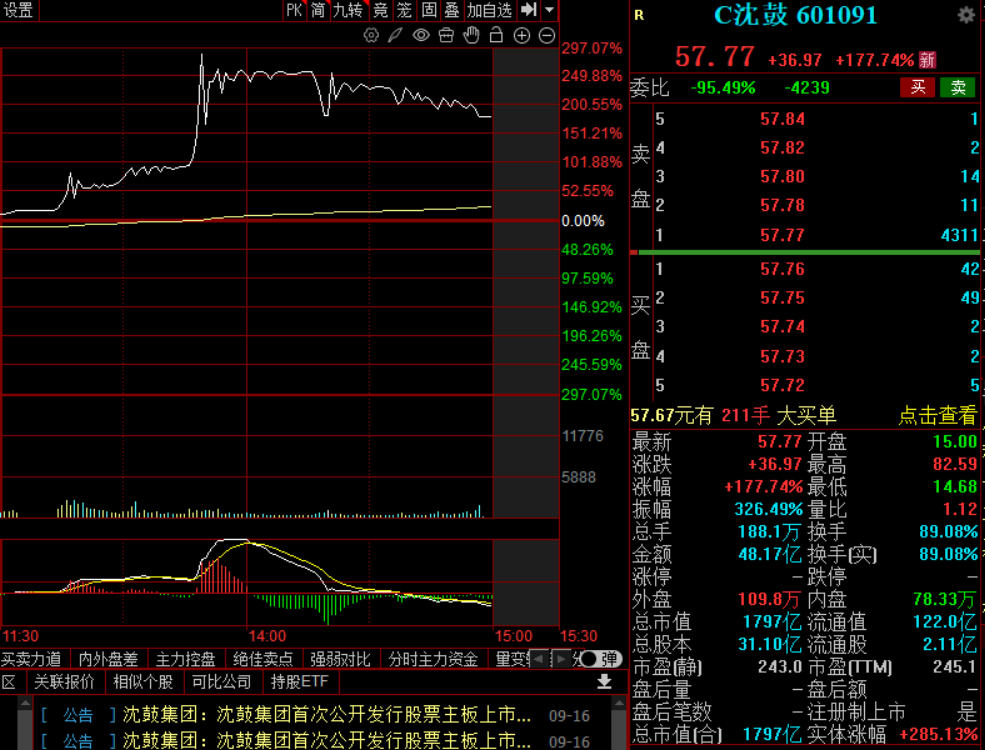
9月18日午后,A股上演了一场堪称历史罕见的极端行情——上市仅第二个交易日的沈鼓集团(601091)股价暴力拉升,盘中涨幅一度突破297%,股价最高触及82.59元/股,日内换手率超过80%,成交额逼近40亿元,并两次触发临时停牌。截至收盘,公司股价报57.77元/股,涨幅超177.74%,总市值报1797亿元。
这场被市场戏称为”神鼓”的行情,是极低发行价、极小流通盘、稀缺题材与资金风格切换多重因素共振的结果。
回顾两天交易历程,戏剧性十足。9月17日,沈鼓集团在上交所挂牌上市,发行价4.39元/股,为当时年内A股发行价最低的新股,发行市盈率29.81倍。上市首日收涨373.80%,成交额21.81亿元,换手率79.62%,中签股民若按收盘价抛售收益率高达7.39倍。然而次日开盘市场情绪骤然逆转——竞价大幅低开近28%,最低触及14.68元/股,早盘跌幅一度超29%。
但恐慌并未持续太久。股价快速反弹后,10时08分首次触发临停,休整10分钟复牌。没想到临停反而吸引了更多资金入场,午后涨幅突破60%触发二次临停。第二次临停结束后天量资金涌入,下午13时46分开始,短短3分钟股价从39.50元直线猛拉至最高82.59元,最高涨幅超3倍,市值一度飙涨至2568亿元。
能够支撑如此极端炒作的底气,源于沈鼓集团独特的产业地位。这家始建于1952年的老牌东北重工国企,是国内通用机械领域的支柱性领军企业,也是全球少数能够自主研发制造大型复杂压缩机、高端核主泵的厂商。公司围绕能源化工装备制造、工业服务、战略新兴产业三大板块布局,产品广泛应用于石油、化工、电力、天然气、核电、新能源等核心领域,核主泵、大型离心压缩机等核心产品打破了海外长期垄断,实现了关键设备国产化替代。
然而,在极致狂欢的行情背后,基本面隐忧同样不容忽视。公司2023年至2025年营业收入分别为82.06亿元、93.09亿元和101.22亿元,归母净利润分别为3.55亿元、4.42亿元和7.39亿元,虽保持增长但增速趋于平缓。更值得关注的是,2026年上半年业绩已出现明显承压——营收48.93亿元,同比增长仅3.60%,归母净利润2.80亿元,同比下滑2.28%。
据公司预告,2026年前三季度预计实现营业收入73亿元至77亿元,较上年同期变动-3.98%至1.28%;预计归母净利润4.56亿元至5.50亿元,同比变动-23.83%至-8.13%。公司解释称,主要系2025年前三季度重大建设项目中部分项目及出口项目毛利率相对较高,而2026年重大建设项目仍预计第四季度验收占比较高,以及部分出口重大项目受地缘政治影响交期延后,同时汇率下降导致汇兑损失以及利息收入减少致使财务费用增加所致。
此外,作为重装备制造企业,沈鼓集团还长期面临项目周期长、存货及应收账款偏高、资金占用压力大等行业共性问题。公司本次IPO募集资金总额仅13.65亿元,扣除发行费用后净额12.61亿元。
现阶段沈鼓集团的暴涨行情主要由短线游资主导的情绪炒作驱动。由于该股处于上市前五日无涨跌幅限制阶段,既能暴力拉升,也存在无底线下跌的风险。随着市场炒作情绪随时可能退潮,后续股价大概率将面临剧烈波动与快速回调。对于参与这场”魔幻行情”的投资者而言,切勿被盘面极致的赚钱效应冲昏头脑,盲目高位追涨。沈鼓集团的”神鼓”之名能延续多久,最终仍将回归企业基本面这一永恒的投资逻辑。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


