

AI芯片爆发!云天励飞暴涨14%,华为昇腾960突破,英伟达预计明年销量翻倍


交易所数据显示,截至9月18日13时33分盘中,AI芯片板块上涨3.53%。领涨股云天励飞涨14%,国科微、星宸科技、安路科技、思特威、复旦微电、泰凌微涨超5%。
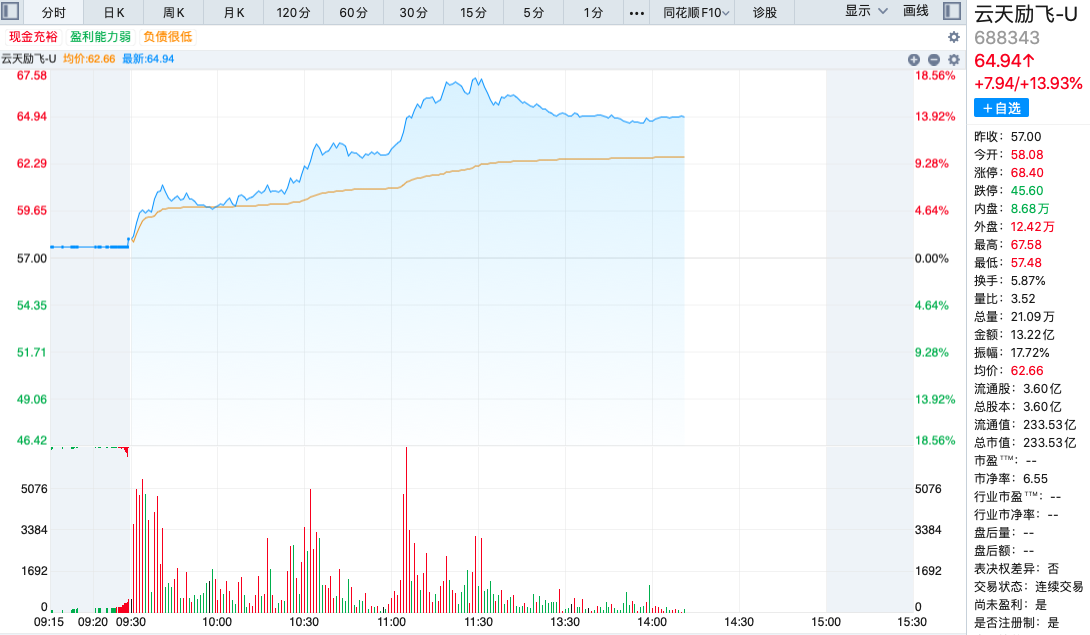
市场炒作AI芯片板块的核心逻辑在于AI算力需求持续爆发与国产替代进程加速形成共振。在全球大模型训练与推理需求高速增长的背景下,AI芯片作为算力基础设施的核心环节,其景气度不断获得验证。黄仁勋明确预计英伟达明年芯片销量将翻倍,反映出下游需求远未饱和,供应能力成为当前主要瓶颈。与此同时,华为昇腾960芯片研发进度超预期,国产高端算力芯片加速迭代,进一步强化了市场对本土AI芯片产业链实现“量价齐升”的预期,资金因此持续聚焦具备核心技术壁垒的芯片设计、制造及相关配套环节。
消息面上,华为在全联接大会2026上正式发布昇腾960超节点,这是全球首个采用近封装光学技术的超节点产品,单节点可扩展至4096卡规模,FP8算力达8EFLOPS,HBM容量高达1PB,可支撑十万亿参数大模型的训练与推理。华为方面透露,昇腾960DT将提前至2027年第一季度发布,比原计划提前三个季度。与此同时,英伟达首席执行官黄仁勋在苏格兰AI峰会期间表示,受人工智能在各行业加速普及的推动,预计公司明年芯片销量将达到今年的两倍。此外,韩国斗山集团宣布计划投入约9700亿韩元扩大AI芯片所用覆铜板产能,其中5500亿韩元将用于在中国新建工厂,产品面向AI加速器与网络交换机,反映出上游材料环节对AI芯片需求持续增长的信心。
相关行业:
半导体设备与材料板块:AI芯片需求扩张直接拉动上游设备与材料景气度。国际半导体产业协会数据显示,2026年第二季度全球半导体设备销售额同比增长23%,连续两个季度刷新历史纪录,国内晶圆厂扩产与国产替代共同推动设备材料环节订单能见度提升。
先进封装板块:AI芯片对算力密度和互联带宽的要求持续提高,CoWoS等先进封装产能供不应求。台积电先进制程与封装资源持续被英伟达、苹果等头部客户占据,先进封装供需紧张格局有望沿产业链向设计、制造环节传导。
芯片设计板块:国产AI芯片加速迭代,华为昇腾系列芯片研发进度超预期,带动国产算力芯片设计企业订单预期改善。智能体AI引发的多步推理需求使Token消耗量大幅增长,算力芯片需求有望进一步提速。
覆铜板与PCB板块:单台AI服务器所需覆铜板、电子布等原材料用量是传统服务器的3至5倍,斗山集团大规模扩产AI芯片用覆铜板产能,印证了AI硬件对高端基材的旺盛需求,相关材料企业有望受益于量价齐升。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


