

IDC报告:2026年第二季度全球智能眼镜增长35.3%


9月17日消息,据国际数据公司(IDC)今日最新发布的《全球智能眼镜市场季度跟踪报告》显示,第二季度全球出货量同比增长35.3%,音频及拍摄类眼镜成为增长主力,AR / ER 眼镜加速渗透,头显市场则面临调整。
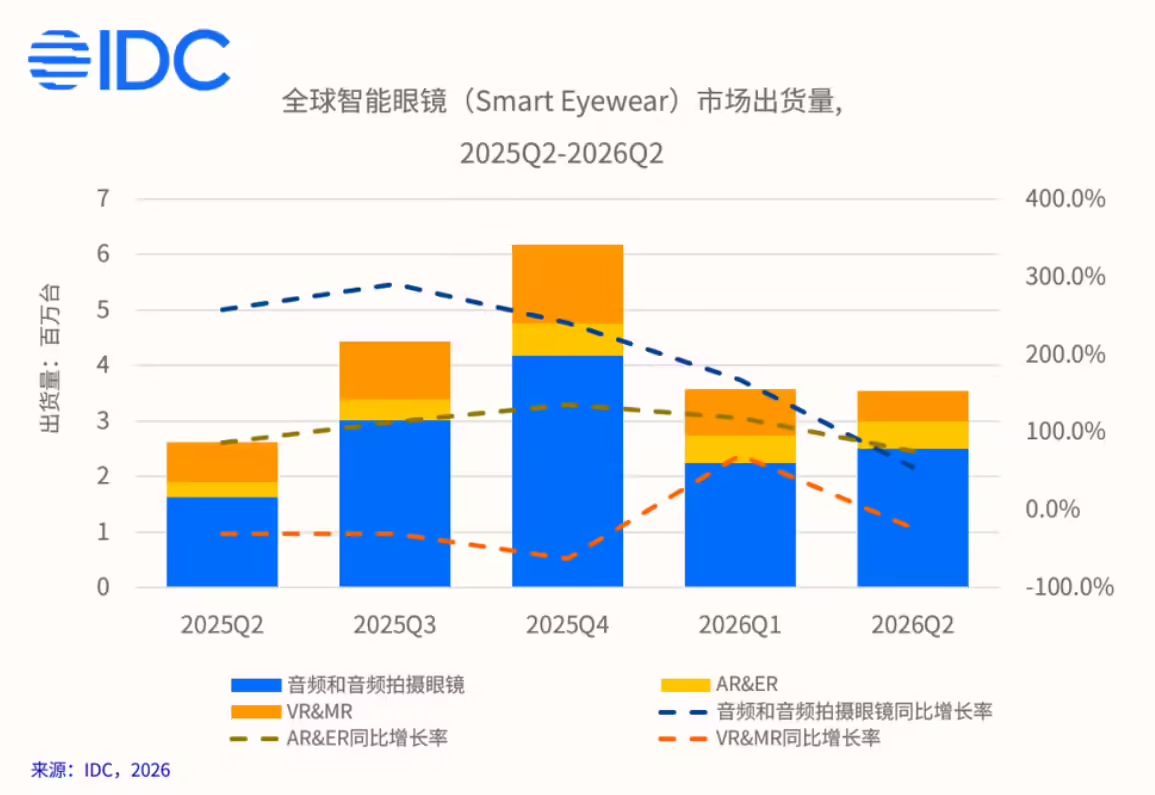
IT之家从报告获悉,2026年第二季度全球智能眼镜(Smart Eyewear)市场出货量达到354.7万台,同比增长35.3%。其中,音频及音频拍摄眼镜出货量为249.4万台,同比增长54%;AR / ER 眼镜出货量为50.5万台,同比增长75.7%;VR / MR 头显出货量为54.8万台,同比下降23.3%。
2026 年二季度中国智能眼镜市场出货61.1万台,同比下滑8.0%。下滑主要受到音频眼镜市场影响,但整体行业竞争依然活跃,厂商持续优化产品线和渠道布局,新玩家不断进入,市场活力未减。
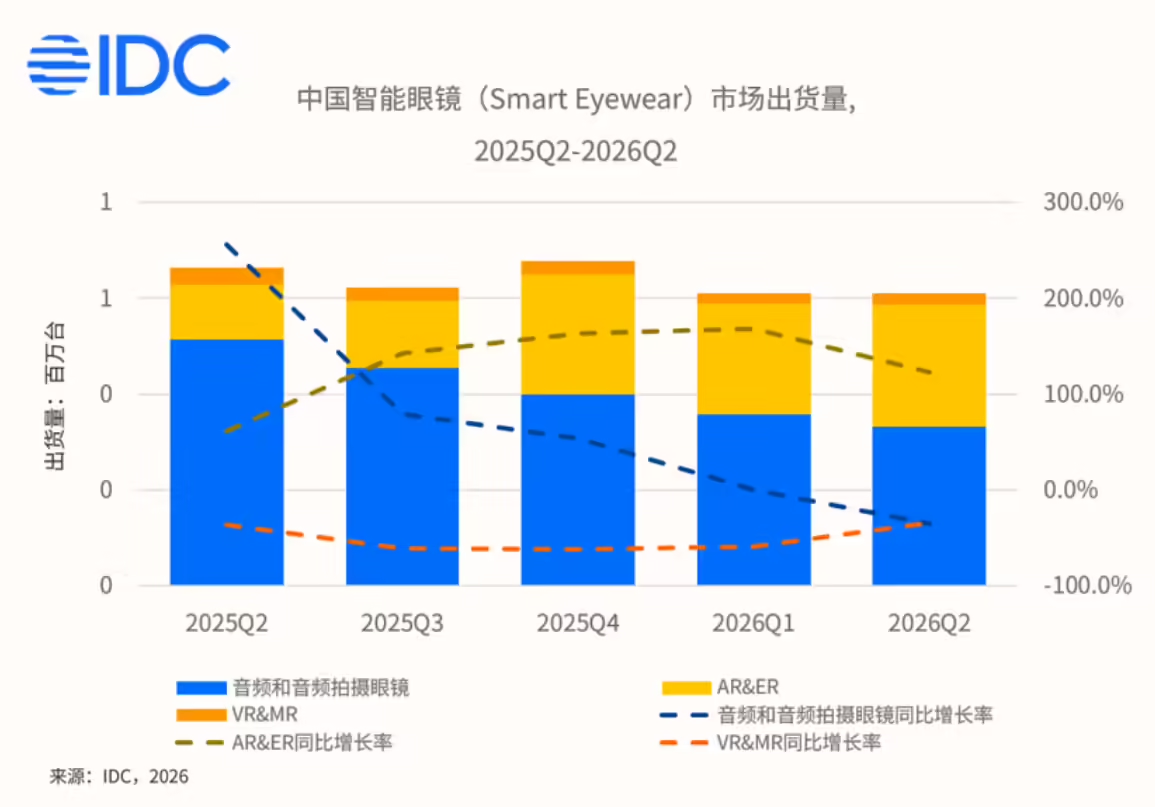
2026 年二季度,中国音频和音频拍摄眼镜市场总出货量为 33.2 万台,同比下滑 35.4%。市场结构继续升级,音频拍摄眼镜市场份额已超过音频眼镜,占比达到 55.3%,同比增长 81.4%。
2026 年二季度,中国 AR / VR 市场出货量 27.9 万台,同比增长 85.8%。AR&ER 眼镜市场同比增长 123.0%,其中受益于以 AI 功能为主的轻量级眼镜的带动。单色眼镜的市场份额首次超过全彩眼镜,达到 51.2%,以千问、Rokid、Inmo 等品牌为代表。VR&MR 头显市场二季度出货量同比下滑 34.4%,下滑有所收窄。
IDC 中国市场分析师叶青清认为,尽管有国补政策和促销活动的支持,智能眼镜作为新兴科技产品,用户的购买决策依然偏向谨慎。当前,智能眼镜作为终端生态与 AI 能力融合的重要交互入口,其潜在价值尚未完全释放。只有当产品体验、内容生态和实际应用场景进一步丰富,产业链参与者和终端消费群体才会持续扩大。
此外,2026 年上半年,全球智能眼镜市场累计出货量达到 711.4 万台,同比增长 70.5%。本轮增长主要由眼镜形态产品推动,市场结构正逐步向更高阶和智能化方向演进。下半年,随着新品发布和技术融合,行业格局有望进一步调整,但整体需求表现还需持续观察。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


