

央妈又送温暖!熬了这么多天,A股终于涨了


A股三大指数今日集体上涨,截至收盘,上证指数涨0.71%,深证成指涨1.26%,创业板指涨1.96%,北证50涨1.14%,科创50指数涨4.14%。全市场成交额18525亿元,较上日放量2272亿元,全市场超4100只个股上涨。
板块题材上,半导体、光刻机、CPO、存储芯片、贵金属板块涨幅居前;汽车整车、猪肉、养鸡、保险、银行板块跌幅居前。
盘面上,半导体板块今日表现强势,有研硅、晶升股份、立昂微等股涨停,安凯微、富满微、上海合晶等股涨超10%。光刻机板块持续走高,中瓷电子涨停,福光股份、强瑞技术、茂莱光学涨幅居前。CPO板块亦表现活跃,威尔高、可川科技、光迅科技涨停,东田微、强瑞技术、长芯博创涨幅居前。汽车整车板块表现低迷,安凯汽车、众泰汽车、海马汽车跌幅居前。猪肉板块震荡走低,天康生物、正邦科技、巨星农牧跌幅居前。
指数层面,今天大盘惯性低开下探后,终于迎来强势反弹,大盘成交量也出现了明显放大,显示场外资金开始买入。不过,仅一天放量还不能说明问题,后续如果想要稳住并进一步上攻,仍需要成交量持续放大并稳定在2.5万亿元左右,同时以“量价齐升”的姿态示人,否则大盘可能还会继续下探。
需要指出的是,今天科技成长成为最强主线:算力硬件集体爆发,芯片产业链持续走强,半导体材料方向领涨,这背后是多重原因的共振。
海外层面,短期利空出尽是首要因素。明天凌晨,美联储议息结果即将公布,市场对加息的定价已相当充分。前期科技板块的调整,很大程度上已经消化了紧缩预期,于是部分资金选择在靴子落地前抢先布局。同时,AI产业与政府高层会面、AI巨头直接采购芯片等传闻,进一步强化了科技叙事,对冲了隔夜美股科技股普跌的负面情绪。
国内层面,政策端是最直接的催化剂。9月15日,工信部与国家发改委联合印发《电子信息制造业发展“十五五”规划》,明确提出推动集成电路全链条攻关,发展高性能处理器、高密度存储器等高端芯片,并把液冷散热从“节能配套”升格为“先进计算技术基础”。这一表述不仅抬升了半导体产业链的中长期确定性,也直接点燃了材料、设备等方向的做多热情。
技术面与资金面同样形成配合。科创50此前创出新低后底背离明显,前一交易日缩量追平年内最低成交,说明抛压释放较为充分,地量之后出现放量修复并不意外。资金流向也印证了共识:当日主力资金大幅度净流入,半导体、通信等方向同样获得大幅净流入,电子板块融资净买入额居各行业之首。
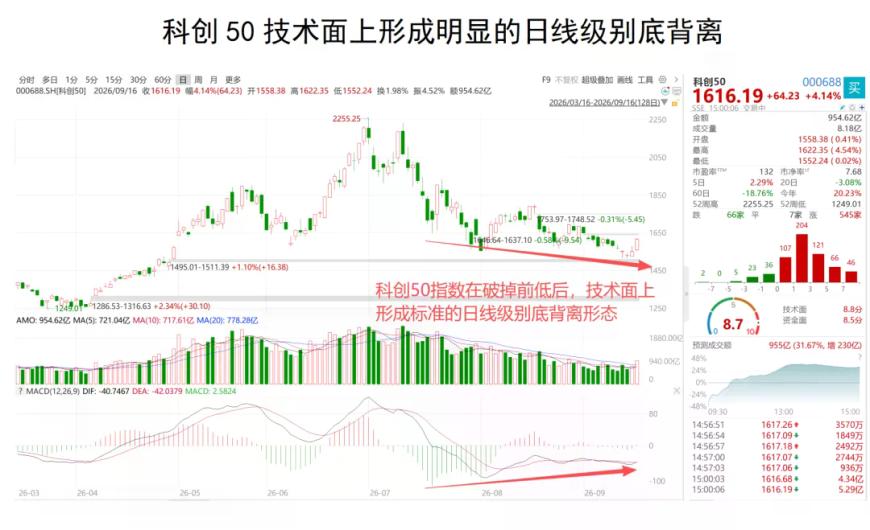
整体来看,今日反攻是政策催化、议息窗口博弈、技术性修复与资金回流的共同结果。它更像一次情绪修复,而非趋势反转。后续能否延续,仍要看量能是否持续放大,以及政策路径能否进一步确认。
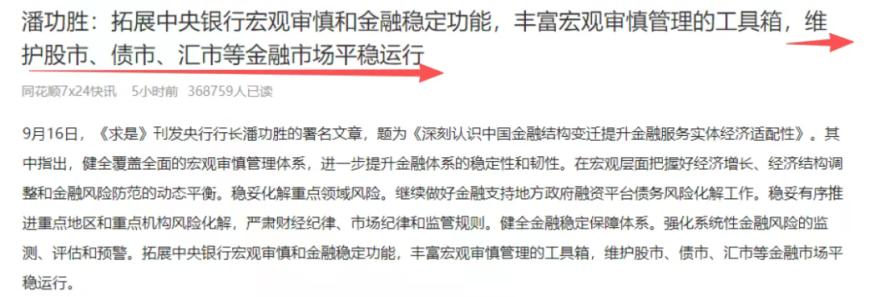
值得一提的是,就在今天,《求是》刊发央行行长潘功胜的署名文章,题为《深刻认识中国金融结构变迁提升金融服务实体经济适配性》,其中明确强调,要“拓展中央银行宏观审慎和金融稳定功能,丰富宏观审慎管理的工具箱,维护股市、债市、汇市等金融市场平稳运行”,无疑是再度给A股注入了一针强心剂。
展望后市,今日的放量普涨已初步确认了阶段性底部,但后续持续性取决于量能能否维持以及政策路径的进一步明朗。美联储议息结果即将公布,多家机构预计基础情形是加息25个基点,但更偏向预防性紧缩,待会议落地、海外不确定性逐步出清后,A股风险偏好有望修复。
中期来看,随着国内稳增长政策持续发力,A股在消化外部冲击后仍具修复空间。至于配置方面,科技板块仍将是中期主线,但全面普涨的贝塔难度上升,下一阶段收益将更多来自内部重新筛选,与政策受益的基建链、地产链、内需消费等顺周期方向形成再平衡格局。红利资产作为底仓配置的价值依然稳固。
整体来看,中期A股处于估值合理、政策托底明确的筑底阶段,慢牛格局有望延续,但上行斜率取决于政策落地效果与增量资金入场的节奏配合。
【注:市场有风险,投资需谨慎。在任何情况下,本订阅号所载信息或所表述意见仅为观点交流,并不构成对任何人的投资建议。除专门备注外,本文研究数据由同花顺iFinD提供支持】



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


