

黄酒概念大涨!古越龙山、会稽山、金枫酒业集体涨停,高端化全国化重估开启,六部门力挺历史经典产业


早盘,A股黄酒概念大涨,三只概念股古越龙山、会稽山、金枫酒业集体涨停。
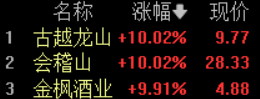
市场炒作的核心逻辑在于黄酒品类正经历从“区域小众酒”向“高端化、全国化、年轻化”三重叙事叠加的价值重估。一方面,白酒行业深陷调整周期,渠道利润被压缩、价格倒挂成为常态,大量资金开始寻找低位滞涨的消费细分赛道,黄酒板块因标的稀缺、流通盘小、估值长期处于洼地,成为资金轮动中的高弹性选择。另一方面,黄酒头部企业密集牵手白酒大商,将高端产品导入原本由白酒主导的商务宴请与团购场景,市场对黄酒走出江浙沪、打开全国化空间抱有较高预期;同时,气泡黄酒、咖啡黄酒等年轻化产品持续出圈,进一步强化了品类破圈的想象空间。
消息面上,工业和信息化部等六部门近日联合印发《关于推动历史经典产业高质量发展的意见》。意见提出,到2028年,培育50家百亿规模龙头企业,塑造100个中国消费名品,打造若干千亿级规模特色产业集群,形成梯次分布、优势互补的产业布局。意见明确加强历史经典产业中长期规划部署,指导地方因地制宜加快特色产业发展,引导区域间错位发展、协同联动,促进要素高效配置与产业链分工协作,推动资源共享、优势互补。黄酒作为具有深厚历史文化底蕴的传统酿造行业,被纳入历史经典产业扶持框架后,有望在品牌培育、产业升级等方面获得政策资源倾斜,为头部企业的产品结构升级与全国化拓展提供支撑。
华泰证券研报指出,黄酒行业底蕴深厚,近年来行业竞争格局优化,供给驱动向上,龙头引领高端化起航。投资视角下,未来黄酒行业的量价逻辑有望迎来重构。1)从量的弹性看,消费场景稳步升级,先由江浙沪渗透率提升,后到全国市场的稳步拓展。2)从价的爆发看,竞争格局优化背景下,龙头合力加强品牌培育,稳步推进行业高端化。整体来看,短期弹性来自传统市场消费密度提升,即场景扩张下对存量需求的二次挖掘,带来行业均价稳步提升;长期增量则需观察品牌、品类培育如何突破“江浙沪文化圈层”,形成全国化消费共识,从而实现价格进一步向上跃迁。
相关行业:
黄酒酿造:作为本轮行情的核心环节,黄酒企业直接受益于高端化带来的毛利率提升与全国化带来的收入增量。头部公司中高端产品占比持续上升,盈利能力改善预期明确,叠加行业供给端持续出清,龙头企业的定价能力与利润弹性正在逐步释放。
酒类流通与渠道:白酒大商密集切入黄酒赛道,为渠道企业提供了新的利润增长点。在白酒动销放缓、渠道利润承压的背景下,黄酒品牌与大商的深度绑定,既有助于盘活渠道资源,也将带动酒类流通环节的品类结构调整与盈利能力修复。
消费复苏:黄酒作为食品饮料板块中的低位细分方向,其活跃表现与促消费政策预期形成共振。市场对大众消费品结构性复苏的关注度提升,使得具备“估值低、题材新、边际改善”特征的黄酒板块成为消费赛道中资金博弈的焦点之一。
产业链公司:
会稽山:公司是黄酒行业头部企业之一,上半年实现营业收入8.53亿元,同比增长4.43%;归母净利润1.29亿元,同比增长37.04%,营收与利润规模首次超越同业。公司实行“会稽山”与“兰亭”双品牌战略,聚焦高端兰亭系列全国化布局,今年以来已陆续与河南、东北、华南、西南等多地白酒大商签署战略合作,借助其高端渠道与团购资源拓展省外市场。
古越龙山:公司是中国黄酒行业首家上市公司,控股股东为绍兴黄酒集团,实控人为绍兴国资。公司近年来推进高端化与年轻化并行战略,高端“国酿”“青花醉”系列保持增长,其中“青花醉”上半年销售额同比增幅超过35%;年轻化产品“无高低”累计销量突破500万瓶。公司同步推进渠道体系改革,成立西南分公司并推行费用、指标、利润承包机制,加速全国化招商。
金枫酒业:公司是上海本土黄酒上市企业,旗下拥有“石库门”“和”“金色年华”“金枫”等多个海派黄酒品牌,具备光明食品集团平台背景。公司当前仍处于经营调整期,但作为黄酒板块中市值较小、辨识度较高的标的,在行业估值修复与政策预期升温的背景下,资金关注度明显提升。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


