

精准预言美债风暴的策略师再发警告:美债抛售远未结束!


曾准确预判10年期美债收益率突破5%的市场老将警告:年底冲5.2%,2027年见5.3%。值得警惕的是,当全球养老金悄悄撤退,对冲基金杠杆资金正成为美债市场最大的未知数。
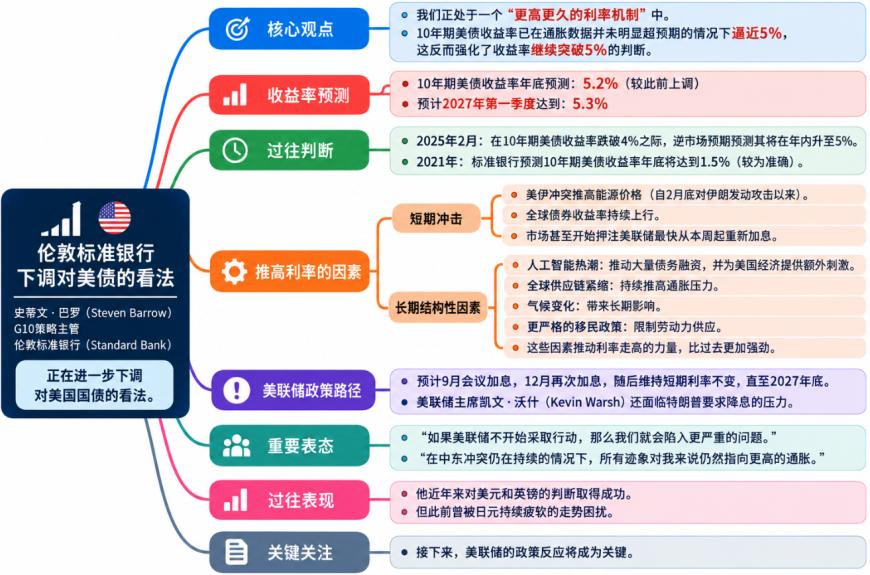
伦敦标准银行(Standard Bank)G10策略主管史蒂文·巴罗(Steven Barrow)正在进一步下调对美国国债的看法。
他将10年期美债收益率年底预测从此前水平上调至5.2%,并预计2027年第一季度达到5.3%。周一,该收益率一度升至5.01%;除2023年10月短暂触及这一水平外,自2007年以来一直未能突破5%。
今年2月,巴罗曾在10年期美债收益率跌破4%之际,逆市场预期预测其将在年内升至5%。当时投资者普遍押注美联储将连续降息。
此后,局势发生明显变化。美伊冲突推高能源价格,全球债券收益率持续上行,市场甚至开始押注美联储最快从本周起重新加息。
“我的结构性观点是,我们正处于一个更高更久的利率机制中,”巴罗表示。
他认为,更值得警惕的是,10年期美债收益率已经在通胀数据并未明显超预期的情况下逼近5%。在他看来,这反而强化了收益率继续突破5%的判断。
美债面临的不只是战争和通胀
巴罗认为,当前推高利率的因素并非全部来自短期冲击。
自特朗普政府2月底对伊朗发动攻击以来,中东石油和天然气供应受到干扰,全球债券市场承受持续压力。与此同时,人工智能热潮一方面推动大量债务融资,另一方面也为美国经济提供了额外刺激。
更重要的是,一些长期结构性因素正在持续发力。
巴罗指出,全球供应链紧缩、气候变化的持续影响,以及限制劳动力供应的更严格移民政策,都可能使通胀压力保持更长时间。这些因素推动利率走高的力量,比过去更加强劲。
巴罗过去也曾做出多项较为准确的判断。标准银行在2021年预测10年期美债收益率年底将达到1.5%,他近年来对美元和英镑的判断也取得成功。不过,他此前曾被日元持续疲软的走势困扰。
接下来,美联储的政策反应将成为关键。
巴罗预计,美联储将在9月会议上加息,12月再次加息,随后维持短期利率不变,直至2027年底。与此同时,美联储主席凯文·沃什(Kevin Warsh)还面临美国总统特朗普要求降息的压力。
“如果美联储不开始采取行动,那么我们就会陷入更严重的问题,”巴罗说。
在中东冲突仍在持续的情况下,他认为,“所有迹象对我来说仍然指向更高的通胀”。
养老金退场,对冲基金接棒
美债市场的另一项变化,正在改变过去几十年形成的投资者结构。
长期以来,美国政府可以依赖养老金等“买入并持有”型投资者承接国债。但如今,这些长期资金正在减少债券配置,转向私人债务、房地产和基础设施等资产。
美国财政部金融研究办公室数据显示,对冲基金今年年初持有约2万亿美元美国国债,是五年前的两倍多,并占据创纪录的7%市场份额。道明证券的研究策略师莫莉·布鲁克斯(Molly Brooks)表示,美联储上周五公布的数据表明,对冲基金的美国国债持仓仍处于高位。
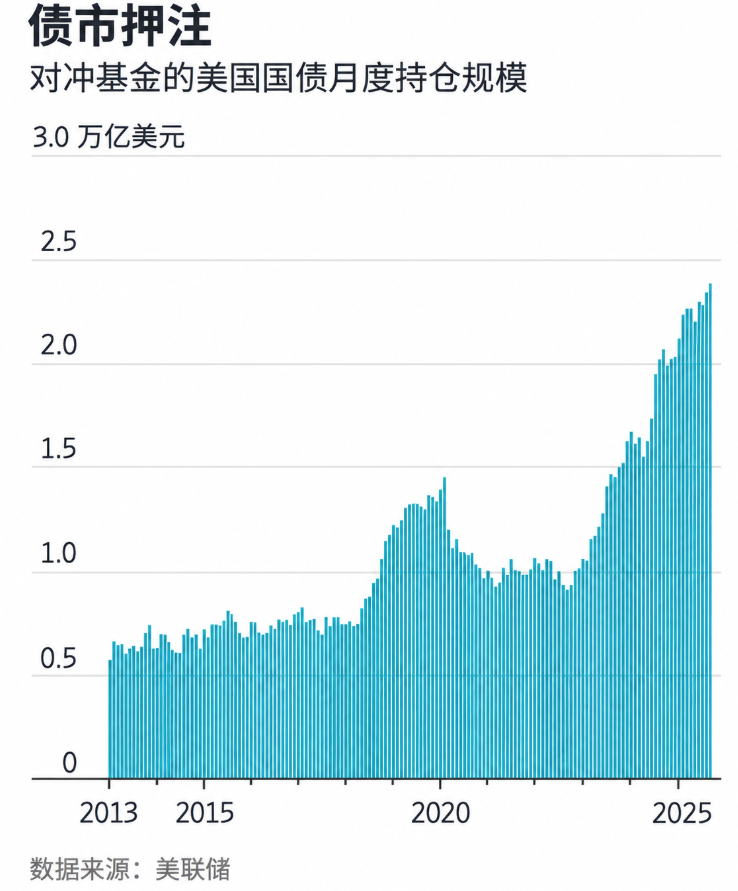
其中至少一部分资金参与所谓“基差交易”,即利用美国国债现货与期货之间的小幅价差,并通过借贷放大收益。布鲁克斯表示,这类交易过去几个季度规模趋于稳定,但总体规模依然可观。
相比之下,养老金正在减少对美国国债的依赖。
总部位于巴黎的欧洲经济政策研究中心近期报告称,美国养老基金过去曾将接近40%的资产配置于固定收益,如今这一比例已经降至10%至15%。欧洲发达经济体养老金的债券配置也从本世纪初约35%降至约20%。
Callan固定收益专家大卫·齐(David Zee)表示,“格局已经改变”。原本可能流向政府债务的边际资金,如今正在寻找其他投资机会。他还表示,养老金客户对主动债券管理人的需求请求量已经降至两年前的四分之一。
过去30年,养老基金曾经可以通过80%以上配置美国固定收益资产的组合获得7.5%的回报。如今,要获得相同回报,需要承担两倍以上的风险。
Keyridge Asset Management多资产团队投资组合经理杰克·德拉尼(Jack Delany)表示,“债券已经不够了,我们现在需要更全面地考虑分散化。”
过去一年,丹麦、荷兰和澳大利亚的大型养老基金均减少了美国国债持仓。本月早些时候,规模超过2万亿美元的挪威主权财富基金也提议降低政府债券配置,包括美国国债,转而增加抵押贷款支持证券等风险更高的债务资产。
对冲基金越活跃,市场越容易出现波动?
资金结构的另一端,则是不断增加的对冲基金。
纽约联储已经开始关注这一变化。据知情人士透露,近几周纽约联储市场部工作人员一直向投资者及其他市场参与者询问对冲基金在政府债券市场中的作用,以了解这些基金究竟如何影响市场。
他们尤其关注“相对价值”策略。这类交易通常同时做多部分美国国债或其他政府债务,并做空另一部分债券。
纽约联储及其他机构还在关注Millennium、Point72和Citadel等多管理人公司的扩张。这些公司由多个交易团队进行债券押注,并利用较高杠杆放大收益。
问题在于,对冲基金与养老金的投资方式截然不同。
养老金通常持有期限较长,而对冲基金更加关注价格变化,投资期限也更短。如果市场突然出现大量国债供应,对冲基金可能要求更高收益率才愿意继续买入。
美国国债市场每天约有1.2万亿美元证券易手。在10年期收益率已经触及5%、30年期收益率接近19年高点的情况下,投资者对市场承受压力的空间越来越敏感。
美国财政部长贝森特推动扩大回购也未能平息整个市场。收益率上升还在增加美国政府融资成本,并推高整个经济的借贷成本。
专注政府债券的对冲基金Barnegat Fund负责人鲍勃·特鲁(Bob Treue)表示:“贝森特担心美国在国债发售时支付过多。”
对冲基金的扩张并不一定意味着债市风险必然增加。
PGIM全球债券主管罗伯特·蒂普(Robert Tipp)认为,“对冲基金正在发挥有益的作用”。这类基金能够提供流动性,并成为利率互换交易的交易对手方,帮助长期投资者管理利率风险。欧洲央行也曾表示,对冲基金需求有助于政府债券顺利完成拍卖。
但在市场剧烈波动时,高杠杆可能放大压力。央行担心,一旦对冲基金需要迅速平仓以偿还融资,其集中抛售可能进一步推高收益率。
这种风险已经引起其他主要央行的关注。欧洲央行2024年表示,对冲基金占欧洲债券市场交易量的一半以上,高于2018年的四分之一。日本央行则称,对冲基金及其他海外投资者占日本债券市场每日交易量的60%,占债券期货市场的90%,但仅持有10%的未偿债券。
对美国财政而言,这种变化发生在本已紧张的背景下。美国联邦预算赤字预计本财年将达到国内生产总值的6%。
安联全球投资公司的固定收益首席投资组合经理兰吉夫·曼(Ranjiv Mann)直言:“市场面临的大问题是财政立场——它太宽松了。”
来源:金十数据



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


