

外资加速抛售美债转投美股,美国“无风险资产”神话面临崩塌风险


除新冠疫情和全球金融危机余波外,流入美国股市的国际资金自本世纪以来首次超过美债,这场资本大迁徙究竟会将全球市场推向何方?
随着美国政府债务规模逼近40万亿美元以及通胀阴霾挥之不去,全球资本市场正经历一场历史性的资产轮动。外国投资者对美国国债的信任度出现动摇,转而大举买入受人工智能热潮驱动的美国股票,这一罕见现象正彻底重塑美元的交易逻辑与全球避险资产格局。
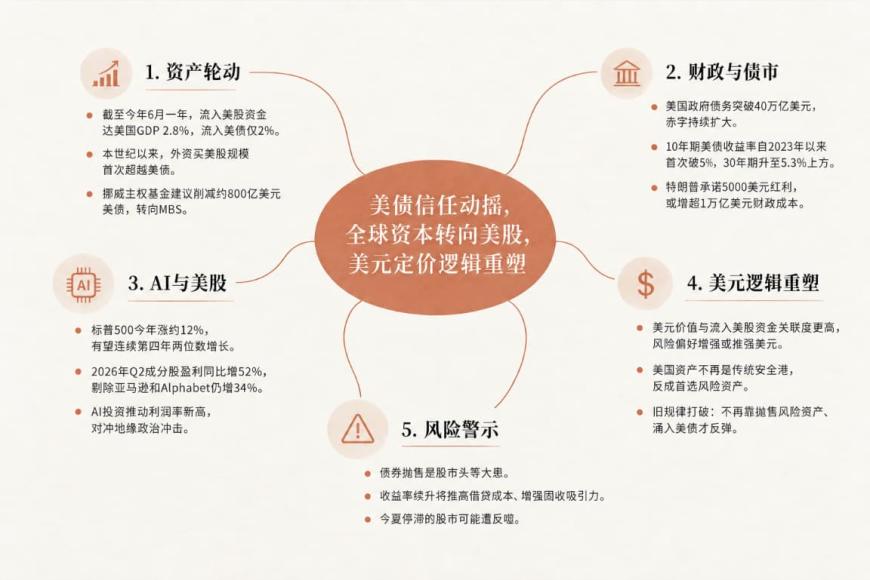
德意志银行对美国财政部数据的分析揭示了这一资金流向的巨变。在截至今年6月的一年里,流入美股的国际资金平均达到美国国内生产总值(GDP)的2.8%,而流入美国国债的资金比例仅为2%。
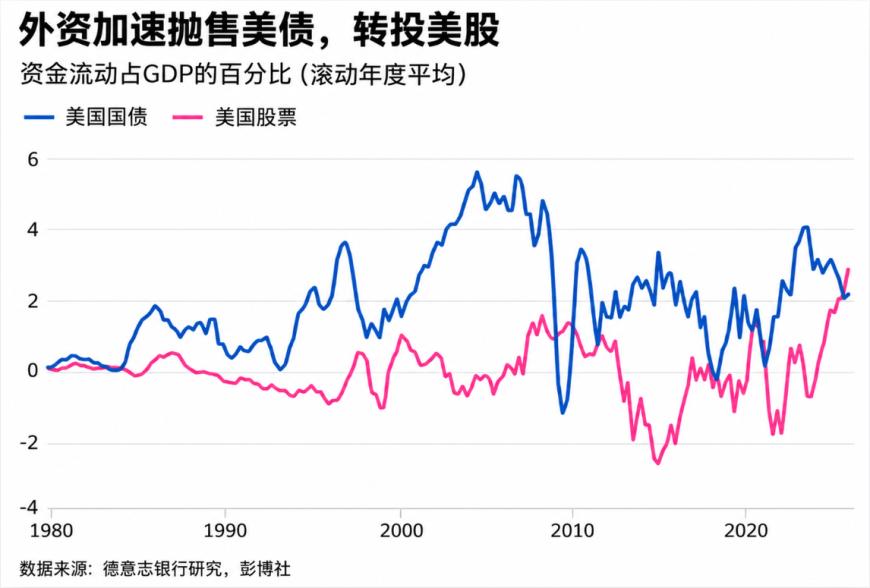
本世纪以来,除新冠疫情期间和全球金融危机后的短暂时期外,外资买入美股的规模首次超越了美国政府债券。道富银行股票研究主管Marija Veitmane证实,机构客户群中正涌现出高度一致的配置模式。
资金正以牺牲政府债券为代价向股市倾斜。本月早些时候,规模达2.3万亿美元的挪威主权财富基金的基金经理提出一项激进建议,计划大幅削减约800亿美元的美国国债头寸,转而购买由政府机构担保的抵押贷款支持证券。
德意志银行全球外汇研究主管George Saravelos如此评价这一现象:“这标志着美国资产市场发生了巨大转变,私人部门的资产负债表正在蓬勃发展,而公共部门的资产负债表却在持续恶化。”
债务激增叠加政治刺激,“无风险”信仰崩塌
资本大规模迁徙的背后,是对美国财政轨迹不可持续的深深忧虑。美国政府债务规模已于上个月突破40万亿美元大关,且财政赤字仍在持续扩大。
加剧市场焦虑的还有政治层面的刺激预期。上周,特朗普承诺若共和党在中期选举中保住国会控制权,将向每位成年美国公民发放5000美元的“红利”,这项举措可能带来超过1万亿美元的额外财政成本。
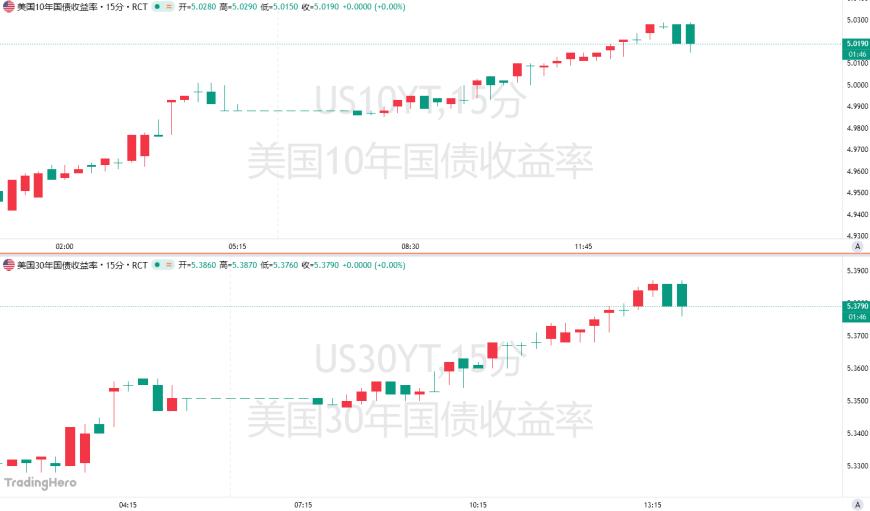
美国财政部长贝森特上周宣布的60亿美元长期国债回购计划,也未能有效安抚投资者的失望情绪。就在周一,对利率高度敏感的10年期美债收益率自2023年以来首次突破5%的关键心理关口。
与此同时,30年期美债收益率今年以来也已从4.83%大幅飙升至5.3上方%。随着大量类似国债工具的发行量激增,投资者开始迅速面临资产价值重估的难题。
贝莱德欧洲、中东和非洲地区全球固定收益主管James Turner直言,鉴于当前的政府赤字水平,如果这是一家企业,绝对不能被称为无风险状况。
Man Group高级投资组合经理Matt Rowe也感叹,业界此前从未对“无风险”的实际含义产生过如此多的担忧与争论。
AI盈利狂潮对冲地缘风险,美元定价逻辑重塑
与债市的惨淡形成鲜明对比的是,华尔街交易员甚至无视了近期霍尔木兹海峡几近封锁及能源价格飙升带来的地缘政治冲击。蓝筹股基准标普500指数今年已上涨约12%,有望连续第四年实现两位数增长。
追溯至2009年的FactSet数据显示,大规模的人工智能投资正是推动本轮股市反弹的核心动力,并将企业利润率推向了新高。2026年第二季度,标普500指数成分股的收益同比大增52%。
即使剔除因投资其他AI公司而获得巨额一次性收益的亚马逊(AMZN)和Alphabet(GOOGL),该指数的盈利增幅依然高达34%。Veitmane指出,相比于对美国政府财政审慎性的担忧,强劲的利润增长让企业基本面看起来异常坚实。
去年4月,特朗普实施的大规模“解放日”关税政策曾一度引发市场对美国金融霸权衰落的恐慌,导致股债汇遭遇抛压。但随后投资者对错失AI概念股进一步上涨的恐惧,迅速压倒了短暂的“抛售美国”情绪。
资金流向的改变正动摇美元传统的定价逻辑。Saravelos指出,美元的价值现在可能与流入美股的资金关联度更高,这意味着随着风险偏好的增强,美元反而可能走强。
这打破了以往当外国投资者抛售高风险资产并涌入美债避险时,美元才会反弹的规律。如今美国资产不再是传统的“安全”避风港,反而成为了首选的风险资产。
不过,Robeco全球股票主管Michiel Plakman警告称,债券抛售始终是股票市场的头等大患。如果收益率进一步飙升推高企业借贷成本,增加固定收益投资的吸引力,今夏停滞不前的股市迟早会遭到反噬。
来源:金十数据



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


