

海外产能告急!多股封板


风电设备板块今天上午盘中冲高,大金重工、天顺风能、吉鑫科技、锡华科技四只个股走出10cm涨停,海力风电涨超14%,威力传动涨超11%。港股方面,大金重工一度涨超12%,暂报33.98港元。
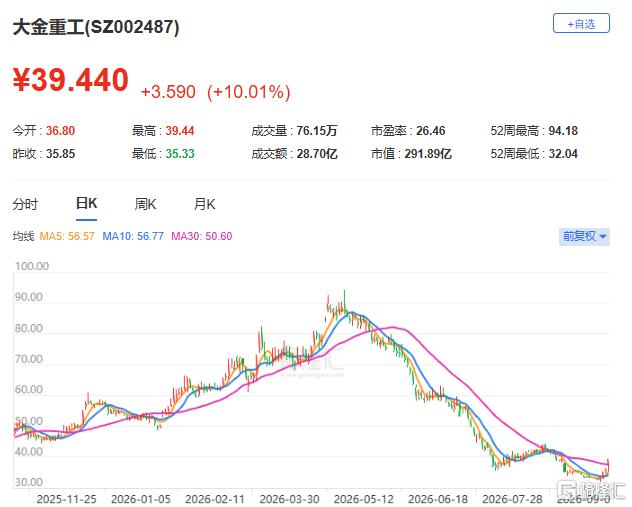
(大金重工股价表现;格隆汇)
带动这轮行情的是挪威咨询机构Rystad Energy的一份分析。
Rystad Energy指出,欧洲海上风电扩张正面临结构性供应约束。按MW计的海上风机整机售价自2020年以来上涨40%至45%,同期制造成本只涨了20%至25%,售价的涨幅明显跑在成本前面。
国内企业在海外风电市场布局较早。大金重工在欧洲海上风电基础装备的市场份额已经做到29.1%,自有运输船队今年投运,从2025年8月签下第一艘新船订单到现在累计签约24艘,合同金额约120亿元。
锡华科技做齿轮箱体和行星架,覆盖1至22MW机型,全球风电齿轮箱铸件市场份额约20%,南高齿一家客户就贡献四成以上收入。
海力风电是国内第二大海上风电基础部件供应商,具备百万吨级产能。吉鑫科技做轮毂和底座,天顺风能依托德国基地对接欧洲塔筒需求。
此外,国内多地近期发布海上风电规模化开发细则,2026年下半年新增海上风电并网规模超过千万千瓦。
国海证券统计,上半年国内风电装机38.62GW,同比下降25%,回落来自2025年「531」抢装留下的高基数。7月《可再生能源「十五五」规划》落地之后,业主观望情绪缓解,陆风招标量回升到21.66GW,创下单月历史新高,全年装机预计约120GW,其中海上风电6至8GW,三季度进入出货高峰。
风电板块估值和机构预期都压在低位。大金重工最近60个交易日下跌34%,明阳智能年内下跌30.78%,海力风电年内下跌44.63%。
从风机售价上涨到公司利润改善,中间隔着订单谈判、排产确认和交付结算。股价先反映的是远期订单预期,三季报和明年的招标数据能否接上,决定这波反弹的持续时间。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


