


来源:光大证券微资讯
热点聚焦
HOT
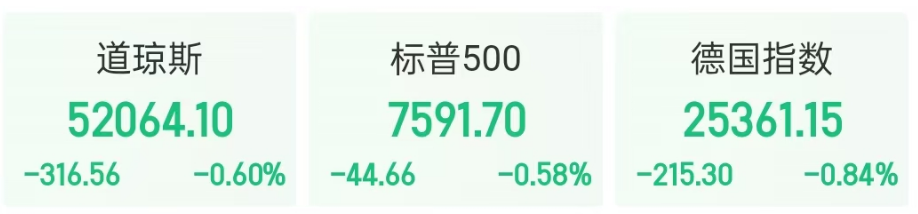
1、10日晚,美、欧股市全线杀跌。美国8月PPI同比增长5.4%,高于市场预期,受此影响,美联储9月加息概率升至70%。稍早前,欧央行将三大关键利率上调25个基点。美债抛售风暴进一步加剧了股市紧张情绪。美国10年期国债收益率盘中触及2023年10月以来最高水平;2年期国债收益率盘中创2024年以来最高。30年期国债收益率达到自2001年8月以来的最高水平。国际金银现货双双下跌。国际铜价跳水。
2、隔夜,国际油价集体大涨。WTI原油期货收于每桶102.48美元,涨6.69%;布油期货收于每桶107.63美元,涨6.34%。此前,沙特向OPEC表示,其原油产量再次骤降至1990年以来的最低水平。伊朗伊斯兰革命卫队海军宣布,在霍尔木兹海峡入口处拦截一艘“正在执行任务”的美国无人水面艇。美财政部宣布对伊朗相关个人和实体实施制裁。
3、隔夜,美股三大指数集体收跌,道指跌0.6%,纳指跌0.65%,标普500指数跌0.58%。存储板块、铜概念股下挫;费城半导体指数跌超2%;英特尔跌超5%,苹果涨超3%,英伟达跌超2%。欧洲主要股指收盘集体下跌,国际贵金属大跌,现货黄金跌1.91%,报4314.82美元/盎司;现货白银跌5.43%,报63.60美元/盎司。
4、在最新业绩发布后,美国科技巨头甲骨文股价在盘后交易中直线飙涨,一度大涨超9%,随后涨幅有所收敛。该公司财报显示,2027财年第一财季业绩和指引均超出市场预期,云基础设施收入同比大幅增长121%。甲骨文上调全年盈利预期,预计2027财年调整后每股收益为8.10美元,高于此前预计的8.05美元;预计全年云业务收入将增长约64%至70%,全年营收至少达到900亿美元。
5、商务部新闻发言人表示,中美双方经贸团队认真落实两国元首北京会晤达成的共识,正在就300亿美元对等降税框架安排进行磋商,争取早日落地实施。
股市动态
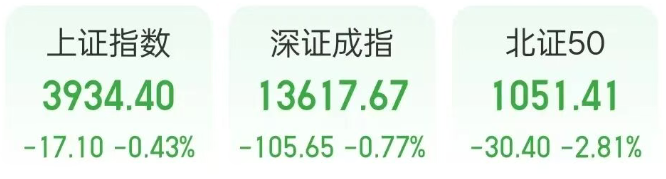
1、证监会副主席李超表示,加快推进实施新一轮资本市场改革开放,力争到2030年资本市场建立四十周年之际,基本形成资本市场高质量发展新格局,综合实力与国际竞争力明显提高。推动中长期资金稳步提升入市规模和比例,大力发展权益类公募基金。今年以来,社保、年金、保险等中长期资金合计净买入A股超6000亿元,持有A股流通市值较2025年底增长12.5%。2025年全国社保基金投资收益率达13.2%。今年上半年公募基金行业为投资者创造盈利1.74万亿元。将实施更具包容性的发行上市、并购重组等制度,加快修订再融资注册办法等制度规则。
2、证监会副主席李超表示, 2024年“并购六条”出台以来,上市公司累计披露重大资产重组370单,一批优质企业通过并购重组加快转型升级,实现价值成长。新“国九条”以来,上市公司累计分红、回购超7万亿元,超2000家公司连续五年分红,超1000家公司开展中期分红,分红频次和金额持续提升。2024年以来108家公司平稳退市。
3、9月10日,南向资金净买入45.51亿港元。腾讯控股、长飞光纤光缆分别获净买入约7.22亿港元、4.08亿港元;智谱遭净卖出9.67亿港元。
4、至9月8日,年内已有超610家外资机构累计开展A股调研5581次,覆盖数千家上市公司,调研频次与覆盖范围较往年显著扩容。外资调研重点聚焦半导体、电子、机械制造、电力设备、医疗等领域头部公司。沪市外资调研次数前二十名中有13家为科创板公司,前五名为澜起科技、奥比中光、百济神州、奥普特、华润微,联影医疗、乐鑫科技等热度亦居前。主板方面,华勤技术、东鹏饮料、广汽集团、长电科技等受到关注。
5、瑞丰银行发放2026年中期现金红利1.96亿元,是今年首家派发中期“红包”的A股上市银行。至此,包括瑞丰银行在内,已有20家A股上市银行披露或实施2026年中期利润分配方案,合计拟派息2661.14亿元。国有大行分红总额占比超八成,且集体拟提升分红比例至31%。
6、苹果在秋季新品发布会上正式发布首款折叠屏手机iPhone Duo,该产品全球统一采用仅使用eSIM的设计。中国联通称,2026上半年国内eSIM手机销量100万台,预计下半年eSIM手机市场规模将实现20倍增长,突破2000万台。同时,继上半年发放30万份eSIM专属权益后,中国联通下半年计划投放800万份权益。中国联通表示,将进一步加大投入力度,“十五五”预计撬动千亿级投资。
7、苹果发布首款折叠屏之后,据不完全统计,包括珠海冠宇、蓝思科技、荣旗科技、强瑞技术、领益智造和鸿富瀚在内的6家公司回应了对苹果折叠屏手机的供货情况。其中,蓝思科技参与供应苹果折叠机的UTG玻璃、PET膜、玻璃支架、3D玻璃盖板等环节,荣旗科技参与苹果折叠屏手机中VC散热的检测环节。
8、近期,消费电子行业迎来新一轮事件催化。头部厂商秋季新品密集发布,折叠屏、AI手机、AI眼镜等新型终端加速落地,叠加政策层面持续释放利好,市场对消费电子板块的关注度显著升温。Wind数据显示,万得消费电子产业概念指数8月以来上涨超7%。
9、MLCC龙头村田制作所日前正式发布官方通知,宣布在2026会计年度启动产品线优化,将停产部分MLCC产品并扩充其他产能,告知客户于2027年底前完成书面回复,并在2028年3月底前完成最后下单。本次停产范围涵盖消费级常规系列及车用规格系列中的特定料号,包含GRM、GRJ、GRT、GXM、GXT、GCM、GCJ、GCG与ZRA系列。
10、IEA表示,受中东冲突影响,预计2026年全球煤炭需求将增长1.2%,达到创纪录的89.4亿吨。国际能源署表示,自美伊冲突爆发以来,霍尔木兹海峡的石油和液化天然气运输受阻,导致价格上涨,并促使拥有燃气发电机组且尚有煤炭闲置产能的国家增加燃煤发电量。
要闻解读
1、据《科创板日报》消息,9月10日,功率半导体巨头瑞萨电子宣布,2027年1月1日起再次调整功率半导体价格,为年内第二轮调价。实际上,今年全球功率半导体企业已开启多轮普涨:海外英飞凌两轮调价涨幅5%-15%,德州仪器今年7月初启动2025年来第四轮提价;国内华润微、士兰微一季度率先涨价,7月起全品类涨幅提至15%以上;台系厂商拟10月现货再提价10%-15%。
点评:机构预计2026年四季度功率半导体仍有提价空间,供需偏紧格局有望延续至2027年,盈利改善确定性强。尤其是SiC/GaN等高端器件将放量,进入量价齐升阶段。而美银判断,中国功率半导体产业周期已进入建设性阶段,相关项目投资规模和技术突破节奏或持续超预期。
2、据国新办网站消息,9月10日,中国人民银行副行长陆磊表示,近日,《金融强国建设“十五五”规划》正式出台。为实施好相关部署,中国人民银行制定印发了《中国人民银行“十五五”改革发展规划》,配套出台了9份相关领域的行动方案。
点评:自2023年中央金融工作会议明确将“加快建设金融强国”列为核心长远战略目标以来,我国银行业转型发展明显提速。26Q2末,商业银行的净息差为1.41%;较一季度末的低位回升了1个基点。这也是时隔4年多以来,商业银行净息差的首次单季环比正增长。2026年9月消息称,财政部将向工行注资700亿元、向农行注资1300亿元。在金融强国建设等顶层设计加持、行业净息差保持稳定、资产质量持续向好的多重利好下,银行业估值修复动能有望持续释放。
宏观经济
1、央行发布公告,为更好匹配银行体系短期流动性需求,中国人民银行将在9月14日至9月17日开展隔夜逆回购操作,采用固定利率、数量招标,每日操作量不超过6000亿元。
2、中国人民银行副行长陆磊表示,“十五五”时期,人民银行将继续支持离岸人民币市场健康发展,优化人民币清算行布局,健全多层次跨期限的流动性供给机制,保持离岸市场人民币流动性充足稳定,常态化发行国债和中央银行票据,丰富高等级人民币资产池。“十五五”时期将优化CIPS功能和服务。央行将坚定保持货币币值稳定,更加注重发挥利率型调控工具的作用。逐步淡化数量型中介目标,更加注重发挥利率调控的作用。
3、国家发改委、市场监管总局发布关于重要工业品低价无序竞争成本核算有关事项的通知,对重要工业品生产领域涉嫌低价无序竞争的经营者进行提醒告诫,必要时组织开展成本调查。
4、工信部、财政部、税务总局发布《关于开展2026年度享受增值税加计抵减政策的工业母机企业清单制定工作的通知》。地方工信部门会同财政、税务部门按职责分工对清单内企业加强日常监管。
5、金融监管总局副局长丛林:强化对“两重”“两新”“六张网”和“十五五”109项重大工程等重点领域金融支持。
6、据国家医保局,9月10日,第七批国家组织医用耗材集中带量采购在天津开标产生中选结果。本次集采纳入23种消化介入类医用耗材,共有156家企业的558个产品投标,148家企业的517个产品中选,临床在用的主流产品普遍中选。
7、工信部电子信息司2026年9月10日在京召开电子元器件产业发展座谈会,部署“十五五”时期电子元器件产业发展有关工作。会议强调,要凝聚行业合力,持续推动电子元器件产业高质量发展。
8、上海市副市长表示,目前上海5GA与万兆光网“双万兆”规模化部署加速落地,宽带下载速率持续保持全国首位;算力网形成“1+3+N”梯次供给与统一调度体系,全市智能算力部署规模超18.5万P,约占全国8.5%。上海将深入实施“人工智能+”行动,推进“模塑申城”工程,全面落实国家“六张网”建设部署,系统构建新一代通信网、算力网等新型数字基础设施,持续培育发展新动能。
9、9月10日,深圳出让一宗位于福田核心区香蜜湖板块的涉宅用地,这是8.28新政后,深圳进行的首场宅地土拍。该地块最终被中海以25.5亿元的价格竞得,成交楼面价98069元/平方米,溢价率125.46%,剔除配建面积后,住宅楼面价103147元/平方米。据中指院数据,这一成交楼面价刷新了深圳涉宅用地成交楼面价TOP2位置。
10、欧佩克月报显示,将2027年全球石油需求增长预测上调至236万桶/日(之前预测为216万桶/日)。将2026年全球石油需求增长预测下调至38万桶/日(之前预测为58万桶/日)。欧佩克8月份原油产量增加了34.6万桶/日,达到2408万桶/日。欧佩克+8月份原油产量增加了29.7万桶/日,达到3805万桶/日。
行业动态
1、美大型工业工具分销商MSC高管警告称当前钨供应冲击已波及其供应链,生产碳化钨刀具的原材料成本涨幅接近500%,供应商正在不断把这些上涨的成本转嫁给下游制造企业。
2、集邦咨询估计,2026年苹果首款折叠手机iPhone Duo出货量约500万支,将可助力苹果在折叠手机市场取得约24.8%市占率。该机构预估,2026年全球折叠手机出货量约2020万支,较2025年微幅成长0.5%。若排除苹果的贡献,2026年安卓品牌合计出货量仅约1520万支,年减逾20%。在此情况下,预估三星出货量约710万支,市占率35.1%;华为出货量约500万支,市占率24.8%。
3、受人工智能(AI)相关投资推动,日本机床订单的强劲势头仍在持续。日本工作机械工业会9月9日公布的数据显示,8月机床订单额(快报值)同比增长65%,增至1978亿日元。8月的海外订单额增长66%,达到1463亿日元,创出单月新高。
4、马斯克旗下隧道网络公司The Boring Company宣布,已完成30亿美元融资,估值达到230亿美元,新注入的资金将用于加快地下交通网络的扩张。该公司将在阿联酋境内建设总长超过150公里的隧道。此次融资的其他参与者还包括红杉资本、Andreessen Horowitz以及Baron Capital。
5、《中广核在运核电站运营期保险项目共保协议》在深圳签署,实现核电站运营期保险主要险种的人民币定价和结算。此举打破了中国核保险市场三十余年依赖外币交易的惯例,标志着我国核保险领域在深度参与国际定价、结算规则体系建设中迈出了关键一步。此次协议覆盖中广核8个核电基地共33台在运核电机组的核运营险,保障额度超2100亿元。
6、文远知行WeRide与国际出行服务巨头Uber、Moove Cars集团旗下自动驾驶业务部门AVOMO联合宣布,在马德里政府的支持下,三方正式获得西班牙交通总局(DGT)依据ES-AV框架颁发的西班牙首张L4级自动驾驶乘用车运营牌照,获准在公共道路开展车辆部署。
7、微软计划将数据中心容量扩充至原来的三倍,达到38吉瓦。
8、OpenAI推出针对金融服务的ChatGPT,采用GPT-6 Astra推理技术。
9、英伟达表示,Grace Blackwell的出货量环比增长27%。
个股动态
公司公告
亚钾国际澄清:目前各项经营工作正常,今年公司300万吨钾肥产量目标保持不变
安恒信息:收到中国电信现金分红款1215.34万元
鼎通科技:拟1亿元设全资子公司,布局液冷散热及热管理业务
晶合集成:公司产能利用率维持高位,四期项目正在进行无尘室装修
珠海冠宇:目前为苹果的笔电以及包括折叠机在内的多款手机供应电芯产品
远望谷:拟收购光泰通信100%股权 标的公司主营光通信器件与模块的自动化耦合设备等
中国卫星:控股股东空间院减持计划实施完毕,累计减持1.26%股份
上海合晶:大股东兴港融创拟减持不超1%股份
风险提示
4连板桂林旅游:公司未参与平陆运河有关事宜
2连板国创高新:石油沥青价格上涨将增加公司原材料采购成本
2连板鼎信通讯:电力业务未能在国家电网2026年第一批次中标
*ST清越:收到上交所终止上市事先告知书,股票触及交易类强制退市情形,9月11日起停牌



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


