

今天A股,突变


今天A股变化大。三大指数早盘涨跌不一,截至午盘,上证指数涨0.24%,深证成指跌0.06%,创业板指跌0.34%。午后,上证指数由涨转跌再反弹,深证成指止跌转涨,创业板指跌幅缩小。主力净流出超100亿元。一起来看具体情况↓
9月9日,截至收盘,上证指数涨0.28%,深证成指涨0.15%,创业板指跌0.14%,北证50跌0.41%,科创50指数跌0.69%。全市场成交18731亿元,较上一日缩量1052亿元,全市场超1700只个股上涨、超3600只个股下跌。在板块题材上,煤炭开采加工、培育钻石、元件、贵金属等板块涨幅居前,游戏、文化传媒、小家电、房地产等板块跌幅居前。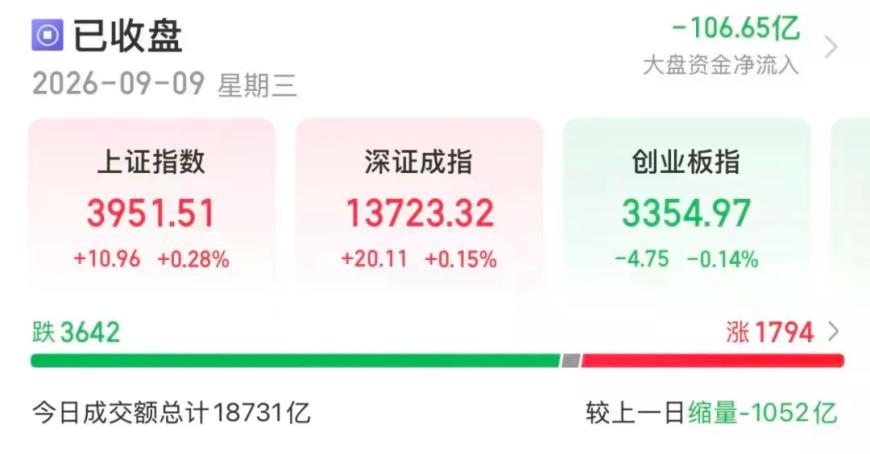
今天开盘前,国家统计局发布2026年8月份CPI(居民消费价格指数)和PPI(工业生产者出厂价格指数)数据。数据显示,2026年8月,全国工业生产者出厂价格同比上涨3.8%,环比上涨0.4%。此外,2026年8月,全国居民消费价格同比上涨0.8%。
业内人士认为,8月份CPI属温和区间,不构成货币收紧触发条件,流动性环境维持合理充裕状态,对大盘不构成系统性利空。但PPI同比涨幅扩大至3.8%,市场对后续通胀节奏的关注度上升,高估值成长板块的估值锚面临重估压力。数据发布后,A股呈现“资源强、成长弱”格局。市场未出现方向性突破,而是延续高低切换、结构分化的存量博弈,这与PPI高企、CPI温和的数据结构高度吻合。
01煤炭板块领涨
9月9日,煤炭板块再度活跃。截至收盘,煤炭开采加工板块上涨3.35%,领涨所有板块。云煤能源2连板,郑州煤电、大有能源均涨停,华阳股份、晋控煤业、山煤国际等跟涨。
在消息面上,9月8日,动力煤CCI指数全线上扬,5500大卡报984元,较前日涨17元/吨;5000大卡报888元,较前日涨16元/吨;4500大卡报804元,较前日涨15元/吨。
大同证券发布的研报称,动力煤呈现“坑口领涨、港口大涨”的全面加速上行格局。进口煤到岸成本上升、相对内贸价格优势收窄甚至倒挂,支撑内贸价格。从整体上看,产地与港口共振大涨,煤价上涨动能强劲。
此外,炼焦煤价格整体高位续涨、涨势延续。产地端维持强势上涨格局,港口价处于历史高位,港口主焦货源偏紧、贸易商惜售。国际价维持高位,内外价差支撑内贸价格。
山西证券发布的研报称,动力煤价格大幅上涨。安监趋严,供应偏紧支撑价格。冶金煤维持高位震荡,市场供需错配对炼焦煤价格形成支撑,推动煤价持续上行。
02黄金午后爆发
今天,贵金属和黄金概念板块午后拉升,止跌转涨。截至收盘,贵金属板块上涨2.09%,黄金概念板块上涨0.97%。湖南黄金、莱绅通灵均涨停。
在消息面上,北京时间9月9日午后,现货黄金价格拉升,涨超1%,突破4400美元/盎司。此外,现货白银价格午后涨超1%。
国信证券表示,美联储加息与维持利率不变仍处于博弈状态。财政信用抬升黄金长期中枢,黄金中长期逻辑不变。
华西证券认为,从中长期来看,本轮黄金牛市的核心并非单一降息交易,而是美元信用重估、美国财政约束、央行储备多元化与地缘风险共振。2026年二季度全球央行净购金289吨,创历史同期新高,表明降低美元资产集中度、提高黄金储备占比仍是长期方向。
中财期货表示,目前,贵金属市场在反复横跳的宏观预期影响下呈现宽幅震荡走势。由于美国劳动数据凸显韧性叠加能源通胀持续处于高位,美联储加息预期再度升温,预计贵金属短期承压,后续需要关注美联储通胀数据及美国财政部的回购落地情况,并持续跟踪美伊局势变化。从中长期来看,若原油上涨动力不足带动能源通胀减弱,美联储货币政策空间或重新打开。此外,全球央行增持黄金、去美元化趋势及战略储备需求仍为金价提供底部支撑。
(注:图片源自同花顺,本文不构成任何投资建议)



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


