

现在,全世界有多少钱?


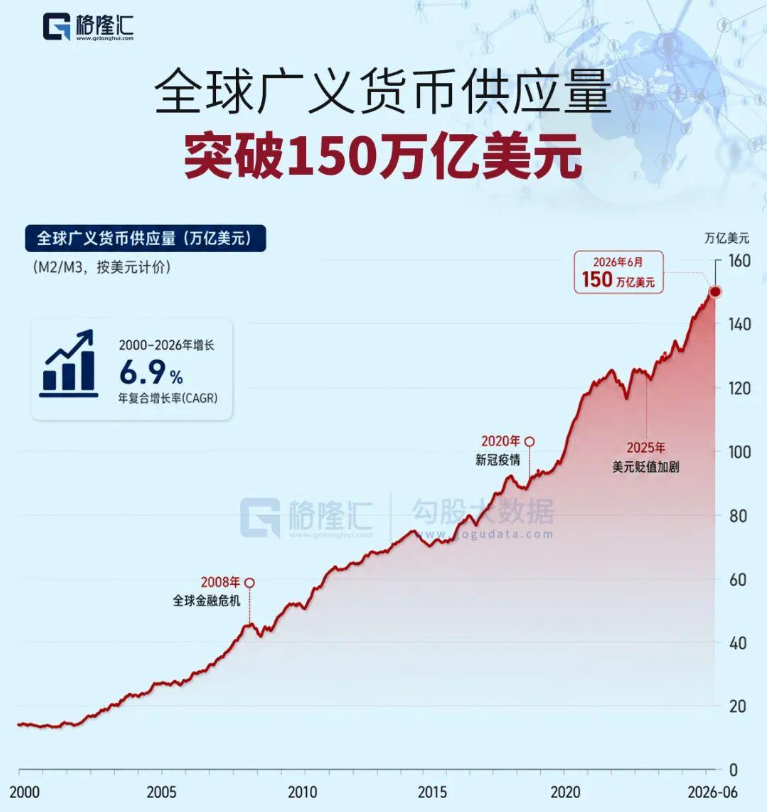
据Econovis对169个国家和地区货币数据的汇总(覆盖约99%的全球GDP):2000年,全球广义货币供应量约26万亿美元;到2026年6月,突破150万亿美元。26年复合增长率约6.9%,过去一年增加约10.7万亿美元,同比增速7.7%。
很明显,信用货币的增速远远超过了GDP增速,多出来的钱去哪了?股票、债券、房地产、黄金、信用资产、加密资产,都是流动性的蓄水池。
从结构看,全球货币越来越集中在几个主要经济体。
据Econovis的统计,中国广义货币价值约52万亿美元,占全球约35%;美国约23.2万亿美元,欧盟约 22.8万亿美元,日本约 10.2万亿美元,英国约 5.2万亿美元。
这五个经济体合计占全球广义货币约四分之三。
但真正值得警惕的不是这些数字。
真正值得警惕的是:货币越来越多,但能承载这些货币的资产和实体经济增长没有同步增加。这将导致:资产估值泡沫、信用扩张、杠杆上升以及财富分配进一步分化。
所以,钱会继续流向哪里?
2008年金融危机之后,大规模货币宽松首先推高了债券和股票估值;2020年疫情之后,更强烈的财政与货币刺激,又把流动性推向股票、房地产和另类资产。
到了2026年,虽然同样是全球流动性扩张,但资产结构已经发生变化。最大的变化之一,是AI成为新的资本吸纳器。
数据中心、电力、半导体、服务器、网络设备、机器人,这些产业正在吞噬巨额资本开支。
这就是与过去最大的区别:流动性正在通过企业资本支出进入新的生产资料。
这可能是好消息。
因为如果新增货币最终转化成有效投资,提高TFP和潜在经济增速,那么货币扩张不一定导致严重通胀。
但如果资本大量涌向少数热门资产,而实体回报率无法覆盖估值,可能会演变成流动性牛市。
这时候最危险的不是“钱太多”。而是市场开始默认:永远会有更多的钱。一旦这个预期被打破,资产价格的反向弹性同样会非常惊人。
所以,看到全球广义货币首次突破150万亿美元,真正值得关注的不是这个整数有多漂亮,而是接下来三个变量:
全球货币增速、名义GDP增速,以及资产价格增速。
如果三者基本匹配,150万亿美元只是全球经济规模扩大后的自然结果。
如果货币跑得越来越快,而经济和企业盈利追不上,那么新增的流动性将自己寻找出口。
钱不会消失,只会换地方。
涨起来的究竟是水,还是水面上的资产价格,才是未来几年全球金融市场真正的大问题。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


