







本周,全球市场迎来密集的"风险释放":英伟达财报出炉、韩国央行加息落地、美国7月CPI公布。8月27日,全球市场出现分化,欧洲偏弱。
据Wind Alice官方技能宏观数据解读和公司财报,本周的三件事的共同点不是"基本面变好",而是"担心的东西没发生"。
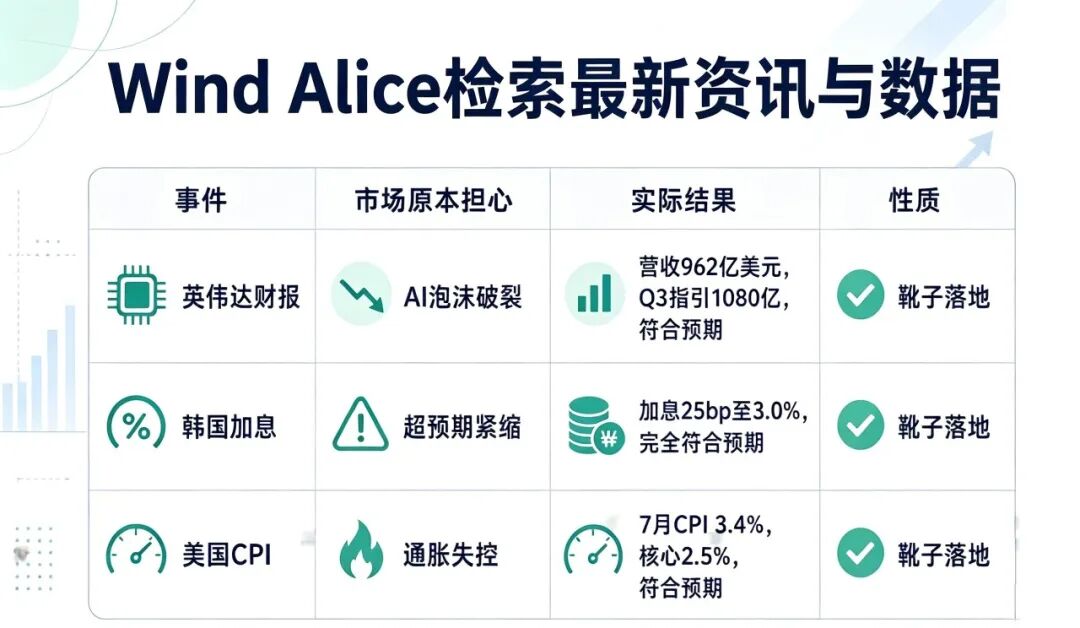
风险偏好修复,本质是不确定性消除后的修复,而非基本面改善。
靴子落地≠危险解除
隐患一:全球"紧缩阵营"仍在扩大,而非收敛
全球长端利率联动上行(美债30年期收益率一度升至5.23%)持续压制高估值、长久期、高杠杆资产。
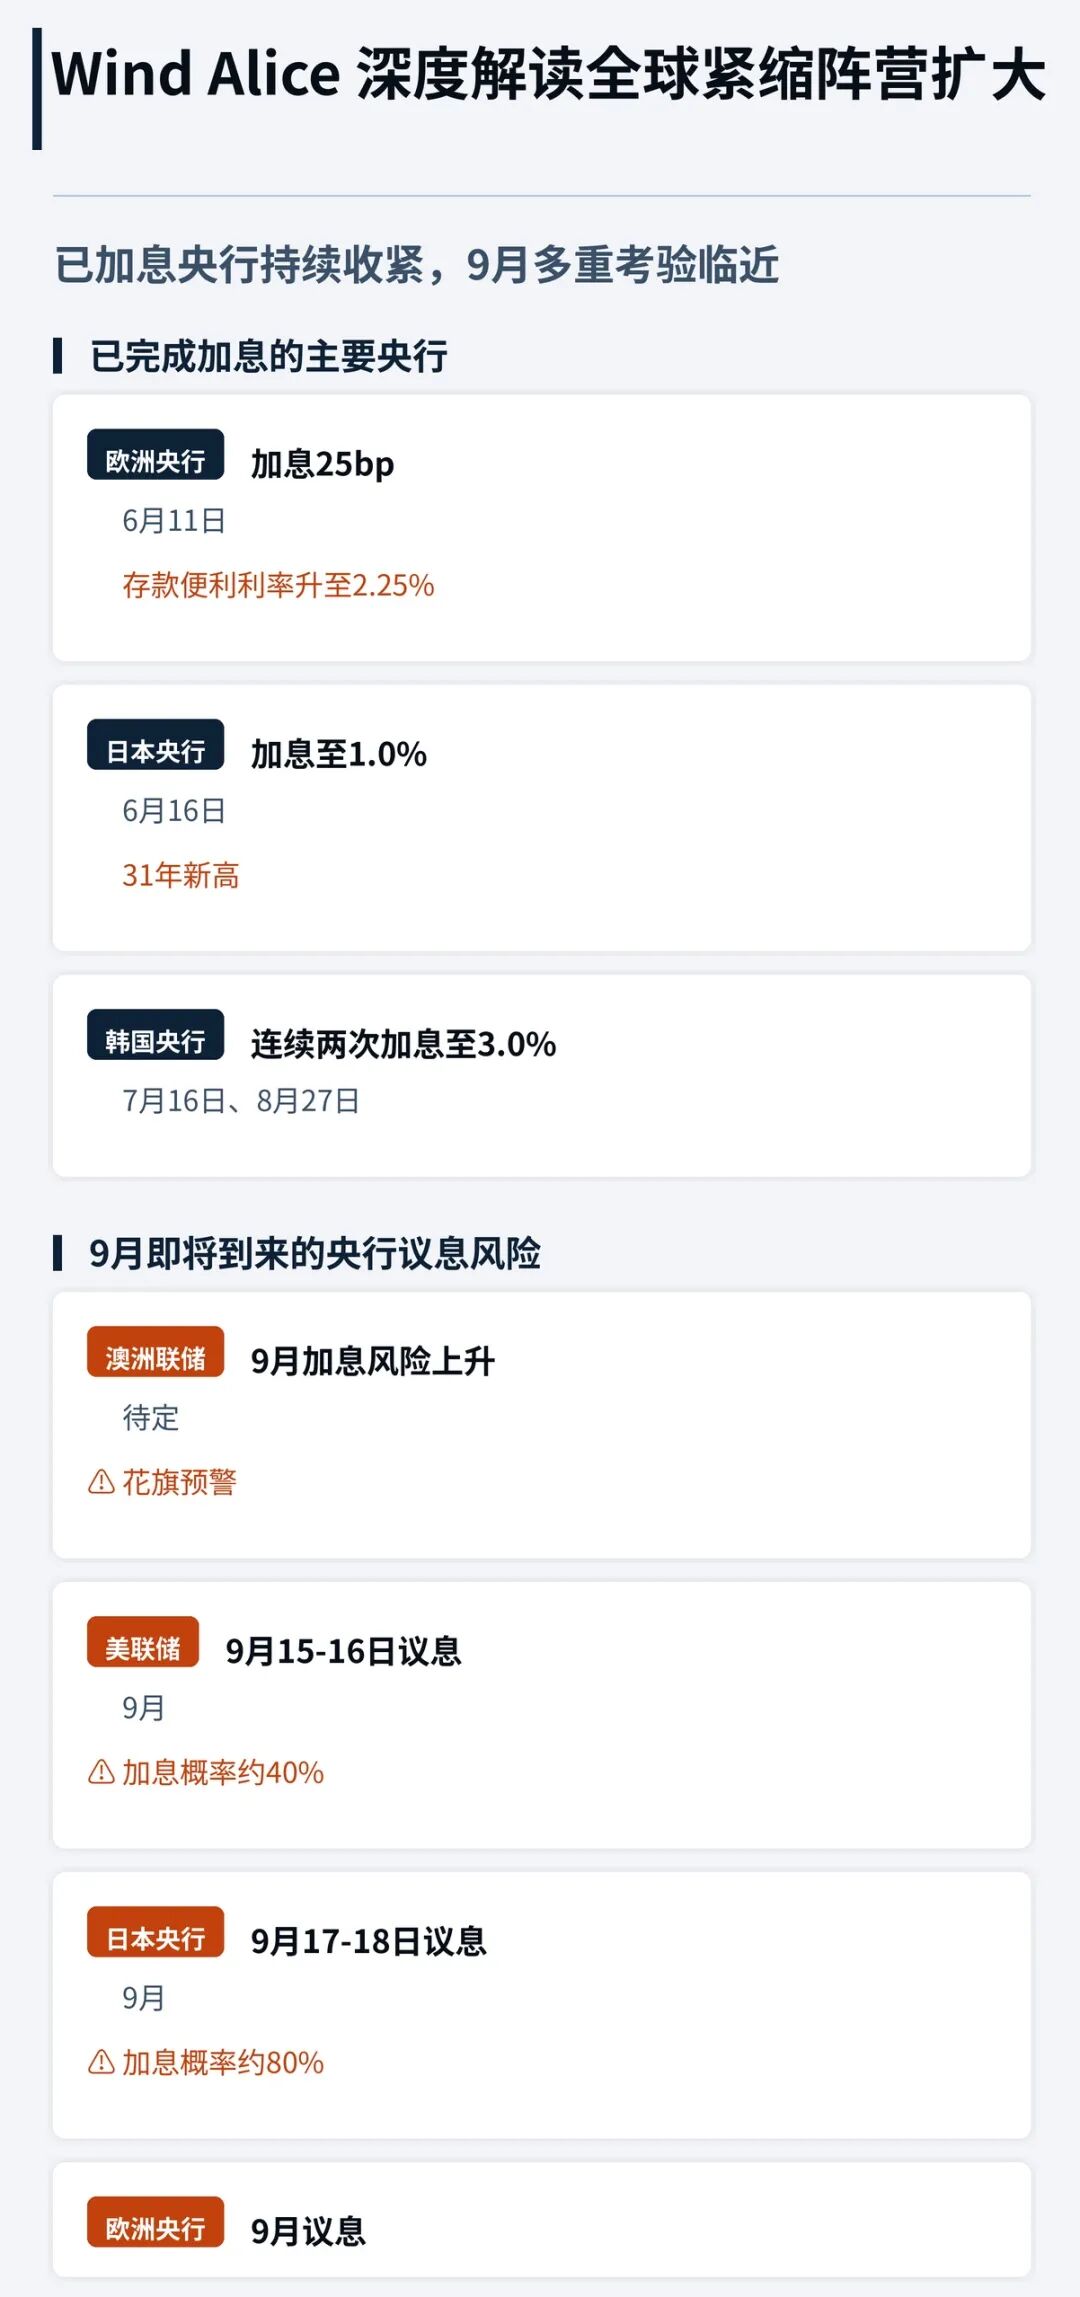
韩国加息落地只是"靴子落地",并未改变全球流动性收紧的大方向。
9月,三大央行,美联储、日本央行、欧洲央行密集议息,紧缩压力仍在累积,尤其是日本央行80%的加息概率叠加日元套息交易,是最需要警惕的流动性冲击隐患。
隐患二:美联储政策仍高度不确定
7月CPI虽温和,但核心通胀仍具粘性(租金、医疗、交通服务反弹);
8月油价高位、美伊冲突未明朗,通胀存在回升风险;
美联储主席沃什多次强调2%目标"没有回旋余地",7月议息会议已有3名理事投票支持加息;
9月加息概率虽降至40%,但并未排除。8月非农和CPI将是关键变量。
隐患三:地缘政治与油价风险
中东局势(美伊冲突)长期紧张推高国际油价,既是韩国央行加息的重要背景,也是全球通胀的潜在上行风险。
虽然近期美伊停火谈判有进展,但局势仍不明朗。伊朗称"条件满足前不重新开放海峡",美方称"完全控制",双方表态矛盾,供应前景高度不确定。
国际能源署将Q3石油供应缺口预估上调至每日180万桶。
9月:危险期的真正"试金石"
如果说8月底的"三只靴子落地"只是中场休息,那么9月才是决定市场能否真正脱离危险期的"下半场"。
全球央行政策与关键数据将在9月集中兑现,市场分歧达到顶点。
北京时间9月17日凌晨,美联储将公布9月议息会议结果。如果符合市场主流预期按兵不动,短期利好风险资产,但需警惕"鹰派按兵不动"措辞引发的波动。
若美联储意外加息,将打破市场共识,美债收益率、美元走强,高估值成长股承压,全球风险资产或遭冲击。
北京时间9月18日,日本央行会议公布结果。日元7月底跌至163.99(40年新低),美日罕见联合干预但效果昙花一现。日本政府首次明确"支持加息"。
日元套息交易拥挤背景下超预期紧缩,可能再度引发类似"日元急升导致全球资产踩踏"的流动性冲击。这是9月最需要警惕的传染风险。
三只靴子落地,危险未解除。9月央行密集议息,风险暗涌。(Wind万得)
本文不构成投资建议



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


