




业绩炸裂!盐湖股份上半年净利预增131%-143%,氯化钾+碳酸锂量价齐升双轮驱动盈利翻倍
 分享到:


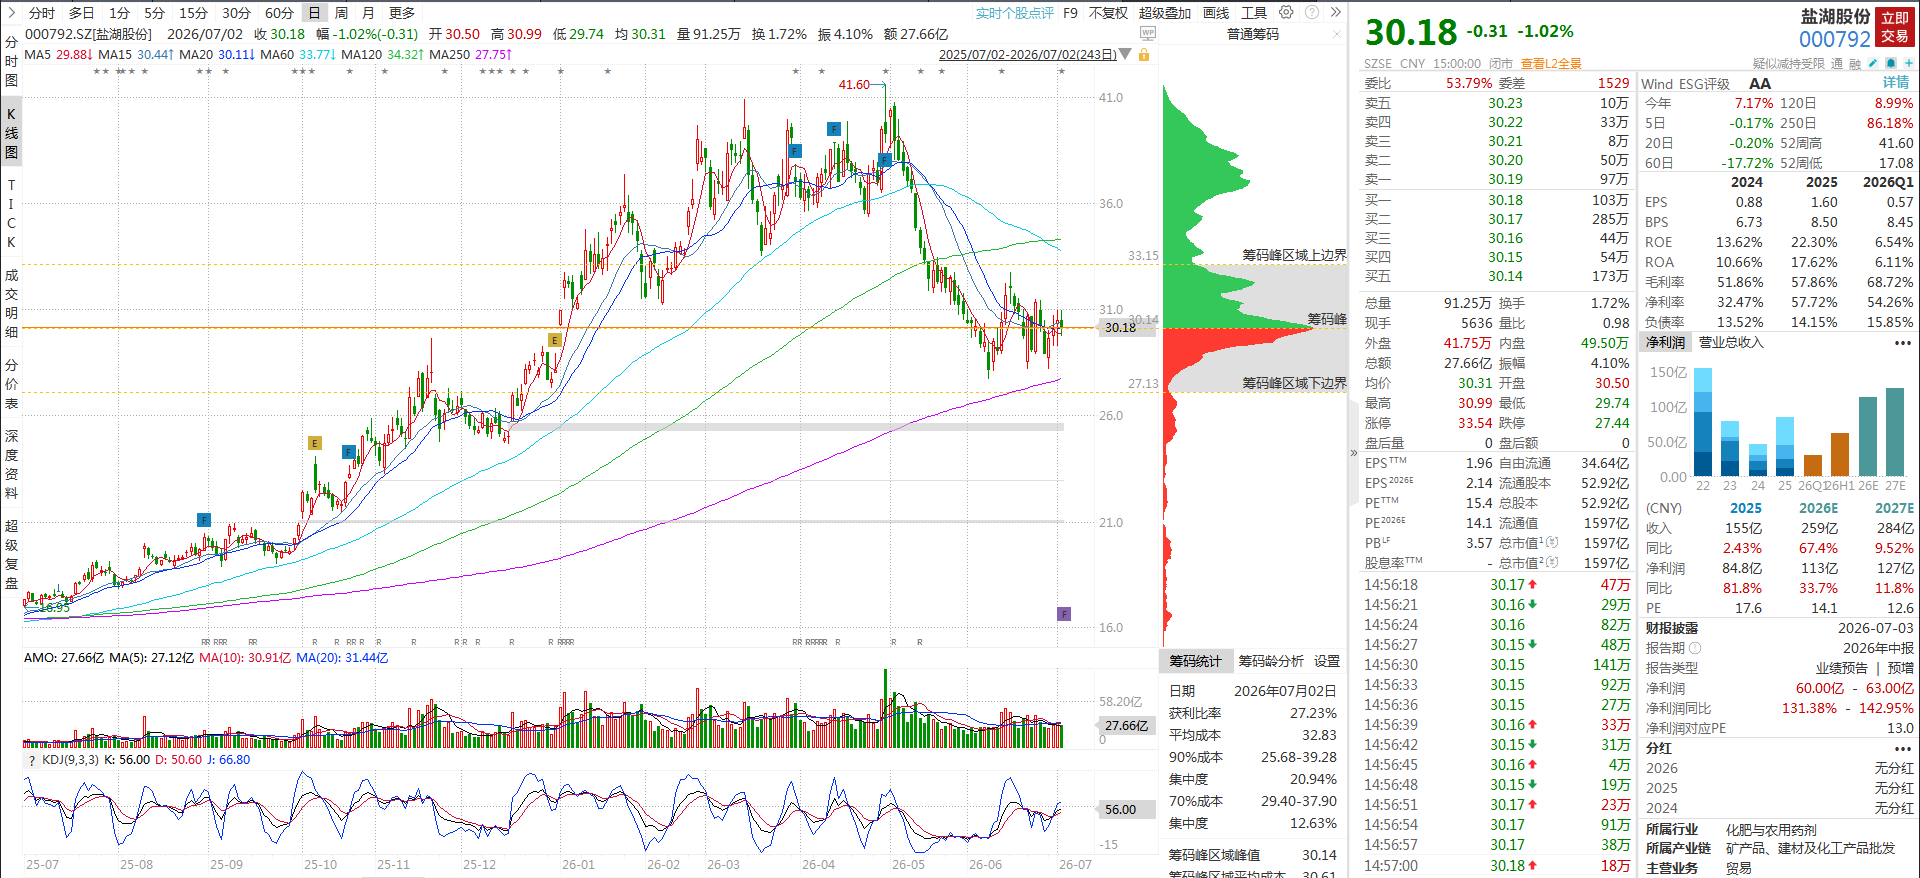
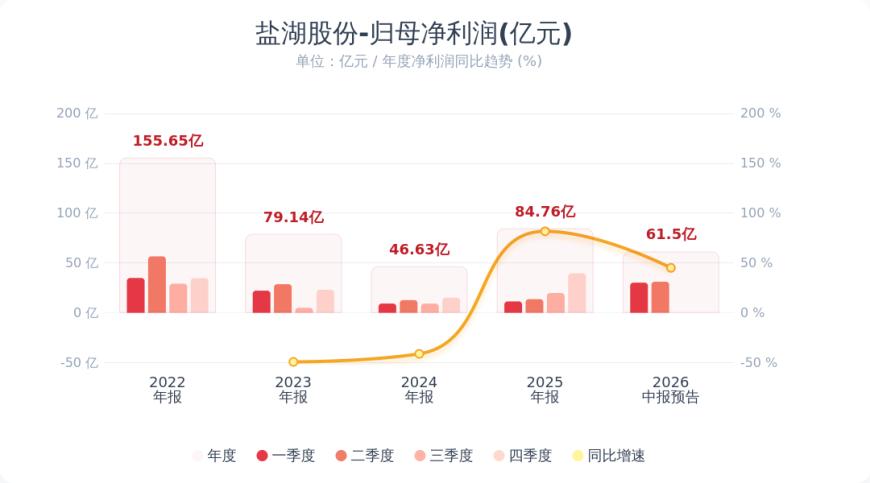
7月2日晚,盐湖股份(000792.SZ)披露2026年半年度业绩预告,上半年盈利水平实现大幅跃升。公司预计报告期内归属于上市公司股东的净利润为60.00亿元-63.00亿元,同比增长131.38%-142.95%,业绩高增长主要由氯化钾、碳酸锂两大核心业务共同驱动。
一、核心业务量价齐升,两大板块同步贡献增量
本次业绩预告披露了两大主业的产销核心数据,双主线均呈现向好态势:氯化钾业务方面,报告期内公司氯化钾产量约168.17万吨,销量约224.73万吨。受行业供需格局改善带动,氯化钾产品销量与销售价格同比双双上涨,板块盈利水平实现显著提升,构成公司业绩的核心基本盘。碳酸锂业务方面,报告期内公司碳酸锂产量约4.94万吨,销量约3.91万吨。随着公司4万吨/年基础锂盐项目实现稳定量产,碳酸锂产销量同比实现明显提升;同时上半年碳酸锂市场价格触底回升,价量共振进一步增厚了锂盐业务盈利空间,成为公司业绩增长(核心股)的核心增量来源。
二、行业周期共振向上,盐湖资源优势持续凸显
本次业绩大幅增长,背后是钾肥与锂盐两大行业周期的同步共振。钾肥板块,全球钾肥供给格局持续偏紧,叠加全球农产品种植需求维持高位,支撑钾肥价格企稳回升。作为国内钾肥龙头企业,盐湖股份依托察尔汗盐湖资源优势,产能规模与成本优势突出,充分享受行业景气度回升红利。锂盐板块,新能源汽车(核心股)与储能(核心股)产业需求回暖带动碳酸锂价格走出底部区间,行业景气度持续修复。公司盐湖提锂工艺成熟、成本优势显著,随着4万吨新产能全面释放,锂盐业务规模与盈利弹性同步放大,长期成长确定性进一步增强。
风险提示
本文仅客观整理上市公司公告及行业公开信息,不构成投资建议。公司业绩受氯化钾、碳酸锂产品价格周期性波动影响较大,若后续下游需求不及预期、产品价格出现回落,或新项目产能爬坡、安全生产、环保政策等因素出现变动,均可能对公司实际业绩产生影响,投资者需理性分析,审慎决策。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


